(感谢 @Freefly灰灰 摄影提供
)
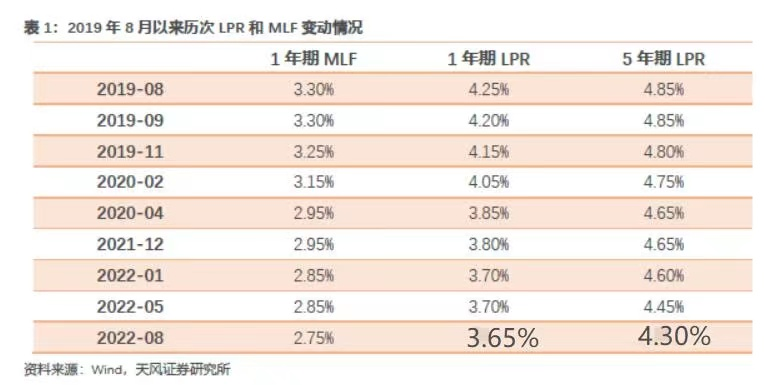
昨天上午,年内第三次LPR下调。授权全国银行间同业拆借中心公布最新贷款市场报价利率(LPR)为:1年期LPR为3.65%,下调5个基点,5年期以上LPR为4.3%,下调15个基点。
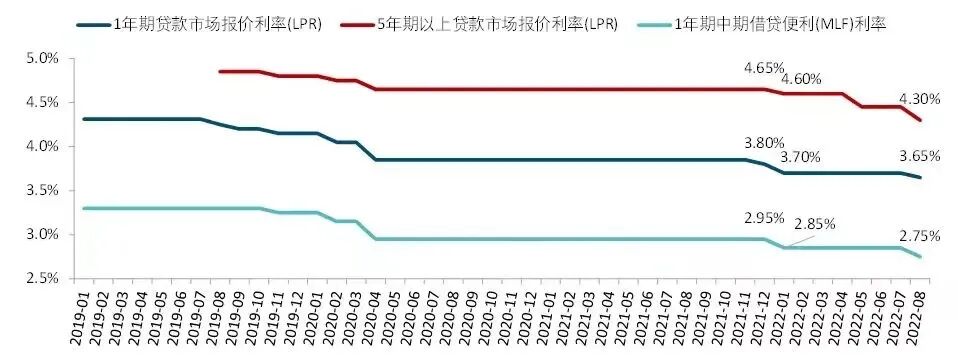
这是今年内的第三次下调,
今年1月,央行先后将一年期LPR下调了5和10个基点,随后一直持稳在3.70%;五年期LPR在今年1月下调5个基点后,又在5月单独下调了15个基点至4.45%。
在5月,当时央行和银保监会还特地针对房地产针对性减息——
对于贷款购买普通自住房的居民家庭,
首套住房商业性个人住房贷款利率下限调整为不低于相应期限贷款市场报价利率(LPR) 减20个基点
。二套住房商业性个人住房贷款利率政策下限按现行规定执行。
以上是LPR今年的走势,本次下调之后,新购住房的房贷利率最低下探到了4.1%——比2009年的4.158%还要低。故而,许多媒体冠之以“低过2009房贷利率”、“历史最低房贷利率”。
如果从LPR改革以来算起,这3年来,LPR长端利率从4.85%一共下降了55个基点,再加上针对首套住房的定向下调,最大下调是75个基点。
对买房而言,利息下降当然是利好,但是现在萦绕许多行业观察中以及买房人心中的问题在于:
这个房贷利率下降的够不够?对市场信心到底能有多大的提振?
以我的看法,今时今日这个房贷利率下调的不够,如果要大家的买房信心能够重启,市场真实的房贷利率需要比2008年更低才行(注意,是真实的房贷利率)。但具体低多少才到位,那是个大学问,我这个水平算不出来。
首先,我们需要和2008年的房贷利率做对比。结果很明白,
今天的这个房贷利率并没有2008-2009低
。
主要表现在两个方面:
1
)本次不同城市的真实房贷利率不一致
。LPR利率机制和先前的利率机制不同,商业银行的自主权更高。2009年的房贷利率打7折,是“命令”,全国各地一刀切。但是LPR改革之后,要点在于商业银行的加点。不同的城市,最终表现出的是加点不同。比如像惠州,在去年的时候房贷利率还能冲到6-7%,但是现在快速到了4.1%。可是在北上广深这四大一线城市呢,并非如此,真实的首套住房房贷利率还在4.6%以上——深圳最低4.6%,北京最高4.85%,等于是银行加了至少30个BP。
也就是说,4.1%的历史最低房贷利率,实际上落地到市场,它发生的真实效用会打不少折扣,因为市场上真实的房贷利率比表面的高。这个不均衡,对于消费力最强的大城市人群的买房热情,提振意义没有想象的大。
2
)本次的房贷利率不针对存量
。2009年的房贷利率打7折之所以效用“超猛”,其中一个重要因素是无论是增量、存量,无论首套、多套,均是一刀切。叠加当时的大环境(2008的问题并不是房地产的基本面有问题),这个对当时的消费刺激、买房刺激实在是太强烈了。但是今次的LPR下降,在结构上
只对增量,不对存量;只对首套,不对多套
。
这个在刚才的基础上,会进一步削弱LPR下调的力量,因为它不像2009年的房贷利率下调那样,有一个“
普惠性
”。对于微观的买家而言,我不管你名义上怎么说,那不重要,关键是你说的那个4.1%,是不是一视同仁的都能拿到。
所以,我们不能光看明面上的数字,要深入到市场上去看真实的LPR,才能弄清楚真正的市场提振意义。
其次,今天的这个LPR水平,我认为还
不能够刺激人们扭转预期,让他们把钱贷出来
——也就是术语上说的“宽货币”走向“宽信用”。
如果要启动市场信心,还需要进一步下调
。
利率下调当然是利好,但是调的到位不到位,需要结合着市场现实进行评估。
从宏观面,是不是可以用简单的GDP对比。和2008年相比,当年受到了全球次贷危机的冲击,我们的GDP增速还在9.4%,4.158%的房贷利率是在那个情况下祭出的。而今天的GDP——上半年是2.5%(一季度4.8%,二季度0.4%),这个环境下需要什么样的利率才是合适的?
从微观上,
在什么情况下,刚需会积极的贷款,而不是继续选择提前还款?(注意,我们这里只说市场最基本的底盘——刚需)
我认为取决于两个因素:
1
)刚需买了房子还不还得起月供
。这建基于他对自身未来的收入预期如何,而他的收入预期除了自身的才能之外,还要受到宏观环境的影响。
2
)刚需对房产未来的增值预期
。尤其在大城市,如此昂贵的资产,不存在一个刚需买房不带着赚钱的目的的。房地产有与生俱来的民生属性,但是也有无法撇除的金融属性。
如今,这两个预期都不存在,甚至前一个要比后一个更加的严峻。今天的市场现实,很多人别说买房了,境遇和今天任正非的内部讲话是一样的——“
把活下来作为最主要纲领
”。我们不能排除有那么一部分人是在继续赚钱的,也会看到市场上还是会有一批人有子弹去买房的,但是这样的人群可能主要分布在北上广深,正是有他们存在,超大城市的房地产才会表现得更加的有韧性。可如果我们放眼全国一盘棋,就会看到,
大部分城市的人群都没子弹了,不但没有子弹了,也没有胆量了
。
这时候如果要让买家贷款,你就要回答他一个问题:他用那个利率,能不能赚到钱?
利率是资金的价格,现在,这个价格在房地产市场最低是4.1%,在深圳是4.6%,在上海更高一些。我用这个4.1%以上的价格拿到那笔贷款,无论在哪里买房子,我都要问自己:能不能赚回来?即便是你说买房子就是为了住的,他也会参考自己的收入能力来计算到底划算不划算。
我想,很可能的一个结果是,人们会觉得这个利率还是太贵了。因为从现在看去,未来的不确定性太大了,尤其是捅核酸捅得人们一眼看不到头,GDP上一个季度和下一个季度可以波动巨大,曾经代表着经济未来和扛把子的巨头企业如今都在裁员,每天都是各种爆雷各种躺平。这样的环境下,他不敢让自己背上几十年的贷款——除非,那个利率足够的低,低到可以覆盖掉他对未来的悲观。
而对于企业(或者做经营贷的人)来说,尽管短端利率已经在3%以下。但是问题在于,你现在拿着贷款出去投资(包括炒股),做什么能赚钱呢?遍地都是在亏钱的企业和个人,你为什么觉得你能够赚钱呢?也许随便一个封控,股票就跌去了20%,你那笔贷款就打水漂了。
不同的个人对市场有不同的承受度,子弹充裕的童鞋,这时候也许正在耐心等待着“完美一击”的好机会,而我谈的是一个市场面的现象,市场的信心恢复在点滴上升,但是还不够好。如果真的想让市场更快的起来,
LPR首先还需要进一步的下调
。也许那样还不够,今天的环境,需要的绝不止于是金融政策、房地产政策的调整,而应该是更加广泛奶至更深度的改革。
上次建了一个500万预算群,是鉴于今年城市副中心的500万刚需盘非常多,具体如何选盘变得复杂,应很多刚需粉丝的呼吁,新建的一个群。然后有些粉丝申请要建“1000万预算群”,我就同时开建三个不同的群——预算
在500万内、1000万内、1000万+
,有需要的童鞋,都可以扫下方二维码,备注清楚。希望大家通过交流,可以帮助自己更好的“买对”。
 朱罗纪约 6 分钟