昨
晚碰到了一件事,事发突然,到现在心情还是很复杂。
一老友出差顺道来看我,两杯酒刚下肚他就开始叹气:
你说我现在年收入几十万,一线城市房车齐全,为啥心里还老发虚
?
原来,去年他因为长期熬夜加班,喝酒应酬,突然胃大出血住进医院。
停职休养两个月,导致薪水直线下降,医疗生活等开支的巨大压力,让他现在还心有余悸。
他怕自己就这样交待了,父母年迈孩子还小房贷还有二十年,都只能靠他工资一般的老婆撑着。
都是中年人,这种心情能理解。很多人跟他一样,表面看不缺钱,光鲜亮丽,实际一点风吹草动都是暴击。
通过这件事,我也猛然意识到,疾病、事故、意外等人生旅途上的暗礁,指不定哪天也会给自己一记重锤。
即使意外发生的可能性只有0.1%,可遇上了,对一个家庭都是100%的伤害。
昨天回看了一个朋友转给我的纪录片真实案例,不仅印证了这种猜想,也让我更加能体会到成年人的无奈与心酸。
这天,急诊室送来一位胸痛患者,身后还跟着慌乱无神的儿子。
“送了好几家医院都没办法,这里是我们最后的希望了。”
瑞金医院,病房外的周立军完全懵了,而病房内,全身插满管子的母亲已经昏迷数小时。
经过诊断,母亲是急性心梗死和室间隔穿孔,简单来说,就是心室之间破了个洞,随时都有生命危险。
想要活命,必须把心脏的动脉静脉全部切换到ECMO(体外膜肺氧合,主要用于对重症心肺功能衰竭患者提供持续的体外呼吸与循环,以维持患者生命)。
这样破损的心脏才能得到休息,
待情况稳定后,再择期把破洞缝上。
但还没等周立军拿主意,医生又告诉他:“这个手术的失败率可能高到你不能接受,成功率只有30%。”
死亡率70%,远大于生存率,而ECMO光开机费就要4万多,以后每天都要两千多,这还没算后续缝合心脏的费用。
救人,这钱铁定要花出去,但有70%的可能人财两空;不救,母亲可能连今晚都撑不下去...
本以为是个简单的胸痛,转眼竟要马上为母亲的生死做决定,突然的变化让他猝不及防,陷入痛苦的纠结中。
作为一个从老家来上海打拼的普通人,上班买房,生活正在步入正轨,但母亲毫无征兆的疾病将他逼得几近崩溃。
一边是含辛茹苦的养育之恩,一边是几乎压得喘不过气的治疗费,他不停地在算着自己的钱有多少……
当时看完,我内心就一个想法:生和死这个大命题,在我们的日常生活中很多人并不会去考虑,
然而当需要马上做选择时,绝大多数人都会被打懵!
救命谁都想,可前提是自己花不花得起这个钱?
会不会最后人财两空,活着的孩子、妻子和他就要长期负债,承受艰难度日的绝望?
相信大家都有同样的感触,近几年,朋友圈里的众筹链接越来越多,朋友的朋友或朋友的亲人。
就在去年,我的小学同学,一名普通的公司白领,女儿不幸得了白血病,他四处筹钱给女儿治病。
在某公益平台筹款,我给他捐了一万。他说算是借我的,以后还,我说不用,只希望能把小孩治好。
类似的事情,在朋友圈经常看到,只要我看到,都会捐个几百几千。
我也经常收到一些大病求助的私信,希望我在公众号上帮忙宣传,这样能筹到更多的款。
说实话,碰到这样的请求,我很无奈,
我一旦用公众号帮网友筹一次款,后面就会有无数网友请求我筹款。
这样下去公号其实就废了。连我一些亲戚朋友,遭遇重病,我也不敢利用公号去筹款,只能自己多捐助一些。
跟求助的网友说明原由后,我会给他捐助一些,略尽绵薄之力。
目前,我在某大病筹款平台的捐助等级,已达到最高级别。
有些人会说,我们农村有新农合,城镇有职工医保,不是都能报销的吗?
感冒发烧等小病小痛还好,遇到癌症这样的大病,医保也只是杯水车薪,不能帮我们快速灭火。
拿基本医疗保险药品目录来说,2020年12月28日,国家医保局发布的国家医保药品目录,
纳入医保的药物有2860种,仅占比所有药品的1.78%。
而像癌症、急性心肌梗塞等此类高发重疾,为达到好的疗效,往往要用到进口药。
但80%的进口药不在报销范围内,剩余的20%报销比例又十分有限。
终于熬出头迎接美好人生时不幸被诊断为晚期三阴性乳腺癌,最凶险的那种。靶向药,几乎成了最后的救命稻草。
她跑到香港买帕博西尼,一盒30000块,21粒,平均一粒1400块。
很多人和我一样,是家庭收入的主要来源,那么风险全集中在自己身上。
说实话,这样的案例也很能代表在读这篇文章的粉丝朋友们。
上有四老,下有一小,中间两个人,支撑起一个倒金字塔结构。
只要其中一根顶梁柱倒下,家庭就会风雨飘摇。
想想看,等到孩子刚读大学时,我们很多人也差不多50岁出头了,那时我们还能保证自己像现在一样能赚钱吗?
万一到时身体得个什么大病,孩子也才刚参加工作,我们又该怎么办?年迈的父母如何安享晚年,孤身的伴侣如何支撑整个家庭?
前几年,因为长期伏案和熬夜改稿,我的身体就已经亮过红灯了,但生活的重担压在肩上,我敢停下来吗?不敢。
现在我还能赚点钱,但把钱存着又会贬值,投资吧大多数不靠谱,买房产吧也不敢轻易入手,于是我才开始了解保险。
只有这样,才能在人生的下半场,做好托底的终身保障。
如果现在手中有闲钱,强烈建议大家也去考虑下这件事,它只占用一点点现金流,就能极大程度上降低极端情况下的资金风险。
一场大病三甲医院花费80万,经过社保报销和商保赔付后,
没花一分钱。
剩余100万拿来补偿患病后2年家庭收入损失,
即使生场大病也没影响家人正常生活。
因为我曾花2个月时间去研究各种保险,找了不同保险公司的业务员,但很容易看出他们都是在推销说服我。
直到后来遇到完全颠覆我认知的
水星专业规划保障平台。
他们真的很不一样,没有一上来给我推销热门产品,更没有喋喋不休的骚扰,而是基于家庭实际状况给我和家人
量身定制
了保障方案。
1V1服务的规划师,
会花几十分钟详细了解我的家庭成员情况、健康状况以及财务状况等信息,帮我分析具体风险点,将需求量化。
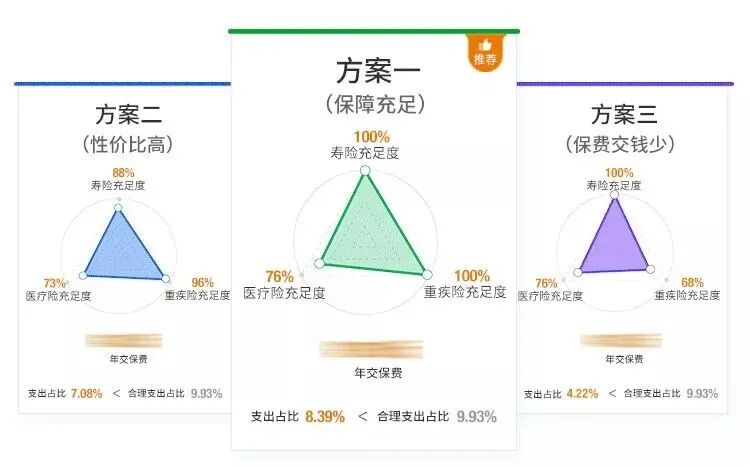
几天之后,会根据我的保障需求制定出3套不同方案,
并细致地为我答疑解惑,告诉我方案能够解决什么问题,是怎么解决的。
说个小细节,生场大病的需求精确到了
患病后的2年收入损失。
这意味着,大病后可以安心拿着几十万静养身体,完全不用担心拖累家人。
体验过后,我把它推荐给了身边朋友,他们都赞不绝口。
所以我决定必须要把这么好的服务推荐给更多人。
为此特意争取了福利,我和他们团队沟通后
原本需要699元
的保障规划服务,现在限时免费
100个
名额给到大家体验一次。
这已经是我第十次推荐了,真的是很信赖他家,
才会连续推荐这么多次,平时咨询都是要收费的,机会难得!
除了给到福利之外,他们还提到由于政策监管严格,
未来一段时间内
好的产品都会下架调整,重新洗牌。
这也意味着针对我们的
很多高性价比产品
或将不复存在,
有需要的朋友抓紧,别错过这次机会啦。
尽早规划保障需求,避免“风险裸奔”,事关孩子的成长与未来,事关自己和家人生命最后的尊严,
不仅是远见,更是对孩子和家人的负责!
强烈建议大家抓住福利名额,速速领取了。
抢个名额哪怕学点相关知识,那也是稳赚!
小西第九次送福利,限前100名,手慢无!报名方式如下:
最后,再给所有朋友都提个醒,不要等灾难发生后才想起救命稻草。
福利名额是我辛苦争取来的,限前100专享,有需求的朋友千万别错过这次机会!
另外,报名成功的朋友,还可以获得
2份额外超值福利!
①免费获取
易理解、能操作、可落地的专属保障方案3份!
②免费获得
全网首发人手必备的《家庭保障规划宝典》电子版一份!
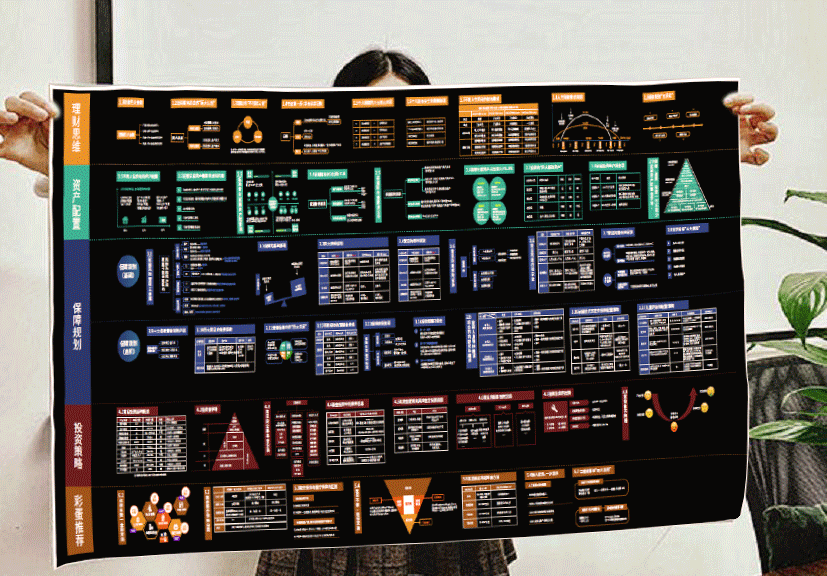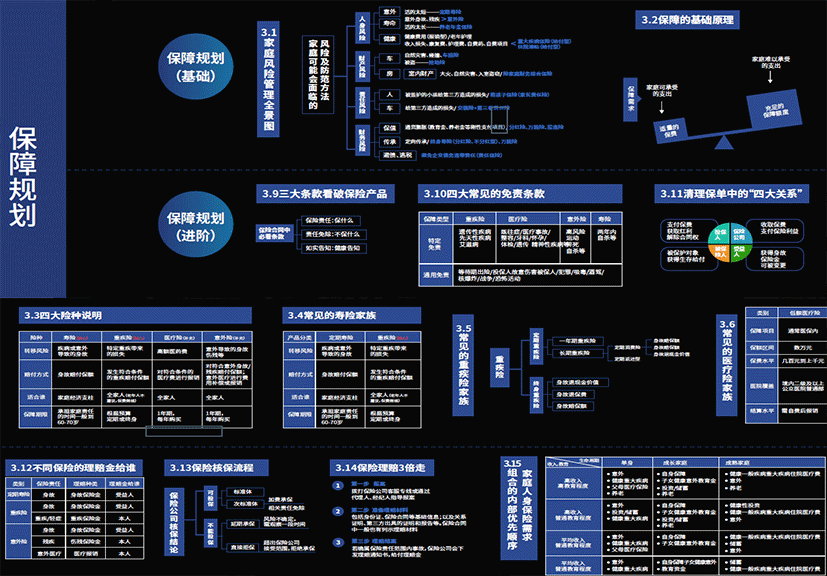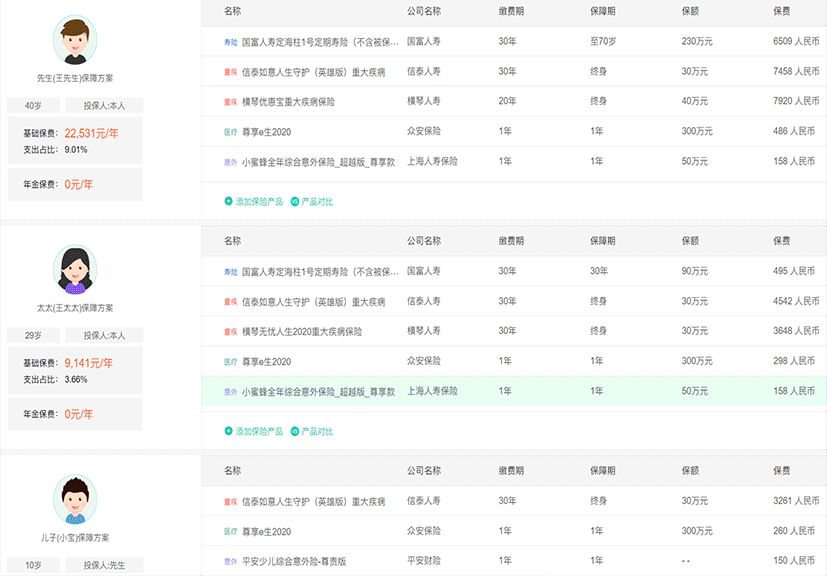
这份地图只送不卖,包含
14+个模块、41+张图表和300+个知识点
,简单直观,有趣易懂。
山巅上的加图第9次推荐
前100名专享!速领!
扫码即可领取上述
两份额外福利
(附赠家庭资产配置服务)
↓↓↓
或点击
阅读原文
领取,
限100个名额
,限时免费!
 山巅上的加图约 7 分钟