看三组数据。
一组是。11月二手住宅成交到了2000套以上
。
11月,全深圳二手住宅的成交量是2168套,是过去3个月以来首次回升到2000套以上,也是7月以来的最高值,当然依然是无比低迷,这是深圳二手住宅连续18个月徘徊在2500套左右及以下了。
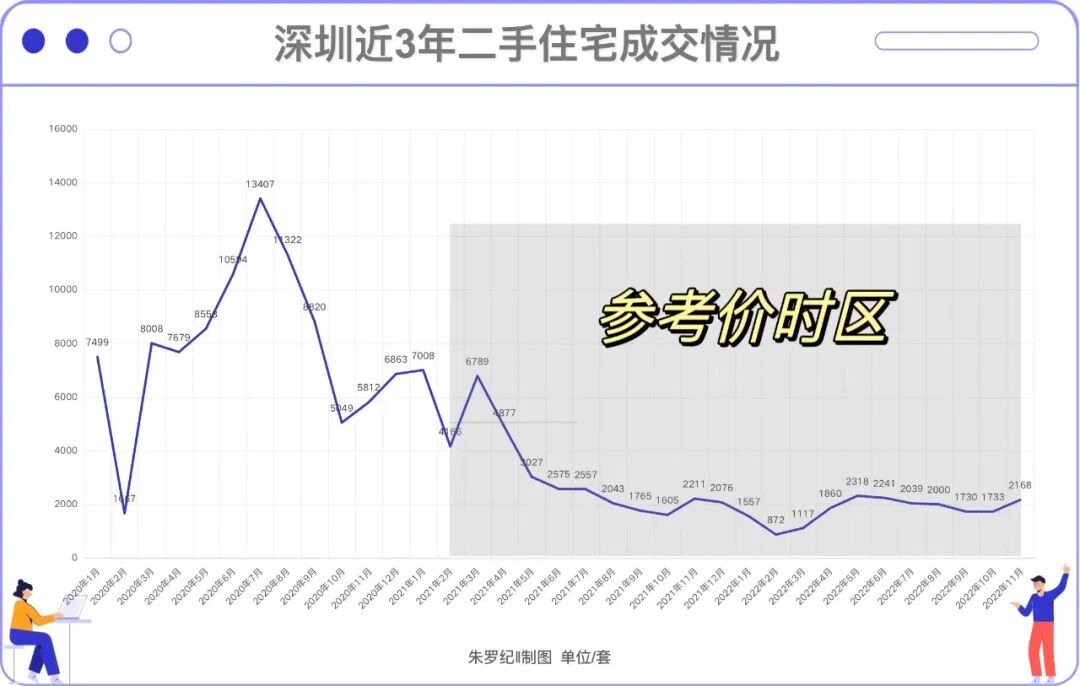
与极低的成交量相映衬,是二手住宅价格的全线走低,以及二手住宅存量的居高不下。9月乐有家数据,已有7成以上的二手住宅贴近二手参考价成交。人们关注较多的二手盘成交价格,至少都是3成以上的下跌才有希望成交,不然,买家连看房都不看。比如我注意到中原地产披露的一些数据,类似后海观海台从最高22万/平米下降到14万/平米,以国城花园、南天二花园代表的学区盘普遍腰斩。
第二组是。前海的新盘价格下探到8字头,还卖不完
。
11月27日和30日,前海两大网红新盘——万科瑧湾悦、天健悦湾府先后开盘。瑧湾悦推321套住宅,精装价1.05万/平米,开盘推出显著优惠——折后单价精装8.24万/平米起。入围比11.43,开发商披露销售9成。悦湾府推626套住宅,备案装修价约9.7万/平米,开盘前也推出显著优惠——折后单价精装8.27万/平米起。登记455批客户,入围比1:0.72,开发商披露销售35个亿(据此推断在约300套左右,去化率约5成),亦有坊间消息讲只去化了27%,相差甚大。
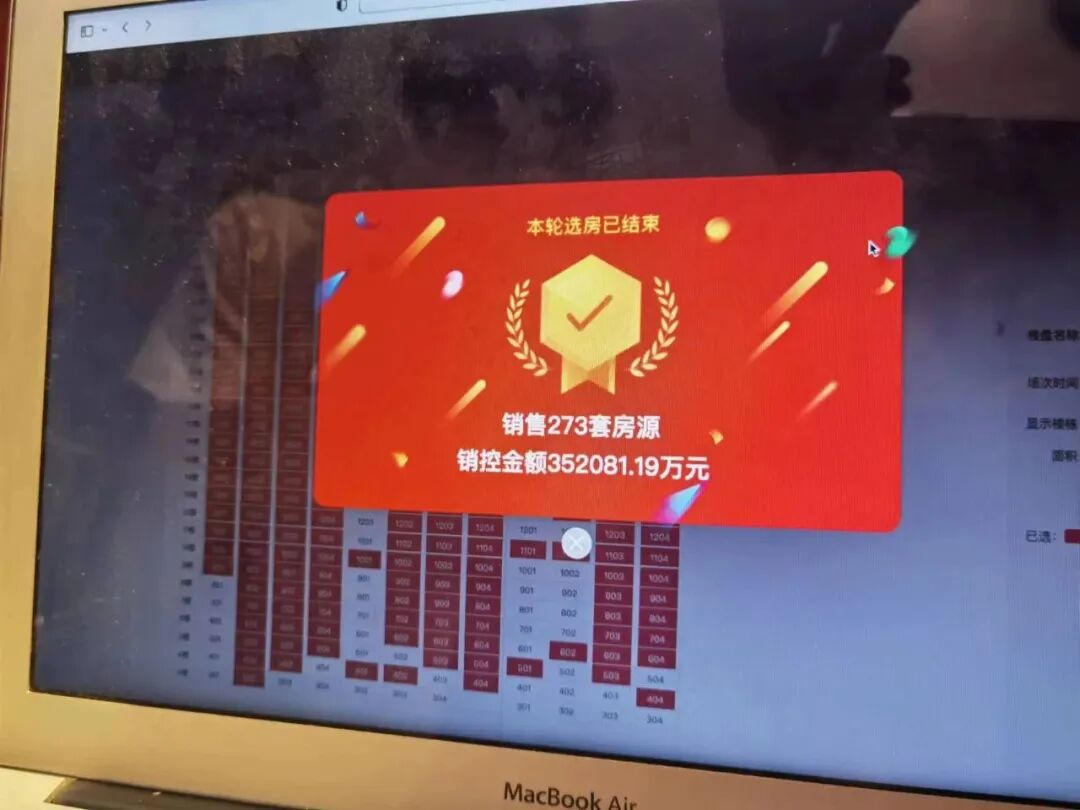 (万科瑧湾悦)
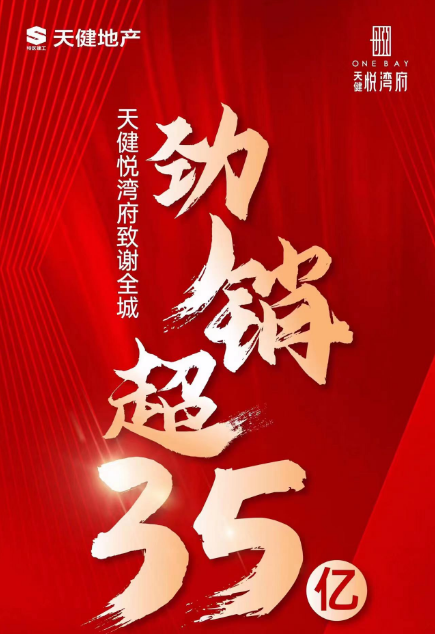 (天健悦湾府)
这两个盘谁卖的好其实不那么重要(符合我先前的推断,瑧湾悦胜出),我觉得最重要的是:
两个盘,在“8字头”的价格条件下竟然都没有卖完
。我们知道,前海在过去数年来,价格都是稳在“10W+”。2019年11月,颐湾府、招商领玺1期开盘,价格分别是10.2万/平米和10.8万/平米。2021年,龙光天境、天健悦桂府、招商领玺2期和润峯府开盘,价格分别是11.2万/平米、10.3万/平米、10.25万/平米和10.8万/平米。全部都是售罄。
但到了今天,2022年的第四季度,前海不但价格下探到了“8字头”,而且都卖不完了。
这个在一定程度上,是说明了改善性买家的接盘欲望是在下滑的。相比于9月开盘的招商玺,市场情绪在进一步转差。
如果说上面的新盘只有一定的说服力,那么再看
第三组数据
。
11月25日,深圳首批可售型人才房申购结果出炉,最终合资格的申购家庭为15294户,整体来看入围比不到1:3.5。和今年的新盘市况相比,这个比例已经是最高的了。但是,实际上这个结果是
低于市场预期的
,基于首批人才房的地段和总价,市场先前的主流预期是“将有几十万人参与”。
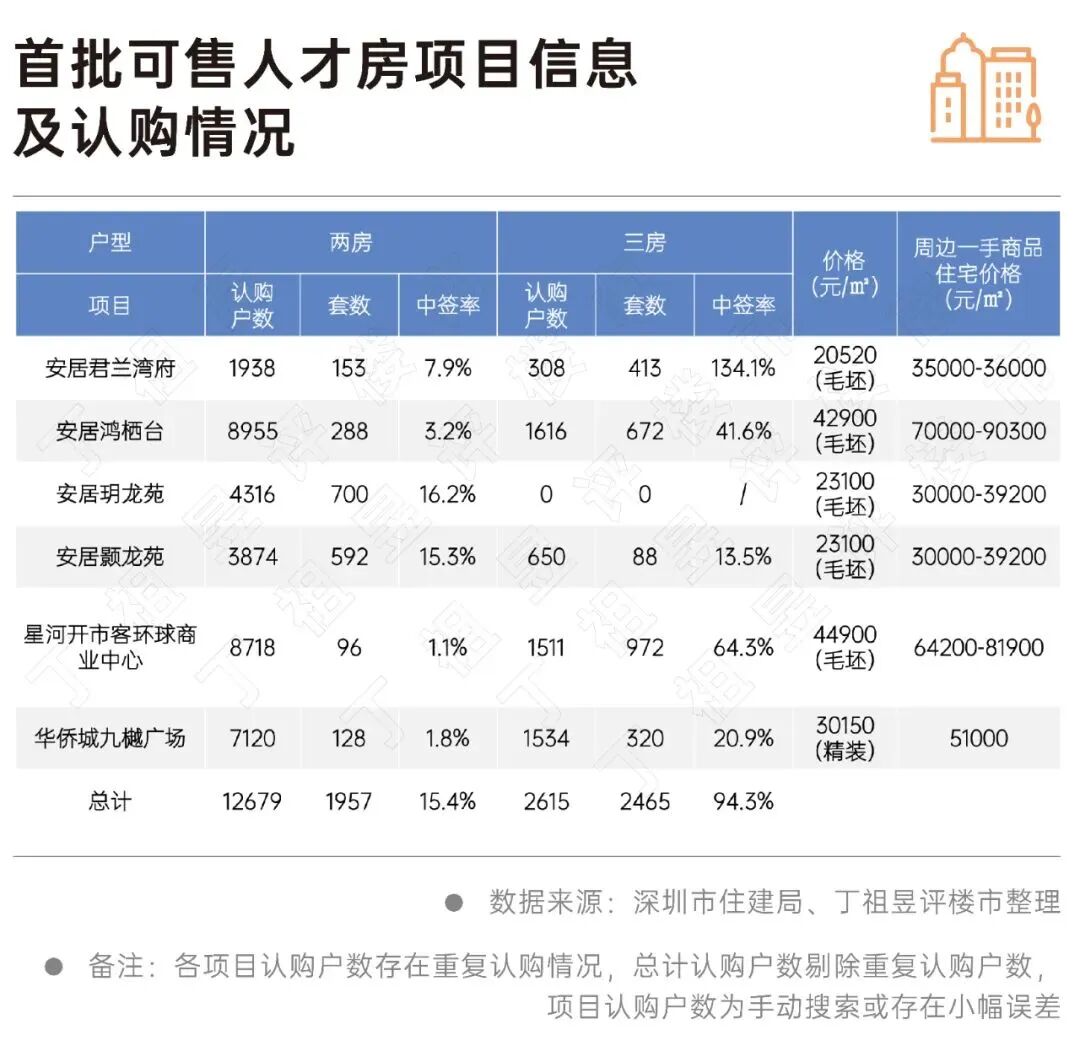
最终这个人数,应该可以说,
大家先前对人才房的受欢迎程度高估了
。撇除了套利者,真实的市场接盘者我们需要调低一下档位。也许最近的市场气氛,也同样影响了他们入市的脚步。
当然,造成这个结果,我想还有另一个因素。下面还有20个人才房项目,也许符合资格的人们想要等待更好的项目出现——比如花4.5万/平米买星河开市客,真的不如花5.8万/平米买前海深业云海湾,或者花6万/平米买蛇口的深铁熙府。这个取决于未来住建部门对人才房销售计划的信心透明度,透明度高,大家会不慌不忙。
从上面这三组案例综合来看,应该说,11月显示出的,
买房人的信心依然相当的萎靡,并且真实的购买力还在减少——无论是刚需还是改善型买家
。现在这个市场,是一个彻彻底底的真实“用家”的市场,除非极为长线与极低负债的少数投资者,大部分投资者都退出了这个有戏。
但这些是市场的A面,我们也可以看B面。
我倾向于认为,
深圳房地产市场的底部特征正在显示得越来越明显,今天的市场是一个对“用家”极其友好的市场
。当然,有关市场底部本身的判断,它应该是一个时间段和一个价格段,而不存在一个明确的点位,也与抄底无关。
我们可以从两个转变来推断,下面的市场我认为会慢慢的开始好转起来。
第一个转变,现在的真实房价真的跌的很凶,并且真降价会有人买房
。
上面已经说了一部分,放到整个市场来看。对于新盘,现在3万多/平米可以买到光明,而在2018年,光明就已经是4.5万/平米的价钱(那时候大运都卖到4.7万/平米),8万多/平米可以买到前海。再加上政府推出了大量的政策住房,4-6万/平米的价钱,就可以住到深圳的“核心都会区”。供应的增加、价格的下跌、结构的调整,这些对于“刚需型”买家而言,
都是多少年来没有遇到过的“好年景”
。
再看价格下跌就会有人进场,没有卖不出去的房子,只有卖不出去的价格。上面瑧湾悦、悦湾府是非常典型的案例。毫无疑问,两个楼盘的比拼万科赢了,但万科真正胜出的,我认为是
他们在开盘前非常果断的给出了优惠
,导致的结果是,它的限价比悦湾府足足高出了接近1万元/平米,但是它的折后起价却比悦湾府还要低,这样让一个“好楼盘”同时又拥有了“好价钱”。9成的销况,和之前比不及,但是在今天的环境下,别提有多好。
再有关于二手房的成交,现在的确差,但价格继续跌,量一定会起来。如上所言,超过7成的二手房成交已经贴近了参考价。那么,这意味着市场的“去杠杆”任务已经彻底完成。越是贴近参考价,越意味着它对首付的约束趋近于0。等到8成的楼盘全面进入参考价范围,市场的底色会浮出。一句话,市场继续下跌的动能在下降。
总之,我的意思是,现在这个市场,是对用家非常好、非常好的市场。价钱跌得很凶,意味着你可以花更少的钱买到原来同样的房子,客户少,意味着你可以慢慢的挑选。
如果真正的需要一套房子/换房子,我想不出比现在更好的市场
。当然你买了会不会下跌?这个从来都难讲,就像股价一样,我打个比方,我觉得新东方在线跌到5块钱已经到底了,于是我买了,然后它又从5块钱跌到了2块8。但是随后它的故事说明了,哪怕你5块钱买它都是一个大底。房子当然比股票长周期多了,但是资产价格的波动本质,都是一样的。我个人一直以来的观念,注重“当下”的需要,不关注未来的预测,也许可以让我们心态轻松许多。
第二个转变,下面房地产市场的信心会慢慢修复,一定比之前好
。
让我做出这个判断,主要是有两个因素。一个因素是,房地产行业流动性大危机的缓解。这个我们前文讲了,我比市场主流观点更乐观一些。决定这个市场的C端消费不会那么快速的回升,但是开发商因为流动性问题的显著缓解,会比之前市场理解的可以撑得更久。
要知道,房企再融资从关闸到开闸,这个过程可是超过了10年,超长期的压制一旦复苏,影响不可小觑。有些优质房企不但流动性问题缓解,而且我认为
他们还会拥有逆市扩大市场份额的能力
。
另一个因素则是,宏观的疫情Q零政策在走向宽松,无论还有多少担心,还有多少反复,我希望
这个宽松的方向都不会再倒退回去
。封控政策的调整,对于包括房地产消费在内的消费信心的恢复,会有很快、很好的正向作用。
这两个因素,会传导到房地产市场的信心上去,尽管这还需要一段时间,但它一定会发生。你不需要等到需求端真正复苏(成交量起来)了,才承认这一点。
最后,对于“用家
”
而言,这个时候买什么样的房子“最正确”?
从小技巧上说,这个阶段,我认为最正确的做法,莫过于是买那种发生了“
明显降价的现楼
”。一是,这样的楼盘价格出现了很大的折让,可以得到更大的安全边际。二是现楼不但可以让我们避开交付的风险(包括无力交付、质量缺陷),还可以缩减交楼的等待期。
基于传统经验,这个窗口逐渐的来临。
迈入12月,会有一些开发商为了冲刺业绩
,而选择比较大力度的促销行动,在未来半年内有需要购房的买家,应该多加关注。
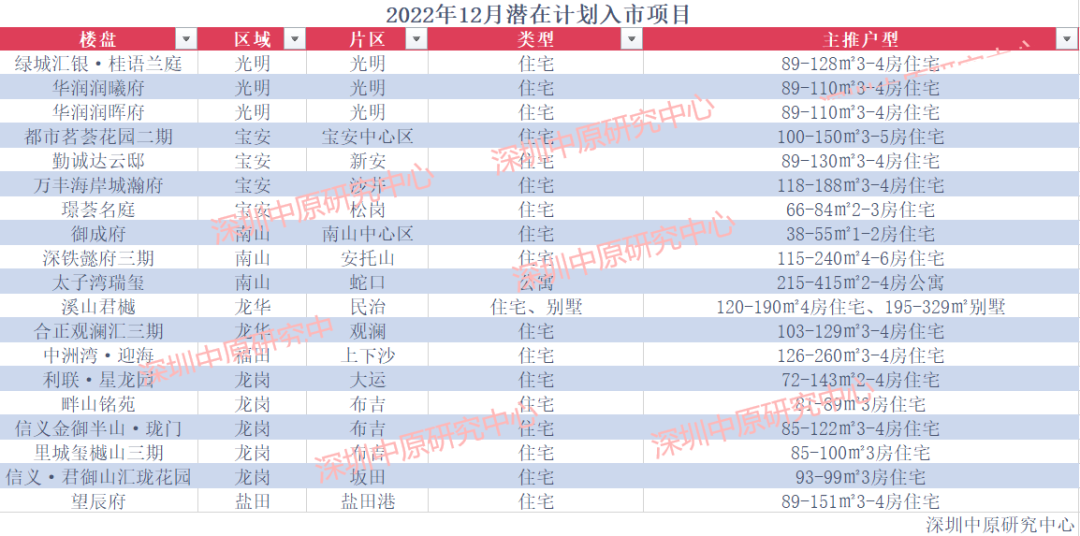
下面是中原地产12月份市场潜在计划入市的楼盘,大家可以仔细看看。
上次建了一个500万预算群,是鉴于今年城市副中心的500万刚需盘非常多,具体如何选盘变得复杂,应很多刚需粉丝的呼吁,新建的一个群。然后有些粉丝申请要建“1000万预算群”,我就同时开建三个不同的群——预算
在500万内、1000万内、2000万内
,有需要的童鞋,都可以扫下方二维码,备注清楚。希望大家通过交流,可以帮助自己更好的“买对”。
 朱罗纪约 7 分钟