市场等待的内需战略来了,昨晚谋划到
2035
年的《扩大内需战略规划纲要(
2022
-
2035
年)》发出。
信息量巨大,结合着我的老本行,我重点看的是两个方面。一个是整体方向,一个是房地产相关。前者是有“超预期”的部分,后者则需要辨析,但对未来阶段性的房地产政策,我的看法依然是“偏正面”(有一处是较为长远的利空)。
其一是,“扩大内需”战略确定,尤其是短期,
内需将大力刺激
。“扩大内需”本就是市场预期内的事情,应该说这是市场都人所共知并且翘首期盼的。我们先前在文章里也说了,无论是从长期战略方向还是短期经济抉择的角度,“扩大内需”都是2023年以及今后最重要的动作。
从长期看,主导中国经济增长的“三驾马车”最终还是要看消费,这是一国经济转型的终极方向。从短期看,就更不用说了,2023年“外需”大概率是废了——出口都在下滑,而我们自己的内需也经过1年多也基本废了。再不搞起来,明年的GDP都没希望,更别说长期的转型大计了。
从这些看,内需是2023年中国经济的最大看点。从行文也能看出来,
着力提振消费
,是最重要的动作。
其二是,
未来大主线是“消费升级”
。这一点我认为是“超预期”的,回到去年看,我们知道那时候的政策给到大家普遍的感觉是:向下内卷、拼夕夕,就是国家不提倡消费升级。之后很长一段时间,类似茅台要征收奢侈品税的传闻都很浓烈。
以此来观察《纲要》,至少它是“务实”的、“顺应潮流的”,正面回应了今天中国经济的不均衡现实(不均衡不是要打下去,整齐划一,而是要适当节制,齐头并进),也正面呼应了先前的“主要矛盾。”这里面最重要的一句表述,是在第三条:
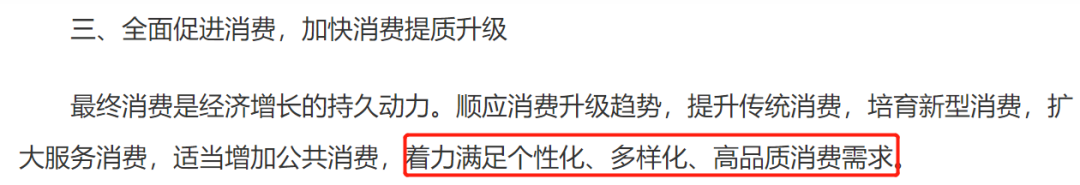
这是我最重视的一句话,我觉得它是这份内需纲要的“
纲要
”,下面的内容表述都是在围绕着这段话做文章。大家细读便知,比如说:
提高吃穿等基本消费品质……推动增加高品质基本消费品供给,推进内外销产品同线同标同质。
这个就是说,我们现在的衣食行质量都可以再提高,国家也鼓励内外销同质,那么,难道我们不应该可以简单的买到供港蔬菜吗?难道我们的国产奶粉标准不可以再升吗?……对于中产人群的生活品质提升,这是众望所归。当然,提质会意味着提价,但这不重要,中产人群现在需要更好的东西,要正视并满足。
更好满足中高端消费品消费需求……增加中高端消费品国内供应。培育建设国际消费中心城市,打造一批区域消费中心。
这个对深圳有意义。
类似的表述比比皆是:
大力发展度假休闲旅游。拓展多样化、个性化、定制化旅游产品和服务。
积极发展“互联网+医疗健康”服务,健全互联网诊疗收费政策。
促进共享经济等消费新业态发展……鼓励共享出行、共享住宿、共享旅游等领域产品智能化升级和商业模式创新。
发展新个体经济。支持社交电商、网络直播等多样化经营模式,鼓励发展基于知识传播、经验分享的创新平台。
……
看到这些,想到了什么?我只说一句,去年下半年以来,以上这些,全都属于“严打”对象。
所以,这份纲要和之前所有的政策转变一样,
具有重大的“纠偏”意义
。它承认并正视了“消费升级”的正确性,不管是基于要拉动经济增长的理由还是其它的理由。重要的是,在未来的经济发展里,
企业做消费升级的生意,是正确的方向
。这是最重要的一件事,它对市场信心的提振,就如它当初对市场信心的挫伤一样。
最重要的是这段话,这可以说是关于房地产近年来最完整、最全面的表述了(大家要收藏起来,时时回顾):
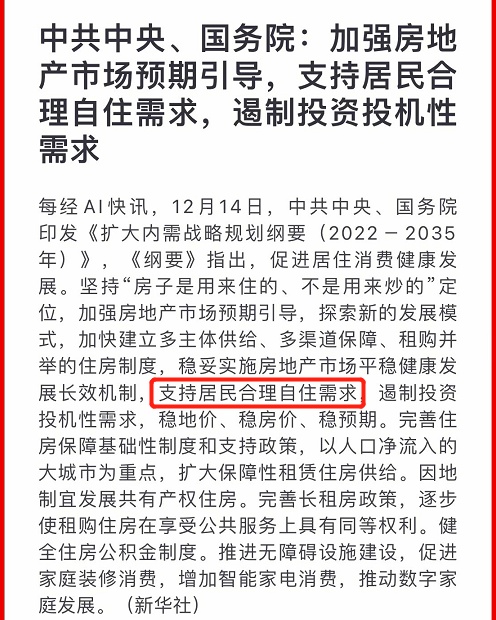
粉丝们关于这段话的解读是偏空的,因为“房住不炒”、“新发展模式”、“长效机制”、“遏制投资投机性需求”,这些长期以来都不是友好用语。“房住不炒”只要提,就意味着原来的五限令不放松,房地产股就要吓得跌一下子;“探索新的发展模式”,就是说要修正现在的商品房模式;“长效机制”就是指房地产税;“遏制投资投机”,就是要严打炒房;
但我的看法不同。首先这些概念现在并不能完全廓清,其次在理解上面,有分歧。
在前者,这些概念也不是第一天提了,我们需要完整的解读一下概念。
“房住不炒”始提于2016年,这些年都没有变过,怎么理解这个?房住不炒,不是房住不涨,也不是房住不跌,根本要义是要房子尽可能的
去除投(金)资(融)属性,尽可能多的保留居(民)住(生)属性
,表现方式是
ZF干预极度强化
。这个大原则已是房地产“国策”,不会改变,提它的意义是说未来依然会保持调控基调。
“探索新的发展模式”,始提于去年底的ZY经济工作会议,当时引发了市场震动,因为这意味着过去的“发展模式”历史使命已经完成,要被修改乃至被抛弃了。但到底新的发展模式是什么?还不清楚,因为内容太庞大了,是一个体系的再造。我想它肯定是不能靠“设计”出来的,而是一个政策-企业-市场多方互动演化的结果,就像1998年房改一样也不是“设计”的结果。现在在政策方面能看清楚的一点是,
住房“双轨制”一定是“新的发展模式”的最重要组成
。这个表现就是后面说的那些:除了商品房外,构建“共有产权房-公租房-保租房”三级住房架构,共有产权房(在深圳以安居房、人才房替代),指向的是平价可售型住房,公租房针对的是年轻人、外来新市民,保租房针对的是低收入者。
“长效机制”,一般市场理解就是房地产税。这个税,从长期看,早就明确了,早晚会开征。
但我的看法为什么不同?以上这些,说的是长周期,长远方向,拉远到2035年,这些东西其实不需要探讨,谁还会从长周期里相信中国还会放弃“房住不炒”?应该说,越来越少的人继续沉浸在过去的房地产大周期里了。我在过去多年一直在强调,房住不炒这个不会取消,偶尔它会不提,但是不会取消。
然而,放到今天这个内需纲要里来讲,它的时间周期更多指的是
阶段性
的。
我重点看的是两个方面,其一,关于房地产的部分,出现在“持续提升传统消费”的章节,就是在
衣食住行
方面的表述。这还不明显吗?这些内容说到底就一句话:
希望你多花钱多买东西
。放到房地产里也是这样,打头一句话是“促进居住消费健康发展”,不还是希望你多买房子,其它的,都是虚的。所以,这一点要首先注意。
其二,结合上面再来看,那段话实质想说的,我认为就一句:“
支持居民合理自住需求
”。只有这样去理解,才不但和这份纲要的大原则相配,也和今天的市场形势相配。在今天这个房地产市场形势下,哪还有什么“炒作”?企业、卖房子活着都费劲,哪还有能力去“炒房子”?因此,“投资投机性需求”,现阶段不需要“遏制”。
从这个角度去看,要点在于如何判断需求是不是“自住且合理”。这个会交给各地城市去自行判断,我的看法简单,
只要是自住的都是合理的
。既然你要扩内需,要促进消费升级,那就不能阻止别人换大房子,只要他是用来住的,不是炒的,不管多豪,都可以。
这是关于房地产未来阶段性政策精神的理解,下面还有少数和房地产相关。
大部分不值得讲,但是
第五部分
很重要。
并且其中有一处,改变很大。
这部分重点讲的是通过更高质量的城镇化来扩大内需,其中要点有三个:
其一,是通过公共服务均等化增加“新市民”消费力。农民进城但是户籍还在原籍,是为流动人口,根据相关报告,这个规模有3亿左右,现在的说法统一叫“新市民”。近年来,国家在鼓励各地城市通过给到他们户籍、公共服务均等,来激发他们留下,并且消费,包括买房子。这是一片“蓝海”,一方面他们留在城市会促进城市消费,另一方面他们在老家的“三块地”改革,也会激活一个新的、庞大的房地产市场。
其二,但在培育都市圈的表述里,出现了令人意外的话:“
推进超大特大城市瘦身健体,严控中心城市规模无序扩张。完善大中城市宜居宜业功能,支持培育新生中小城市
”
。
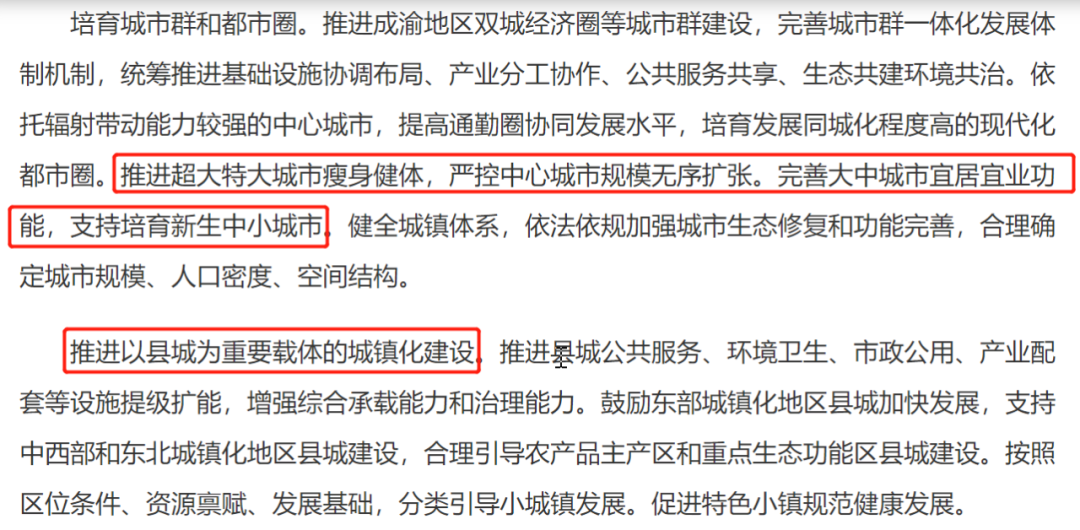
之所以说令人意外,因为大概在2014年起,中国针对大中小城市的发展思路,出现了重大变化,当时是严控超特大城市、大力发展中小城市。
但是在业界有大分歧,到了大约2019年,国家发改委的说法开始变化,不再提严控超特大,而是转向了依托超特大城市,大力发展城市群、都市圈。
这两年,为了促进城镇化,国家更是要求超大城市之外的几乎所有城市,都在快速放宽落户政策。
但是这次的表述安全转向,又回到了2014年的状态,开始严控城区人口1000万以上超特大城市。这个对于北上广深成渝,都不算是一个好消息。背后的因由是什么,还不清楚。
其三,最后一个是城镇化未来将以“
县城
”为重要载体。政策要求,推进县城的的公共服务、产业配套等等,“增强综合承载能力和治理能力……鼓励
东部城镇化地区县城
加快发展”。
和上面严控超特大城市的思路相结合,可能会慢慢会形成一些新看法,但是信息太粗,现在还无法判断。站在房地产的角度说,绝大多数的“
县城
”都不会有太多潜力,人们只要有希望有能力,还是会选择到超特大城市里寻求更多的改变人生的机会,集聚性会产生大城市病,但总归利大于弊。
 朱罗纪约 7 分钟