昨天中财办全文解读了中央经济工作会议,关于房地产是最全的表述。而且,里面明确出现了“支柱”用语。但是资本市场不买账,不涨反跌,所以人们觉得这些口号没有用。
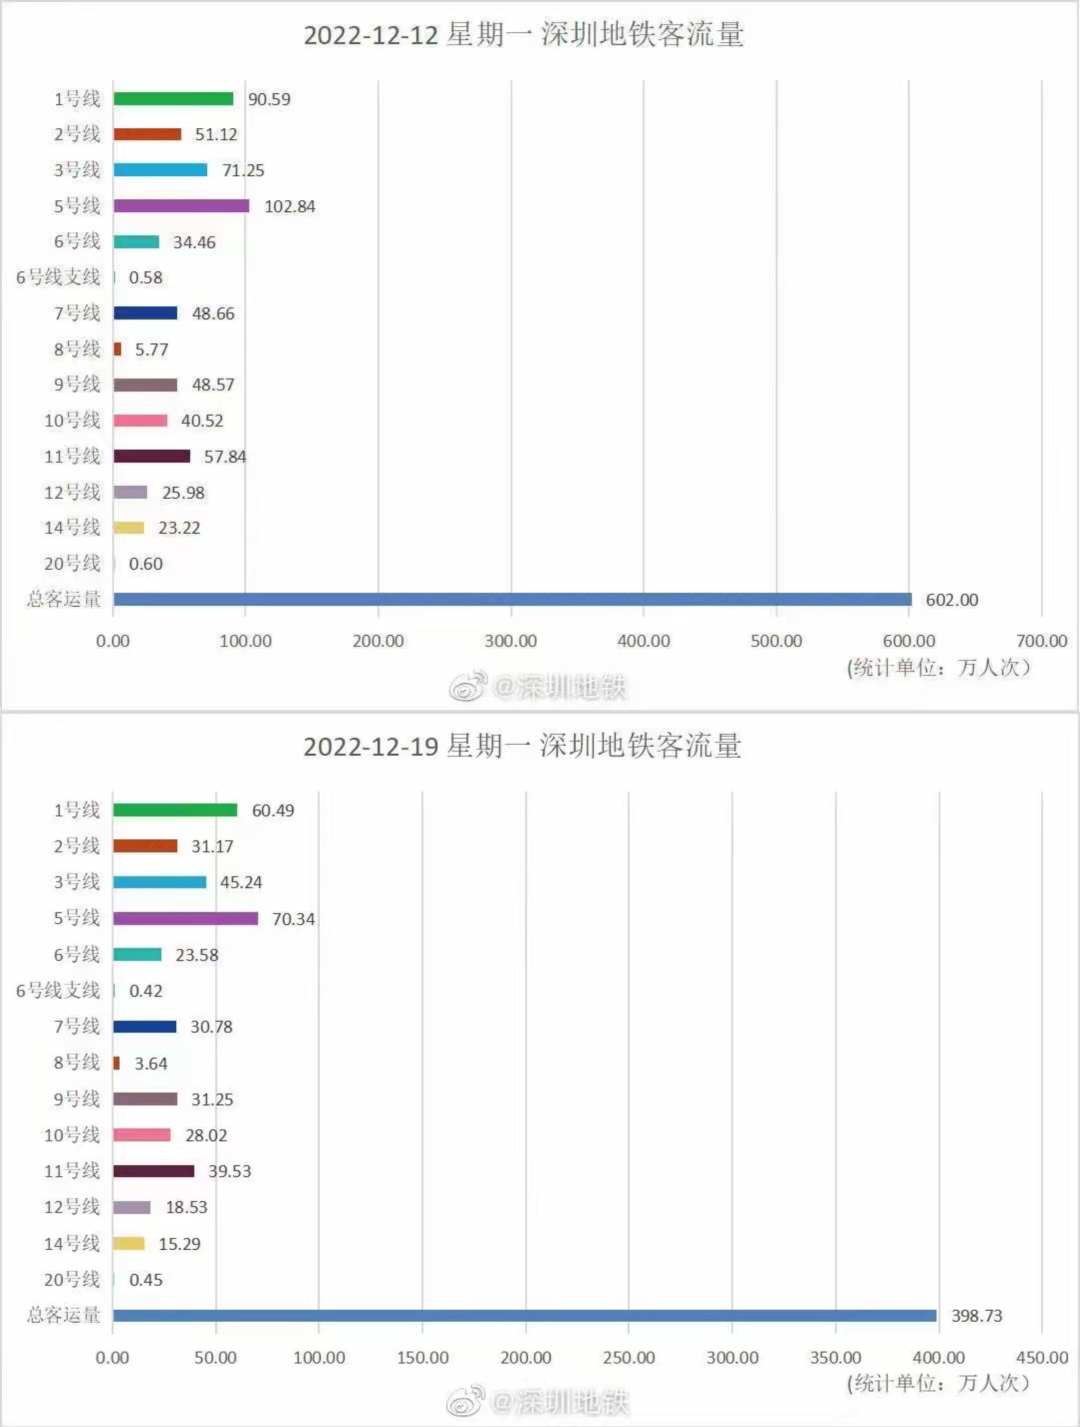
股市的短期走势不容易讲明白,神仙也不知道是涨是跌。短期下跌,也许是和LPR没有下调低于市场预期有关,也许是和疫情防控放开各地阳性大增有关,对经济的冲击大过预期。我今天看深圳地铁12.12和12.19两个周一的客流对比,从上周一的超过600万人次下降到这周一的不足400万,背后很直观的反映出疫情政策放开的短期冲击。这些变化中的事实,当然会表现在股市里。
但我认为,先前地产界关于“
复苏
”的判断,是不需要修改的。要解释的关键点在于:
定性和定量
的区别。市场之所以对这个“复苏”有巨大分歧,在于许多人把这两者搞混了。以我理解,包括郁亮在内,这两日市场所传递出的“复苏”论,其实都是一个“定性”的概念,指向的市场相比于先前的低迷会展开复苏,是一个方向。而市场上相当部分的反对观点,指向的则是,房地产市场要回到先前的状态里去,这是一个“量化”的概念。而且,
是一个不切实际的想望
。持“复苏”论的那一派,并没有抱有市场会重回往日状态的想法。
这样的表达侧重,需要市场厘清,找到可资讨论的起点。
看中财办这次的全文解读,有些地方比先前更加的完整,也有必要理一理。
1
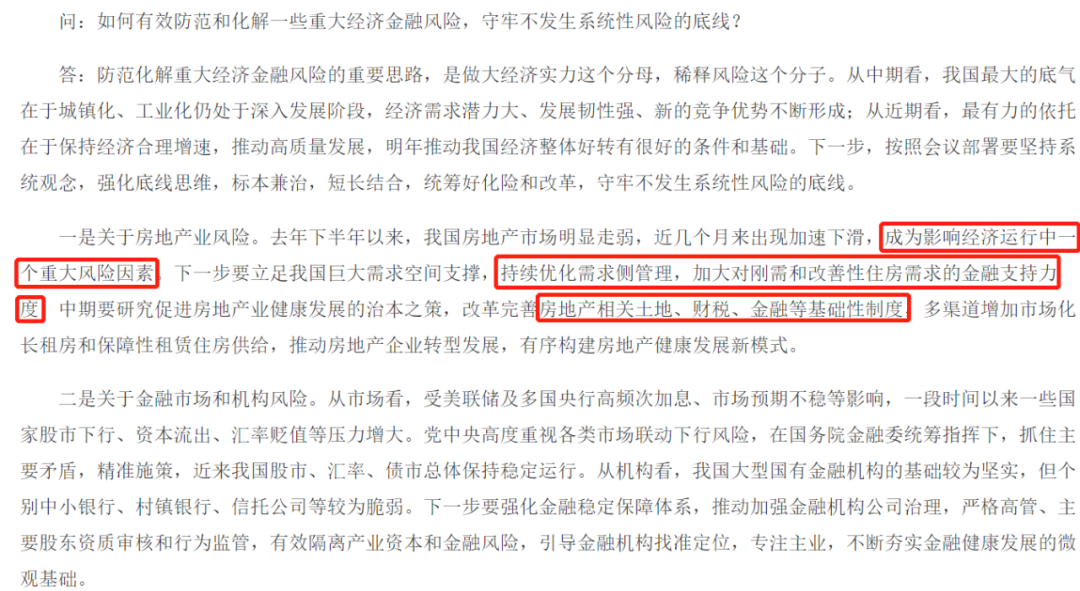
)直言不讳的把“经济支柱”写了出来
。非常有趣,先前中财办在论坛上公开讲话的时候,没有说这个,但这次的全文解读,直接写出了这句话:“要充分认识到房地产行业的重要性。房地产链条长,涉及面广,
是国民经济支柱产业
……对于金融稳定有重要影响,是外溢性较强、
具有系统重要性的行业
”。
我上文说是三天两提支柱《
三天两提房地产“国民经济支柱产业”,意味着什么?
》,现在,是
“三提”支柱
。不管是多少次提,背后传递出来的共同信号就一句话:房地产非常非常的重要,治房地产一定要“如烹小鲜”,轻易不要乱翻动。
这是对房地产的“定性”,当然你非要和以往它在历史上的“支柱”做比较,那就是量化对比了,这不是重点,因为大家都清楚,在定量上,一定会弱于往日。重要的是,这是和之前几年完全不提、疯狂爆锤相比较的。所以,它指向的是一个新认识,就是经济还是很需要这玩意儿,可以放一放。
2
)暗示了“五限令”即将放松
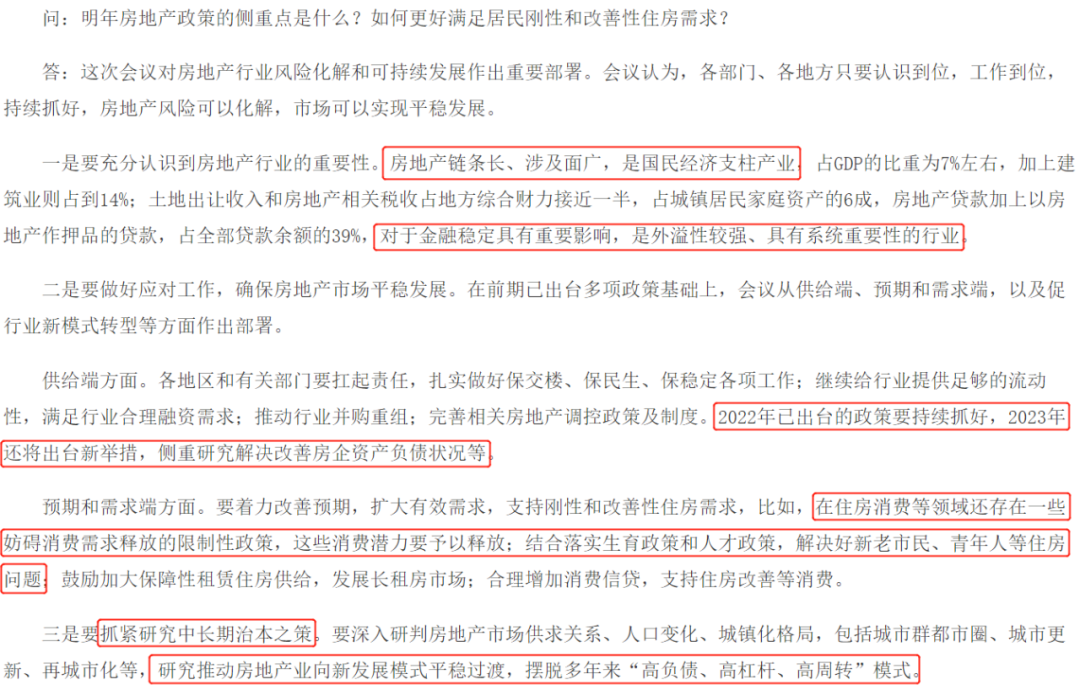
。中财办全文第二个不同的地方在于,关于如何防范化解危机,比先前说的更加的直白。在供给端和需求端,都讲的很直白。在供给端,说“2023年还将出台新举措,……改善房企资产负债状况”。但需求端的表述比供给端重点多了,主要都是在讲2023年如何
提振购房需求
(说明了供给端的核心提振政策已经出完了)。其间最重要的一句话是:“
在住房消费领域还存在一些
妨碍消费需求释放的限制性政策
,这些消费潜力要予以释放
”。
那么,在住房消费领域存在的“限制性政策”是什么?就是“五限令”——限价、限购、限贷、限售、限离。这些制约了相当大的消费潜力释放,尤其是限购、限贷。但是会有人问,这些政策各地从去年第三季度开始不就慢慢放松了吗?要我说,这个意味着未来一段时间,会有
全国统一的政策
推出,至少是省级——像2009年粤15条那样。这个和各地偷偷摸摸的自选动作,不可相提并论。
3
)“中长期治本之策”是后手
。这个上次分析过了,我认为,恰恰是这一段表述,更加有助于市场准确的理解房地产重新作为“经济支柱”的内涵,显然不是要回到过去,而是要为“向新发展模式平稳过渡”争取缓冲,新发展模式是最终的目标。
重点说第二点,关于需求端的提振。如上所言,2022年,大部分地方都放宽了调控,据中原地产数据,
截至11月末,年内各地出台房地产调控政策超1050次,同比上涨近70%,房地产调控政策出台数量刷新历史纪录
。
但为什么市场不买账,反而是政策一边放宽,市场一边持续的下跌?这个问题必须要解释,否则很难推导出,下面继续放宽就会有用的判断。
我的看法,相比于当初的打压,放宽的力度不及预期。或者干脆点说,
绝大部分城市的楼市,现在
的问题根本不是“五限令”政策“松不松”的问题,而是“要不要”的问题
。因为它们当初出台的使命已经完成,如果要提振市场,那么不应该再继续存在。而如果只是不断的变宽、变宽,但就是不取消,它将永远也不及预期。2022年,各地的动作就是这样的,别看出台的次数多,但每次都像是羊拉屎,完全不解市场所渴。
以上这些还是不考虑疫情冲击因素,如果加上这一点,
就是包含二线以内的城市全面取消“五限令”,也未必奏效
。应该借这样的环境,全面取消,让市场回归。政府该做自己的保障房系统,可以继续大力做。只要你的供应跟得上,未来的市场可以平稳。
另一个原因是,一线城市动作太少。四大一线城市是市场龙头,也是市场需求承接力最旺盛的所在,如果要重新启动市场,就必须要发挥一线火车头的作用。一线不动作,靠其它城市,不是没有希望,但会非常困难。2022年,四大一线城市几乎毫无动作,市场期待的深圳放宽住房参考价,也毫无声响。不但如此,深圳在加大市场供应量,以及推出可售人才房方面的力度,都是近年罕见的。市场接收到了这一点,
表现在10月开始,一二三线,所有类型的城市,新建商品住宅和二手住宅价格全面下滑,这是市场近8年来首次出现的现象
。11月,一二线新房价格环比下跌0.2%,三线下跌0.3%;一二线城市二手住宅价格环比下跌0.4%,三线城市二手住宅环比下跌0.5%。
基于这些考量,我认为房地产政策在2023年并没有什么选择:
全线城市放开限制性政策,视城市等级不同,政策松绑的力度会有不同,但是全线放开是大势
。
渴望当初疯狂出台的“五限令”政策进行实质性的大幅调整,是当时房地产市场的迫切期待
。
类似于北上广深一线城市,购房需求是非常庞大的,过往过度严苛的干预政策如果能够在这样的环境下,适度取消,不但可以助推经济发展,更重要的是,它将被证明是正确的。
我想市场会很清楚,深圳不可能、也不需要全面取消过去的限制政策,但是有一些放到现在的市场环境,还有没有必要执行,是可以重新讨论的。
比如:
二套购房的最低首付比是否可以下调?现在最高去到8成,加上参考价的限制,几乎是一次性付款。这个与支持合理自住的住房改善需求,是相违背的。而且现下成交量如此之低,放宽二套最低首付比,根本不会产生房价大涨的压力,并不会损害到其他参与者的利益。
三年限售是否可以取消?深圳2018年7.31推出住宅三年限售政策,削弱了房地产的流动性,今天的市场环境已经完全不同于2018年,房子不打骨折根本卖不掉。尤其在今天人才房价格6折、限售10年的反衬下,会加剧市场不公平的质疑。取消这个限售,也不会引发市场的剧烈反弹。
再如单身限购1套的规定、深圳购房门槛(非深户满5、深户满3)的规定,我认为现在都应该考虑做一些合理的调整。政策的目的是“房住不炒”,只要判断不会导致市场出现大肆炒作,政策都可以变宽。
另有分区域放宽限购,比如像东部三镇,多年来都是深圳房价最“抗涨”的地方,不要“不炒”了,连“房住”都难以实现。没有必要限购。
……
我们上面说的这些,都立足于两个原则:一是操作上不难,比如深圳都可以自选动作。二是原则上不会伤害到其他人,不会重新制造市场不公平,而是会令市场更加的公平,更加的走向平等竞争。每个人都有自己的利益诉求,但市场经济的最根本的规则是平等竞争,这个规则在任何时候都应该得到捍卫。政策尽管很难做到,但方向应该如此。
 朱罗纪约 6 分钟