生老病死,该来的终究会来。
前两天元宵节,我回了趟老家陪伴家人,本来挺高兴的,但经历的一件事却让我备受打击,到现在都没缓过来。
今天破例分享出来,
希望所有人都能看完并重视起来。
回家期间抽空和多年的旧友一起聚餐,聊到小葱,他是这个老友聚会上唯一缺席的人。他这段时间,都在医院守着自己的父亲。
他的父亲,在两个月前确诊了肺尘病。
他找上我,说需要一大笔钱。
作为多年老友,除了转小一万过去,面对他那头哽咽的话语,
拧巴了半天,我竟说不出任何话。
在元宵这个阖家欢乐的日子,他和妻子,只能在病床旁,面对着冰冷惨白的墙壁,呼吸着消毒水的味道,照顾在病床上奄奄一息的父亲。
死神,正挥着镰刀,对着病床上他最亲的人蠢蠢欲动。
说实话,这件事情到现在我都没缓过来。人到中年每增长一岁,自己身上的重担又多了一分,父母需要赡养,自己的儿女需要养育。
在现实面前,我真的做不到和年轻时一样,把家人生病当作小概率事件,觉得永远轮不到自己。
即使意外发生的可能性只有0.1%,可遇上了,对一个家庭都是100%的伤害。
前段时间看了一部剧,豆瓣高分剧作《人间世2》,更是印证了这种猜想,看完久久缓不过来。
身为儿子的廖延龙,在得知父亲得了尘肺病后,毅然决然卖了房车,凑了60万,连哄带骗把自己父亲拐到市区的医院治疗。
为了及时换上新肺,这种手术需要病人侧卧,从第四与第五根肋骨之间切开,用撑开器将肋间隙撑大,将病肺与胸腔剥离拿出。
医生手术的时候一直取不出病肺,后来才发现
是太重了。
父亲的肺部,因为长时间的粉尘的堆积,
本该柔软的肺已经硬得像块骨头。
廖爸爸坚强地完成了手术,不幸却发生在手术后续的感染和排异那一关。
当医生说病人瞳孔已经大了的时候,廖妈妈扑通就跪了下来边哭边给医生磕头:
医生,求求你,医生,求求你.....
一直乐观的儿子,再也伪装不下去了。
在得知父亲最终没有救回来后,他才终于撑不住哭了,一个30多岁的大男人,面对着镜头哽咽着说:
“这么多年想要的我都得到了,就你我没搞好”。
廖延龙卖掉身家凑钱给父亲看病,下决心搏一搏给父亲一个更好的生活质量,最后却没有落得一个好结果。
他接近倾家荡产,举全家之力也没保住父亲。最后自己、妈妈和他以后的小家就要长期负债,承受居无定所,艰难度日的绝望。
人大代表陈静瑜也透过镜头说:
“我不希望病人赌博来做移植,肺移植死亡率20% ,还不算上感染和排异。”
“60—70万是平均费用,如果经济困难建议大家不做,尽量不要人财两空。”
的确,生病最需要的就是钱。现在大部分的重大手术,不仅费用高,就算成功了,后续未知的庞大治疗费与康复费用,仍是压在普通双薪家庭头上的一座大山。
我相信大部分人,明知前方险路难难,
还是会坚定地砸锅卖铁,走向救家人的那条路。
廖延龙还能卖掉身家凑齐手术钱,现实生活中有多少普通家庭,辛苦了一辈子,因为一场病,被夺走了健康,也掏空了一家人一辈子的积蓄。
还有更多的家庭,
借钱众筹都凑不出手术钱,最后只能在病床上,看着自己的家人,等死。
不仅如此,
对于并不富裕的家庭来说,生命的繁衍生息,常常是建立在牺牲上一代的基础上供给下一代的。
好久以前的一则热搜,中年男人徐国洪是一位肝硬化晚期患者,肝移植手术结束,妻子紧握着丈夫的手,不停地说着鼓励、安慰的话。
但他苏醒后开口第一句,只问——还有钱没?
还有钱没?
你以为他在问自己的救命钱,实际他最牵挂的是妻儿日后靠什么活下去。
这就是一场大病对一个普通家庭最大的打击:生死关头,他们最关心的往往已经不是生死。
试想,
若能负担得起,谁会在老人与小家之间徘徊犹豫?谁会纠结于计算钱与生命哪个价值更高?
亲身经历过的人才知道,
在医院很多时候不是生与死的厮杀,而是贫穷与富有的对决。
虽然医疗科学的发展大大提高了患者的生活质量,有效延长了患者寿命。
但战胜重疾的背后,除了需要医疗技术的突破,更离不开金钱的支撑。
没错,我们确实有完备的医保体系,覆盖13亿以上人口,农村有新农合,城镇有职工医保。
可惜很多人不知道的是,
医保报销是有范围的。
感冒发烧等小病小痛还好,遇到癌症这样的大病,医保也只是杯水车薪,不能帮我们快速灭火。
拿基本医疗保险药品目录来说,2021年12月,国家医保局发布的国家医保药品目录,纳入医保的药物有2860种,
仅占比所有药品的1.78%。
而像癌症、急性心肌梗塞等此类高发重疾,为达到好的疗效,往往要用到进口药。
但80%的进口药不在报销范围内,剩余的20%报销比例又十分有限。
还记得33岁的复旦大学博士闫宏微吗?
终于熬出头迎接美好人生时不幸被诊断为晚期三阴性乳腺癌,最凶险的那种。靶向药,几乎成了最后的救命稻草。她跑到香港买帕博西尼,一盒30000块,21粒,平均一粒1400块。
试问,这样的开销下,有几个家庭能不喊穷?
命是活生生的温热,需要冰冷冷的钱保驾护航。
很多人和我一样,是家庭收入的主要来源,那么风险全集中在自己身上。说实话,这样的案例很能代表在读这篇文章的朋友们。
上有四老,下有一小,中间两个人,支撑起一个倒金字塔结构。只要其中一根顶梁柱倒下,家庭就风雨飘摇。
不敢想,万一哪天倒下了,年迈的父母如何安享晚年,年幼的孩子如何完成学业,孤身的伴侣如何支撑整个家庭?
谁都不希望意外发生,但生活不是剧本,我们无法预知未来,唯一能做的就是未雨绸缪。
一直以来都在劝身边的人买保险,但还是有很多人心存侥幸。2023眨眼来到,再一次很认真地劝大家,
要考虑如何转移风险,做好托底的终身保障。
因为你病不起、倒不起,你肩负着三代人的生活,如若风吹草动,又有谁能帮助你兜底?
而保险只占用你一点点现金流,却能极大程度上降低极端情况下的资金风险。
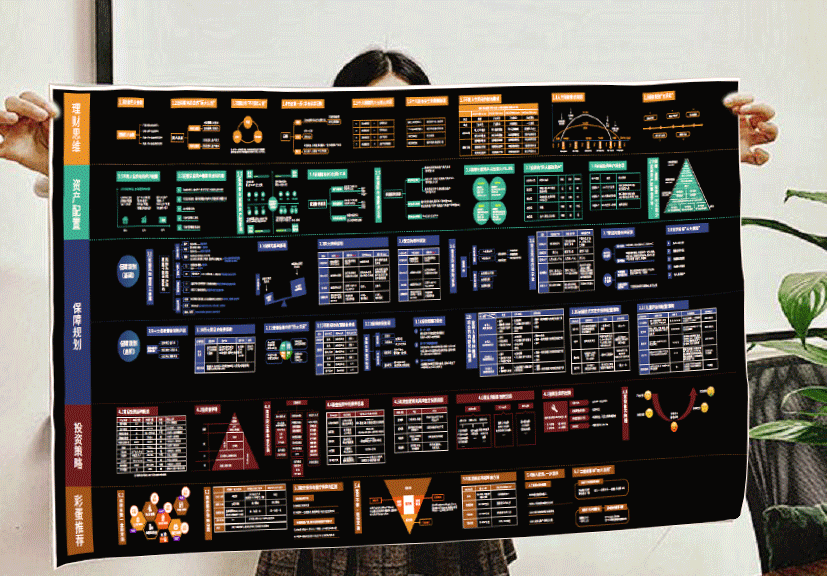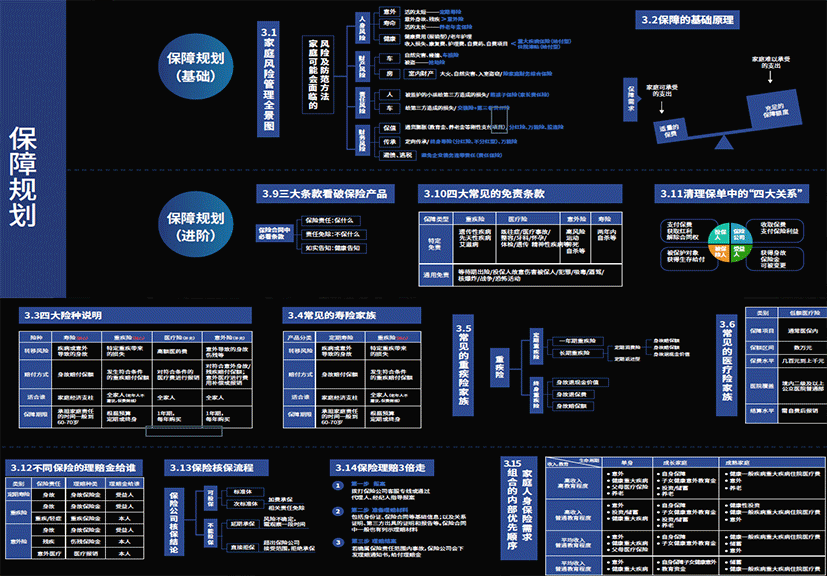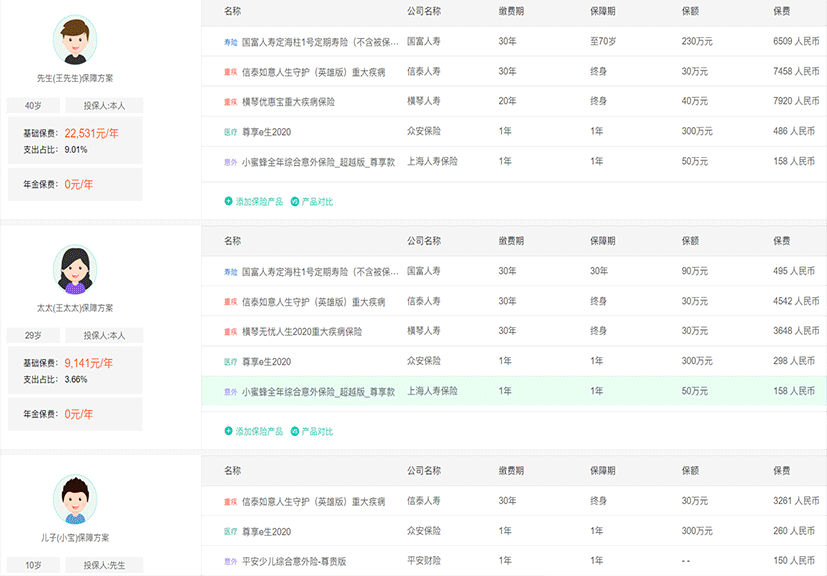
这是我给大家整理的
看病不花一分钱
配置思路:
支出项:
大病治疗费用:约80万
病后家庭收入损失:50万/年*2=100万
收入项:
社保报销:15万(平均)
商保赔付:165万(医疗险+重疾险)
一场大病三甲医院花费80万,经过社保报销和商保赔付后,没花一分钱,剩余100万拿来补偿患病后2年家庭收入损失。
即使生场大病也没影响家人正常生活。
然而很多人真说服自己去买保险时,却发现到处都是陷阱,业务员为了赚钱盲目推荐,更是不懂理赔。
如果能有
专业且靠谱
的人,帮我们在市面上数千款保险产品中,筛选掉隐藏着巨坑的产品。
甚至能给每个家庭规划出一个
适合自身的、性价比高
的保障方案,那该多好!
这也是为什么今天
第10次郑重向大家推荐专业、中立的水星1V1保障规划团队。
他们真的很不一样,没有上来就推销热门产品,更不会喋喋不休骚扰。
而是站在用户角度量身定制最适合的家庭保障方案,能比传统机构
节约足足6
0%
的资金费用
。
意外失业后如何维持原有生活?
孩子教育费用怎么提前储蓄减轻压力?
自己未来养老究竟需要多少成本?
家人生病怎么做到不花一分钱?
等等,全都做到有理有据,清清楚楚。
说个小细节,
生场大病的需求精确到了患病后的2年收入损失。
这意味着,大病后可以安心拿着几十万静养身体,完全不用担心拖累家人。
体验过后,推荐给了身边朋友,他们都赞不绝口。所以决定必须要把这么好的服务推荐给更多人。
为此特意争取了福利,和他们团队沟通后
原本需要699元的保障规划服务,现在限时免费100个名额给到大家体验一次。
除了给到福利之外,他们还提到由于政策监管严格,
近一个月内
的产品都会下架调整,重新洗牌。
这也意味着针对我们这个年龄阶段的
很多高性价比产品
或将不复存在,有需要的朋友抓紧,别错过这次机会啦。
平时他们的咨询都是要收费的,多次推荐给大家也是因为真的值得信任。
真心希望每个人都能去体验下这服务,
有没有保险都可以。
因为它关系到在那些性命攸关的时刻,你爱的人不被压垮;它关系到也许是生命最后的尊严,不慌不乱,对亲人的抚慰。
世事无常,让我们一起安顿好大后方,再去创造更确定的2023年。
强烈大家抓住这波福利,速速领取了,
小西第十次送福利,限前100名,手慢无!报名方式如下:
山巅上的加图2023年粉丝专属福利
🎁
扫一扫报名
即可
免费
获得价值
699元
家庭
专属1V1保障规划方案三份
+
家庭资产配置服务
▼
长按识别二维码
领小西福利,前100名免费
最后,再给所有朋友都提个醒,不要等灾难发生后才想起救命稻草。
福利名额是我辛苦争取来的,限前100专享,有需求的朋友千万别错过这次机会!
另外,报名成功的朋友,还可以获得
2份额外超值福利!
①免费获取
易理解、能操作、可落地的专属保障方案3份!
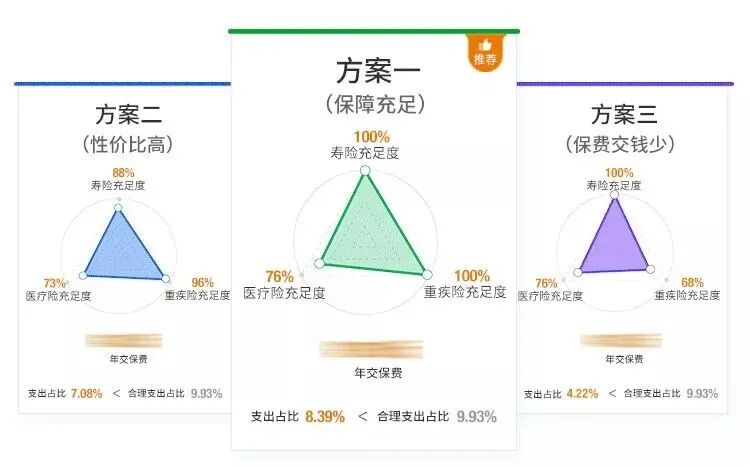
②免费获得
全网首发人手必备的《家庭保障规划宝典》电子版一份!
这份地图只送不卖,包含
14+个模块、41+张图表和300+个知识点
,简单直观,有趣易懂。
小西第10次送福利
前100名专享!速领!
扫码即可领取上述
两份额外福利
(附赠家庭资产配置服务)
↓↓↓
或点击
阅读原文
领取,
限100个名额
,限时免费!
 山巅上的加图约 8 分钟