今天是深圳二手住房“参考价”推行
2
周年,这
2
年来,深圳的业主群体尤其是需要置换的业主群体,基本上都是很抓狂的。(较个真,深圳的官方口径从来都是“参考价”,没有叫过“指导价”,这是有法律讲究的)。
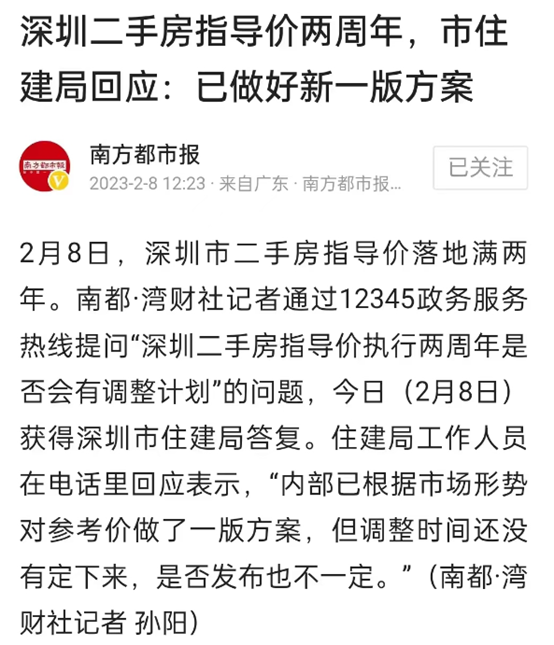
在今天这个当口,许多房主的心声是:这个参考价到底调整不调整?啥时候调整?因为按照之前的政策思路,住房参考价原则是一年一调,去年此时,深圳住建部门曾表示要做调整并发布,但未果。
看今天的媒体报道,住建部门依然没有确认,只是说做好了方案,但发布时间、发布不发布都不确定。
怎么看这个表态,有的观点猜测参考价会“往上调”,也有的观点猜测参考会继续“往下调”。具体怎么调我也不知道,基于现在的市场状况,我比较认同的说法是:
向着贴近市场真实成交价调整。这样调的目的,意在促进二手房成交,让房产的流动性恢复
。一刀切的上调或者下调,都无法实现这个目的。
在这里,我要认个错。因为在2021.2.08推行这个政策的时候,我曾经发表过看法,我认为这个政策对价格的冲击不会非常大,理由二手房的交易是极度分散的,根本没有办法进行有效的行政管制。参考纽约、香港等地过往半个世纪都没有成功过的住房租金价格管制,二手房参考价的行政管制也不会成功。二手房的业主会采用“抽屉协议”,来成功的消解掉政策。
从后来的情况看,短期内,的确出现了“
猛虎下山图
”——买一幅猛虎下山图送一套房,房子的价格没有猛虎贵。但是2年时间看下来,深圳的二手房无论是成交量还是价格,都惨不忍睹。直接说,深圳的二手房市场崩了,无论是量还是价,都崩了。
原因我后来对比过,我从来没有意料到一点:
深圳把二手房参考价和房贷政策严格捆绑起来,把住房参考价事实上定成了银行的放贷依据。这让深圳住房参考价的行政管制政策,事实上变成了“去杠杆”的金融政策
。这一点大家都知道是怎么操作的。
这是其它任何一个城市都没有的,2年来,有不少粉丝陆陆续续都跟我争论过,他们说,广州、成都都推行过这个二手房指导价,但是成交量也没见像深圳这样,深圳二手房的这个走势,只能说明深圳的房地产泡沫太大了。
并非如此,在这一轮大调整中,深圳不仅是全国第一个推行二手住房参考价的城市,而且还是执行这个政策“最货真价实”的城市。比如像广州,也出台过二手房参考价政策,但是最终没有和银行信贷捆绑,银行放贷依然是依据自己系统的
评估价
。等于这个政策空转了,虚晃一枪。
这是根本的不同,市场和非市场的区别。但是,错了就是错了,像二手房这样的调整我是实在没有预料到。对不对、好不好,姑且不论,但是这个猛烈度、持续度,超乎预期。
结合着今天乐有家的一份2年报告,我们来梳理一下二手房参考价推行以来,深圳二手房市场的几个主要特征。
第一个,是成交量出现“史诗级”的暴跌。
2021年二手房参考价出台当年,深圳二手成交量4.07万套,同比暴跌57%。2022年,又在2021年的基础上暴跌了47%,录得2.17万套,近20年新低。比起2020年的市场高峰期,缩水近8成。这个我之前也写过《》,的确是史上最惨,没有之一。有不少童鞋不信,不信你们自己去翻翻年鉴。
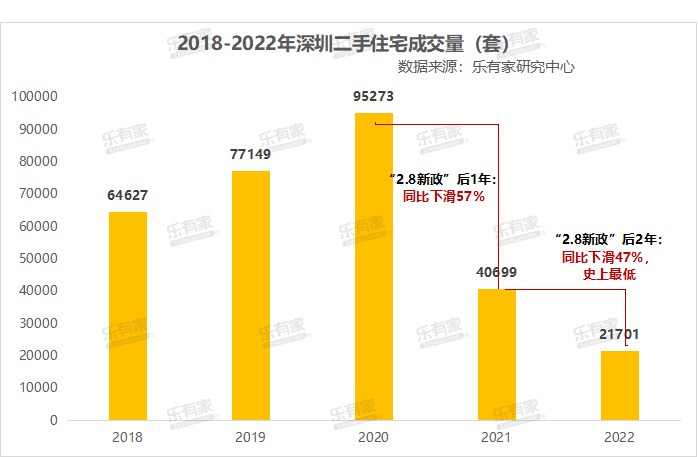
2.17万套,月均成交略超1800套,怎么理解这个成交量是很重要的。我认为,这个其实说明了
二手房市场已经失去了流动性
。不能说没有成交才叫没有流动性,而是市场的正常交易功能非正常丧失,房子有价无市,根本卖不出去,就是失去了流动性。这一点,和房企去年所处的状态是一样的。房企也是流动性丧失,市场也是流动性丧失。
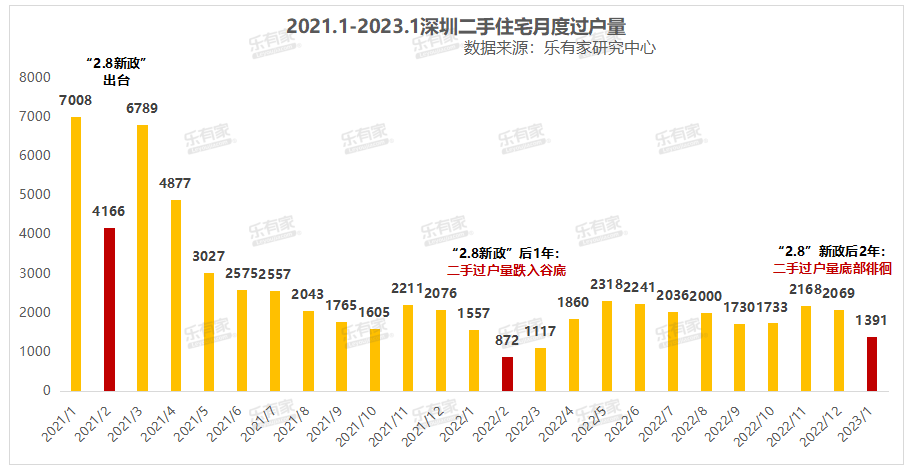
一直到现在,依然还是如此,可能下面的成交量会有所回弹,但是如果下面第二点的因素不解决,我认为不能期待有明显改善。是以,从这个角度,当前的市场从合理性角度讲,
需要适度恢复市场流动性
,让正常的、自住型的二手房交易转起来。
第二点,真实价格下跌的背后。
现在看不到二手房的真实价格,中介的APP也都只有参考价。等于说是市场最大的指挥棒——
价格信号——
不见了,每个市场玩家(包括开发商、主管官员)都只能像瞎子摸象一样,获得零碎的价格信息,并依据这个价格信息来理解市场的全貌。
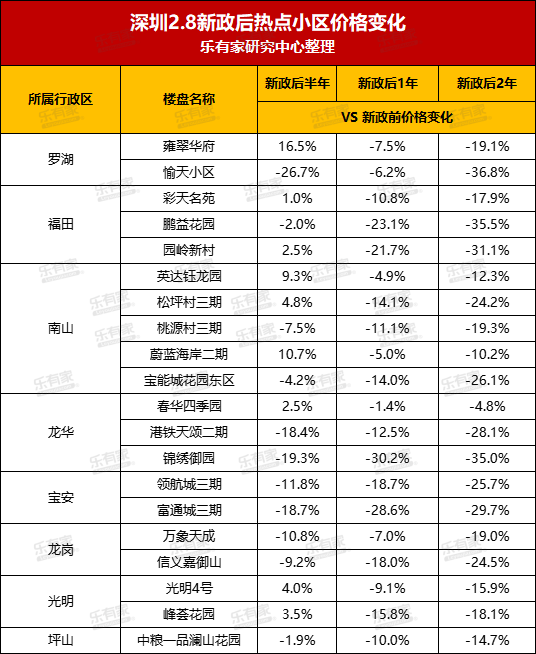
看乐有家之前披露的真实成交价格,总体成交价格是下跌了1成,这次又披露了热点个盘的成交价格波动。2年来,热点小区价格多下跌2-3成,而一些之前因学区概念爆涨的老小区——比如愉天小区,跌幅都3-4成。中原之前的数据显示,跌的更多,有不少都在4-5成,腰斩的也有。
看整体的价格波动,二手房参考价出台2年,深圳已经有
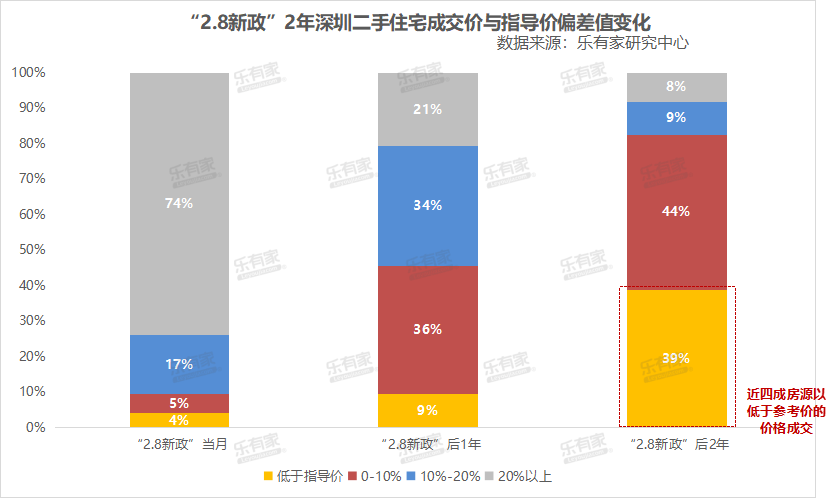
接近40%的房源以低于指导价成交,接近参考价(10%内)成交的房源超了8成
。经过2年,参考价取代了所有的价格,成了市场的指挥棒。现在的买家议价时,都是一律朝着参考价下10%的力度去压价。前几天我有几个粉丝,一个在宝中买,一个在龙华买,都是这样。你的房子挂牌超过参考价,房子便很难卖得掉。
人们都说这是参考价的威力大,但实际上懂的的知道,这是信贷力量的威力大。之所以参考价成为唯一重要的标尺,最重要的原因是它直接“指导”了银行发放的按揭贷款,很好的实现了“
去杠杆
”。如果你的价格高于参考价,那么就意味着买家要付的首付非常高,如果买家他恰好又是二套房(首付本身都要7-8成),就经常相当于接近全款买房。
所以,这是深圳二手房市场量价齐跌的真实,不要说深圳,放到任何一个城市,这么来操作,我都坚定的认为:答案都不会有两样。
从以上的量价波动来看,应当说,原本为抑制房地产市场过热的调控意图已经实现,这当然不全是参考价的功劳,房地产整个行业的大波动、外围经济宏观环境的波动,乃至疫情因素,都构成了综合压制。
让市场不但出现了降温,并且快速滑向了过冷
。
如果说最好的机会窗,可能住房参考价在去年做出调整为佳。现在的这个市况,可以说早就调整到底了,所谓物极必反,即便是二手房参考价未来不做任何调整,房地产市场自身也已经在积蓄修复的动能。随着宏观环境的转温,市场成交量出现恢复是必然的事,2023比2022一定会好,只是好多少的问题。这个反而让现在调整参考价,又变得举棋不定了。
看来,对房地产市场想实现外科手术般的精准调控,总是不那么容易。我知道市场对这个参考价的认知是存在着巨大的分歧的,我个人的看法过往也都发表过。时至今日,我认为可以“云淡风轻”了。很多事情的出现,都有他的理由,作为市场的的参与分子,要有应对许多极端状况的心理准备。市场从来都是波动的,不需要被政策搞慌了针脚。
面对这个2周年的市场,我是不建议粉丝们一天到晚的预测政策的走势,也不建议大家被朋友圈三天两头刷屏的“重磅”传言给吓到。乐观、冷静、从容,该做什么做什么,按照自己的节奏来。
如果深圳这座城市的整体经济增长依然饱有含金量,那么房地产价值长期必然也会回归到它应有的位置
,这一点常识,什么力量它也改变不了。另外,
在中国的大城市买房,和股市非常不同的地方在于:注定它是“长期主义”(一锁就是6-7年),既符合政策精神,也应是基本策略。所以,面对这些短期的扰动,心态上可以放轻松一些。
 朱罗纪约 6 分钟