提前还贷吧,时代已经变了
花 花爷本人约 4 分钟
上个月在
【愚公掘金】
回答了一个提问。
有位花友说他在父母的支持下,在上海买了一套小房子,本人也不是特别会理财,要不要提前还贷?
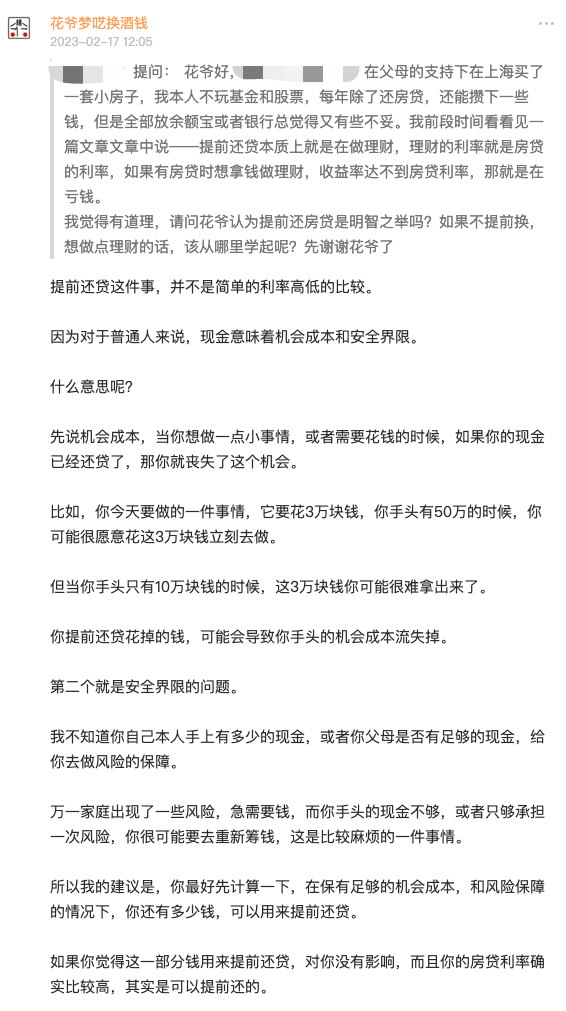
这个问题很典型,非常有时代特点。
而且最近这段时间,和提前还贷相关的事情,也在反复上微博热搜。
甚至还有很多人出攻略,提前还贷怎么排队比较快。
其实“提前还贷”是一个特别有代表性的风向标。
因为在我们80后、90后的认知里,之前有一个大家普遍认同的观点:
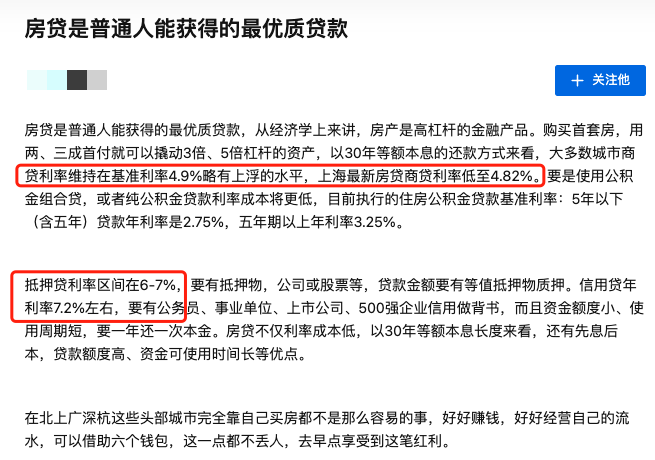
房贷是普通人能够拿到的,最优质的杠杆。
而到今天,所有人都在讨论“要不要提前还贷,如何提前还贷”。
疫情之后的2023年,时代真的已经变了。
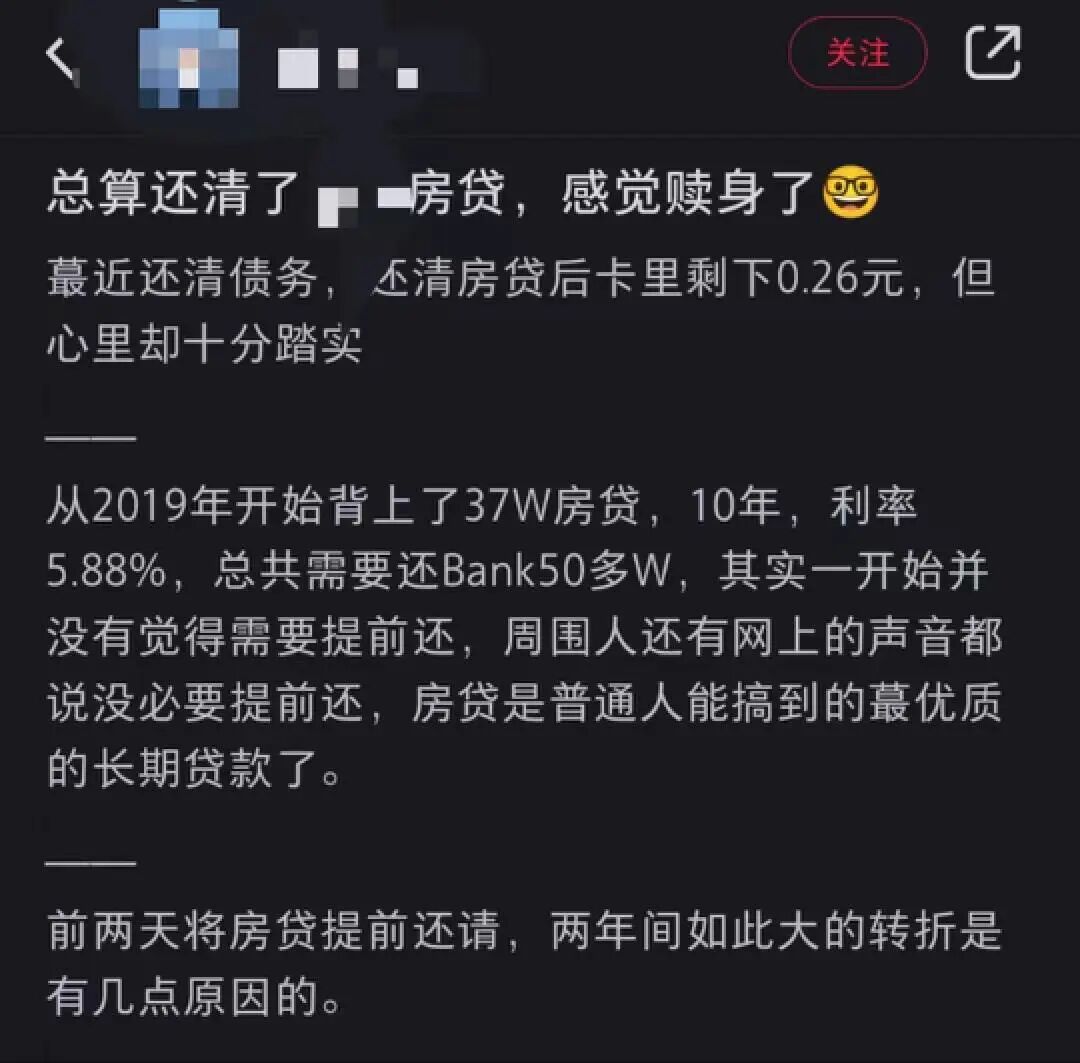
他在2019年的时候,还坚信房贷是普通人能够拿到的最优杠杆。
但是到2023年,还是把贷款提前还清了。
为啥?
判断贷款是不是优质,有3个要素。
第一,利率够低;第二,时间够长;第三,金额够大。
而房贷在这3个要素上,在当时都是最优的。
那时候的房贷利率,比抵押贷还要低,而且还能贷30年。
拿了贷款,手里有更多的现金,就可以投身到更多的机会里面。
像2019、2020年的时候,正好是上海房价最近一轮的大涨。
其他一二线城市,也都涨了一波。甚至周边城市的涨幅都带动了。
而彼时的股票市场、数字货币市场,也都有投资的空间。
但是你再到2023年,在当下的场景来看,这句话就不成立了。
我们刚才讲的优质贷款3要素,利率、时间、金额。
以前的房贷普遍是5%左右,在现在已经逐渐降到4%出头的房贷面前,不再优质了。
甚至现在上海的公司抵押经营贷,已经降到3.2%了。
现在你还保留以前手里5%左右的房贷,感觉吃了大亏。
还有一点。
就算房贷是优质杠杆,杠杆用来干嘛呢?给普通人的投资机会,几乎不存在了。
普通人手里拿着现金,也不知道投资啥好。
搞不好,还会被投资骗局给骗走。
需要“保留现金、等待投资机会”的情况,对普通人来说,不成立了。
所以花爷的建议是,如果你就是个普通人,有这个能力的话,提前还贷确实是一个比较优质的选项了。
当然了,如果是创业者、商人、有创收能力的人,有一些现金在手里,总归是更踏实的。