没有人比我更懂35岁
M MacTalk约 7 分钟
前几天发小突然来找我,到发文这一刻,内心久久不能平静。
说是家里的老母亲突然心肌梗塞,砸了 17 万,人才得以从 ICU 中抢救回来。接着医生又提出要做心脏搭桥才能保证今后的生命质量,
至少要再付出几十万。
发小的条件其实挺不错的,他做开发的,一年能有 30 多万收入,按理说不至于到找别人开口借钱的地步。
作为多年老友,我很想去帮助他,但同时心里又很纠结。
借钱吧,知道治病是个无底洞,还上这笔钱遥遥无期,自己手头也没那么宽裕。不借吧,心里又实在是过意不去......
最后拧巴了半天,转了几万块钱给他,想让自己内心好受点。
说实话,这件事情到现在我都没缓过来。人到中年每增长一岁,自己身上的重担又多了一分,父母需要赡养,自己的儿女需要养育。
生老病死,以前总以为看透了这些东西。但没想到,拥有的越多,就越不能承受失去。在现实面前,我也不再像年轻时一样,觉得家人生病是小概率事件,觉得自己可以坦然面对。
即使发生的几率只有 0.01%,遇上了,对一个家庭都是 100% 的伤害。
想起之前看过的一则新闻。
江苏的吴先生,39 岁,当了半辈子老师,安守本分,兢兢业业。而就在前几天突然出现在论坛上,请网友投票决定父亲的生死。
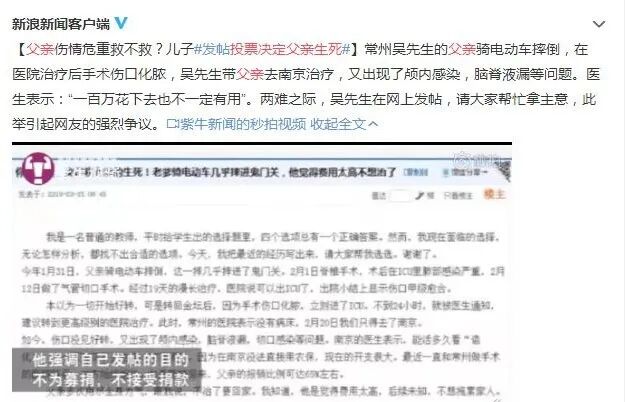 他父亲骑电动车不慎摔倒,没想到一次小意外竟造成了严重后果,脊椎受损、肺部感染。
从家乡转去省会城市的医院,做完两次手术休养半个多月后,父亲终于慢慢好转。
可是一家人刚出院回到家中,父亲的伤口却又开始化脓,同时出现颅内感染、脑脊液漏、切口感染等问题。
父亲不得不再次住进 ICU,一天花费少则两三千,多则五六千。
医生告诉吴先生,如果保守治疗,短期内他父亲就可能有性命之忧,有可能下周末都撑不到。
如果做开颅手术,康复的几率也很小,
一百万花下去也不排除人财两空的结果。
虽然吴老师和妻子都有工作,父亲也有医保。
但医保能保的部分十分有限,加上后续未知的庞大治疗费与康复费用,这无疑是压在这个普通双薪家庭头上的一座大山。
为了省钱,吴老师六七十岁的老母亲甚至不愿意去住旅馆,一直在医院长椅上过夜,看着老人一把年纪还要受苦,作为儿子他实在是心疼。
但他除了是儿子,还是丈夫和父亲。
如果倾家荡产,举全家之力也没保住父亲,
那么活着的孩子、妻子和他就要长期负债,承受居无定所,艰难度日的绝望。
种种考量,万般纠结,迟迟下不了决心的吴先生决定发起投票,将父亲的生死交给网友。
毫不意外,网络一片骂声:还没尽全力就让一群陌生人来决定亲爸的生死?这配当老师?
 吴先生配不配当老师我不做评价,但凭借我多年的社会阅历,
在“老人和小家之间怎么选”这个世界难题上,大多数人其实都会选后者。
孩子患病,家长大多会砸锅卖铁、不惜一切,而年迈父母患病,成年子女首先权衡的是钱,是现有生活是否会受影响。
因为当上有老、下有小时,“救不救”不只是良心问题,
还是一个有限资源的可持续分配问题。
试想,若能负担得起,谁会在老人与小家之间徘徊犹豫?谁会纠结于计算钱与生命哪个价值更高?
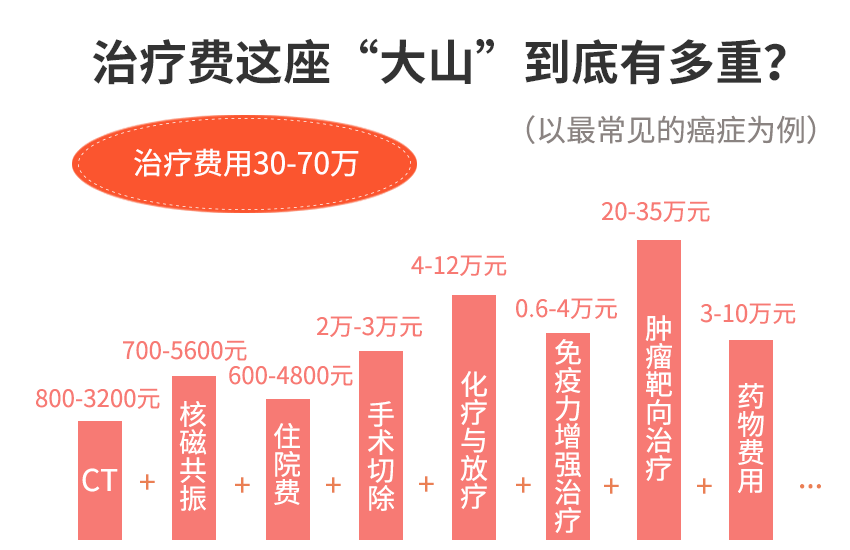
没进医院的你,根本不知道钱有多不经花。
拿最常见的癌症来说,住院费、医药费、护理费、设备使用费等,随便一圈下来可高达几十甚至上百万,
轻易就能将一个家庭几代积蓄全部没收。
如今的我们,万事顺遂的时候,一切看起来都还过得去。但意外一旦来临,大多都招架不住。
不敢想,万一哪天我倒下了,年迈的父母如何安享晚年,孤身的伴侣如何支撑整个家庭?
我们很难避免一辈子不遇到这些事情,也无法避免它给我们的生活带来冲击。但是有两样东西是我们可以决定的:
第一,是面对苦难的态度。
第二,是未雨绸缪的准备。
至于如何准备?思来想去,发现其实也没太多的办法,就两条路:
1、在利用好杠杆的同时,还要不断增加收入、控制开支,掌握尽可能多的存款,以应对可能出现的意外。
2、对于结余比较少、收入增幅比较慢的读者,可能最好的办法就是把自己和家人的保险配置齐全,用尽可能少的钱,把自己不能承受的风险转嫁给保险公司。
(本文不推荐任何保险产品)
关注我的老粉丝都知道,一直以来我都在建议大家一定要把保险配置齐全,那是因为,这些年我在医院里见证了太多这样的悲剧,
而这些悲剧很多时候都是一份很便宜的保险就能解决的事情。
借此机会,想再给大家做点简单的保险科普,都是很实用的知识,希望大家耐心看完。
相信大部分读者都已经参加了城镇医保或者新农合,因而可能会觉得已经后方无忧,那你就错了。
虽然国家这些年一直在医保方面做了不少努力,每年的灵魂砍价都能登上热搜。但在感谢国家的同时我们也要认识到,国家的医保只是基础医疗保障,毕竟并不是万能的。
比如,医保可报销的药品有 2800 多种,在市面上 20 多万种药物中只占很小一部分;而且在医保起付线以内、封顶线上以上、报销比例外和医保目录外的医疗费用,都是要自己承担。
保险的作用就是在遇到疾病、意外等风险时,帮我们承担风险,把损失降到超低。
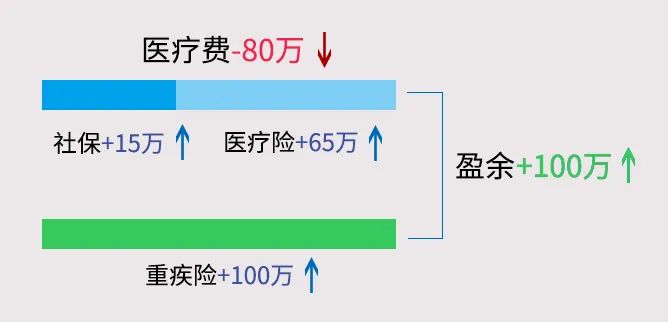
假设一场病可能要花费 80 万,经过社保报销和医疗重疾险赔付后,没花一分钱,剩余 100 万拿来补偿患病后 5 年家庭收入损失,
生场病也没影响家人正常生活。
关注我的读者应该很多都是家里的经济支柱,我相信,动辄几十、上百万的治疗费并非所有人都能轻易掏的起的,就算掏得起,那又得花多少年来追回这笔损失?
可以这么说,没保险的家庭就像一个脆弱的玻璃球,遇到冲击整个家庭就碎了。而有保险的家庭就像是一个皮球,即使被打压也能够弹起来。
但保险不能瞎买。
保险本身是有很高的门槛的,涉及金融、医学、法律三方面知识交叉。
因为不懂相关知识,买错保险,最后赔不了钱的,大有人在,大家见过的也不止一个两个了。
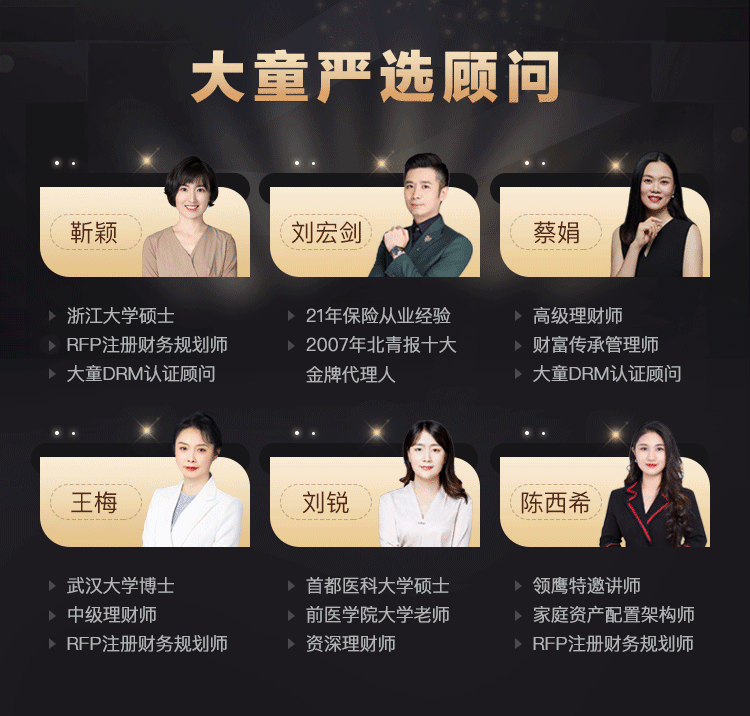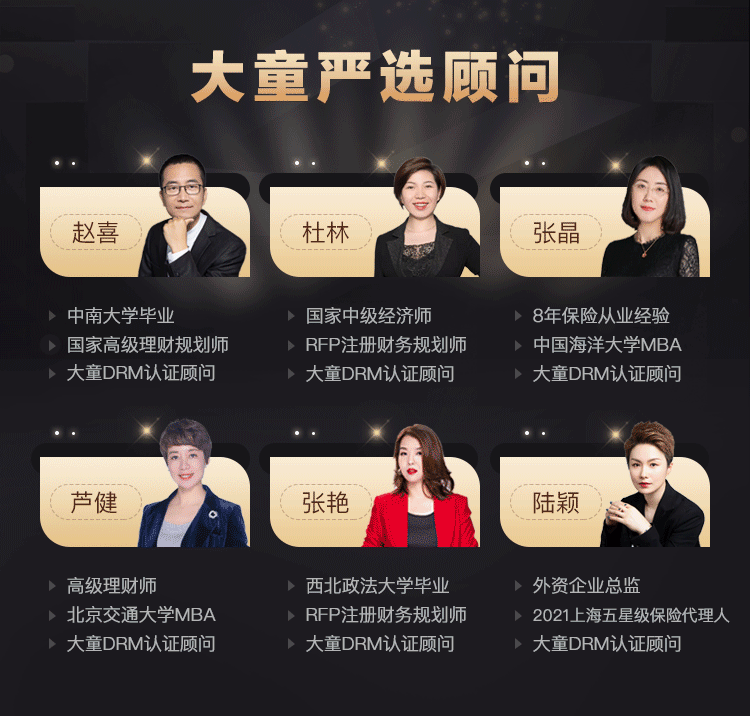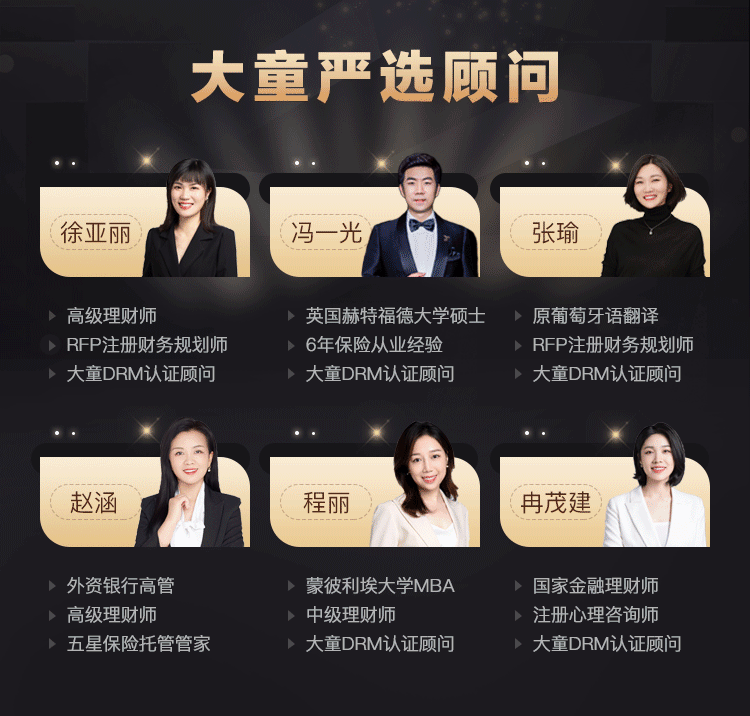
为了避免大家掉进买错保险的坑,在此,我再次向大家郑重推荐我的老朋友,一家靠谱的第三方保险咨询服务平台:
他们平台的保险顾问都非常专业,体验后感觉确实很不错,建议大家在挑选具体的保险产品前,都先去找他们做个全面的了解和咨询。
他们家的
「家庭保障规划服务」
非常专业、细致,很多人亲身体验后觉得很不错。
发生的悲剧,让我很感慨,所以特意争取了 50 个免费咨询的名额给到各位,先到先得,下文长按二维码即可报名领取。
免费名额只有 50 个,报名方式如下:
Mactalk读者专属福利
长按扫码报名即可
免费 获得价值 500 元 专属家庭保障规划方案 👇👇👇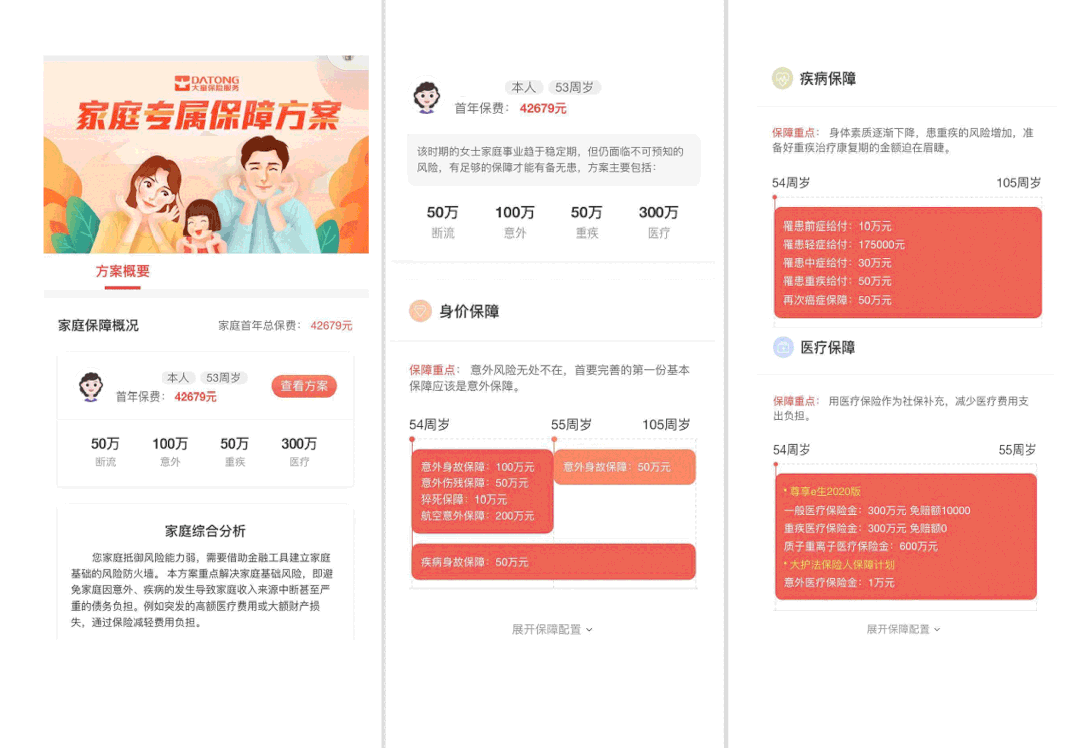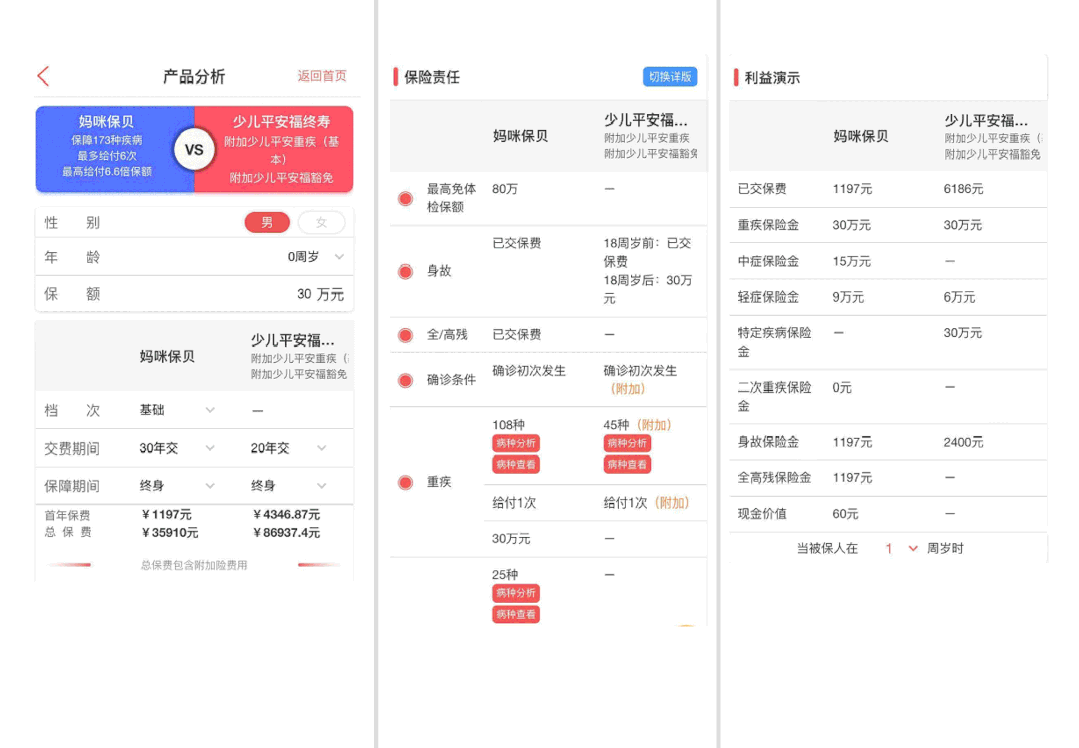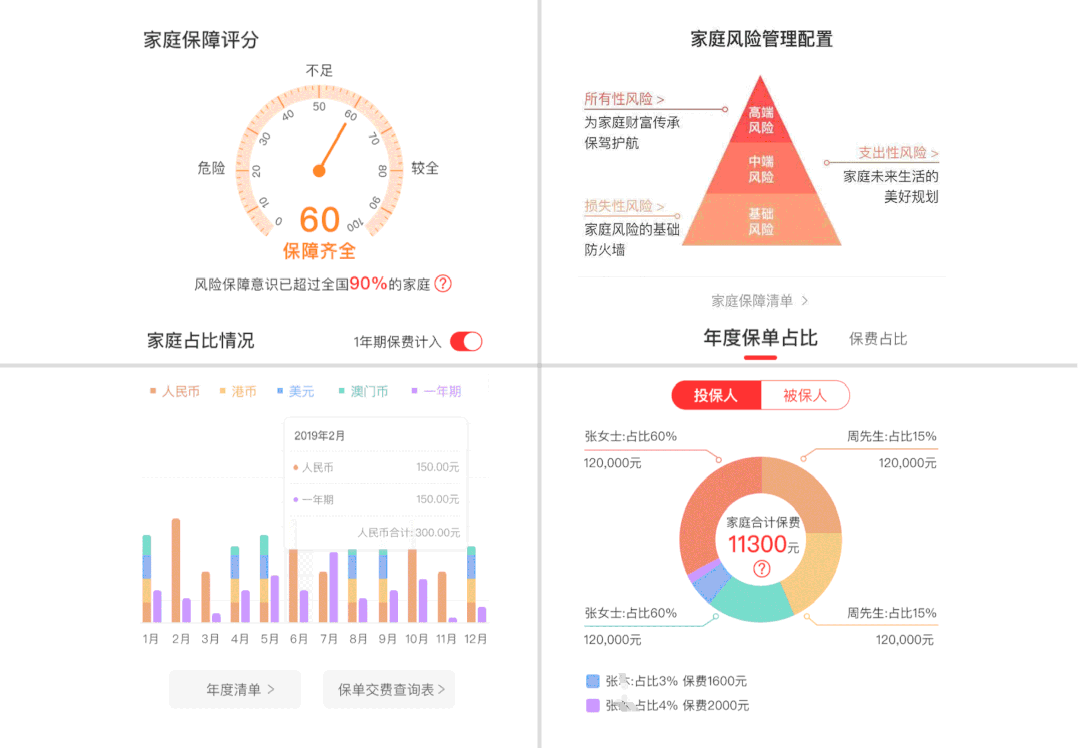 (保险顾问详细沟通后给出专属的方案)
不管之前有没有买过保险,都可以去体验下,真心希望每位读者能去预约下这项服务,做好保障,补齐短板,这是对自己和家人的负责。
免费名额只有 50 个,报名方式如下:
Mactalk读者专属福利
长按扫码报名即可 免费 获得价值 500 元 专属家庭保障规划方案
👇👇👇
这 50 个免费名额,
是我为大家特别争取的,建议大家都趁这个机会去做个咨询。
等到病来如山倒需要用钱时,再后悔也就晚了。
(长按识别下方二维码领取专属福利,也可以通过点击左下角的“阅读原文”报名)
Mactalk 第二次
倾力推荐,
限前 50 免费名额
手慢无!报名如下
👇👇👇
长按扫码报名即可
免费 获得价值 500 元 专属家庭保障规划方案 👇👇👇
长按扫码报名即可 免费 获得价值 500 元 专属家庭保障规划方案
👇👇👇