心态崩了:建议你不要一门心思只搞钱
M MacTalk约 7 分钟
开工两个月,
金三银四也不知不觉过半,不知道大家近期工作进展如何?
我身边很多朋友,想着放开后可以卯足劲搞事业了,可现实却给了沉重的一击。
前两天有个星球的用户留言:自己毕业 8 年,一直做产品经理,好不容易卷到某大厂管理层,今年想看看外面有没机会,可是投出去的同岗位级别的简历却意外地石沉大海。
同时正好刷到有个
职级序列 T13 的鹅厂大佬被裁的新闻,他是腾讯职级最高的前端技术专家,
经手的项目被
小马哥公开表扬赞赏过两次。
哪怕是这样,他的饭碗都保不住。
如果不是他在前端技术领域的造诣,或许压根抗不到 40 多,早在三十多岁就领了毕业证。
虽然现在日子还过得去,但看到连大神都躲不过被裁的命,过几年等自己年龄上去,ChatGPT 人工智也能替代掉大部分岗位,
如果自己不小心被毕业了,怎么办?
的确,大部分公司历经三年,降本增效,开源节流自然成为了主旋律。而裁员是公司在降本增效背景下的性价比之选。
另一方面,由于去年整体形势不好,企业对于人才的激励愈加保守。各行业年终奖普遍下滑,普调或是跳槽涨薪相比往年都是更加不易。
总之,企业家们都是言语上看似动力十足,实际财报数据却是乍暖还寒。
所以大家预期未来一片光明,落实到行动上却是如履薄冰。
年后也时不时会有人后台留言问我:
池大,现在这个大环境,我们该怎么办?
今天就来谈谈我自己的看法,希望看完的朋友都有所收获。
长期关注我的朋友应该知道,我曾反复提到过一个观点:如果你30岁之后,收入来源只有工资的话,毫无疑问,你的职场规划是失败的,你之后的路只会越走越窄。
这句话,放在疫情后时代也不过时。
因为只拿工资,一个人的财富天花板就固定了。
但一个人的工资收入增长,无论如何都赶不上他的消费需求增长。
刚毕业那会儿,领着几千块的薪水,有事没事还能周边旅个游,自得其乐。毕竟一人吃饱,全家不饿。
随着年龄的增长,来到 30 岁,我们的心态就完全不一样了:再也不敢月光,买车买房都是大额支出,父母医疗费要存一笔吧,结婚开支是必须的吧,甚至一旦有了孩子,那消费无底线,存款无论有几个 0 都没安全感。
工资只是每月一发,在不跳槽的情况下增长幅度实在有限。
而工资涨幅跟不上消费需求,这样“没钱”就是板上钉钉的事实。
要是一不小心被裁员,收入甚至直接归 0。
说的更直白一些,
工资只能消除我们“没钱”的恐惧,并不能消除“没钱”这个事实。
我每次聊这个问题的时候,总有人问,到底怎样才能赚更多的钱?
与其埋头苦干不断地工作,不如先自己思考:
怎么让自己更值钱?
想清楚这个问题,并且敢于尝试,付出行动,离钱自然而然更近一步。
这里随便举几个大方向:
比如选对赛道持续深耕,加强不可替代性;
比如和小老板合作创业,追求更高财务自由;
比如开拓刚需副业,增加收入来源等等...
但说实话,
想要过好自己的一生,仅仅让自己更值钱,能赚足够多的钱就够了吗?
三年前,我的发小突然心梗,永远地离开了这个世界。
当听到这个噩耗的时候,我坐在床上,拿着手机,眼泪肆流。
我为他们揪心,为他们感叹生命的无常,但我想,更揪心的是他的家人:
他的老婆孩子接下来怎么办?两个孩子可都还小。
当时疫情,我托另外的朋友给他的家人一点钱,这便是我全部能做的事情。
其实近几年,听到过好几个朋友,人毕业后在大城市打拼数十年,好不容易事业有了起色,生活条件也改善了些,却因为一场意外,花掉所有积蓄。
辛苦大半辈子,最后竹篮打水一场空。
朋友的朋友小蔡就是,毕业后先打工后面自己出来创业,在深圳奋斗 10 年好不容易扎下根来,结了婚生了娃买了房。却因为自己父亲去年底患上肾癌后不注意,感染了病毒性脑炎,在医院命悬一线,短短一个多月就花了
90 多万
。
不仅如此,往后住院费、医药费、护理费、设备使用费......每一项都需要
数十万。
面对高昂的费用,小蔡没俩月积蓄就要见底。
剩下的钱要从哪里出?借钱?还有谁能借?卖房?老婆孩子住哪?
意外发生在别人身上是故事,
发生在自己身上,那就是悲剧。
即使意外发生的可能性只有 0.1%,可遇上了,对一个家庭都是 100% 的伤
害。
试想一下,要是这种不幸真的发生,
你能怎么办?
是动用自己的存款吗?存款够不够?
是动用房产吗?动了以后一家老小住哪里?
父母能帮得上忙吗?要不要动用他们辛苦一辈子攒下的养老金?
还是动用自己的人脉,找亲戚朋友借?借的话,能借到多少?
......
很多人现在是家庭收入的主要来源,那么风险全集中在自己身上。说实话,这样的灵魂拷问值得每一个人深思。
要知道,到了这个年纪,
我们并不只
是为了自己而活,还有自己的责任和义务,肩上背负的是整个家庭。
一旦人垮了,不仅之前所有的努力全都付之一炬,而且阶级会迅速下坠。
用尽所有青春攀爬上升的这批人,
很难再有机会爬上来了。
这是一个快节奏的时代,人人都想着拼命挣钱,却很多人没想过要预防风险。
大家都忽视了一点:
守住钱比赚到钱难多了。
管理学中有一个著名的「木桶定律」,
一只木桶能盛多少水,并不取决于最长的那块木板,而是取决于最短的那块木板。
真正决定家庭财富水平的,不是你当前积累的财富,而是面对风险时你能守住的财富。
抵御风险的能力越强,受挫回血的时间越短,续航时间才越长。
所以一直以来,我都会劝身边的朋友一定要
尽早给自己、父母和孩子都做好托底保障,
因为未来日子里大家已经输不起了。
很多朋友在我反复劝说下,打算彻底做好一次风险管控,却因为太过于系统以及专业,不知从何入手。
为了帮助大家高效做好专业的家庭保障规划,我的老朋友 水星 1V1 规划团 队 ,今天 再次推荐给大家。 他们成立至今,已经帮助了数十万 家庭做好资产规划,让家庭财富安全和持续增长。 他们真的很不一样, 没有上来就 推销热门产品,更不会喋喋不休骚扰。 而是通过 大量调研和数据分析 , 站在你的角度 1 对 1 定制最适合的家庭保障方案, 先 帮整个家庭建立起最基础的保障体系,真正做到“量体裁衣”。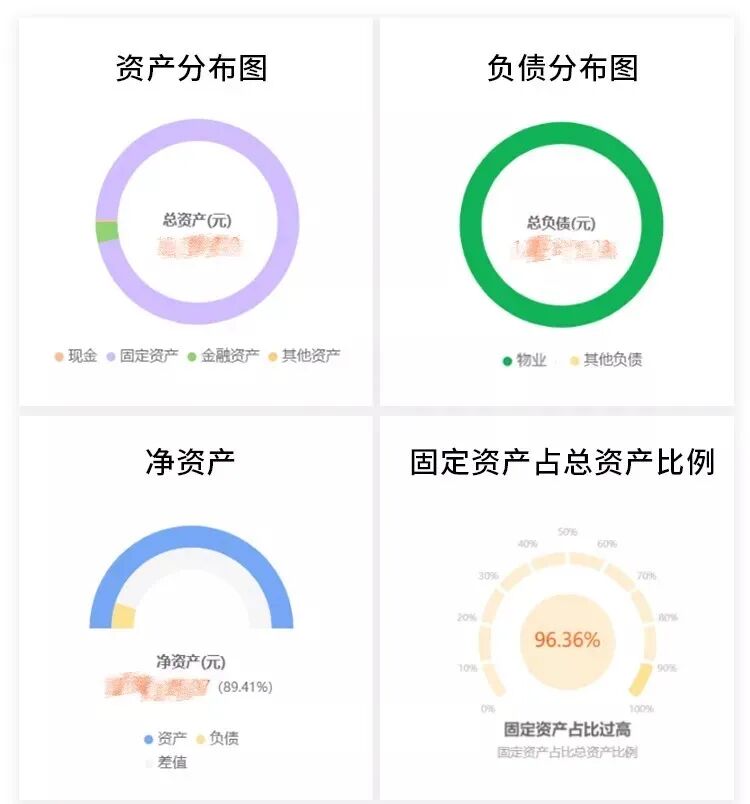 此外,规划师还会帮你梳理家庭财务状况,
为你做好三张表:
资产负债表(实力如何),利润表(能力如何),现金流量表(抗风险力如何)。
分析诊断存在的问题,教你通过科学比例,做到风险收益比最大的组合,
为你打造一个
健康的现金流体系
。
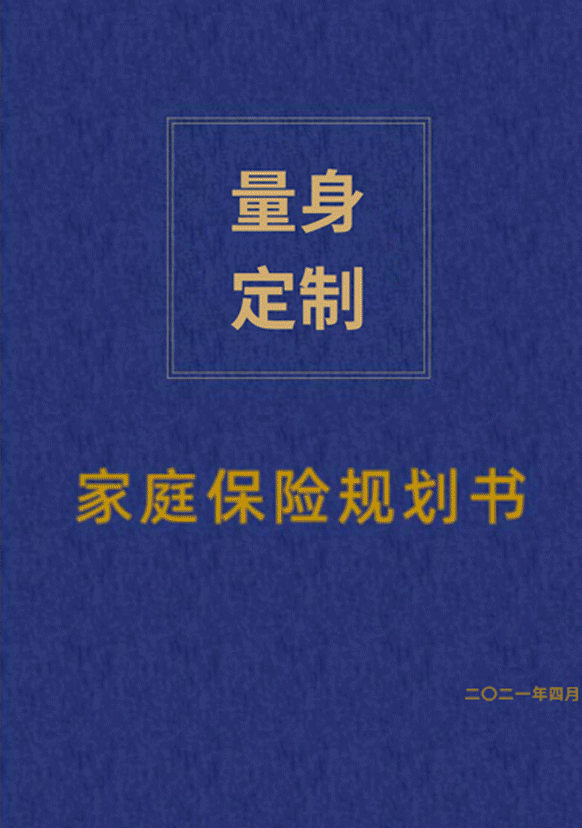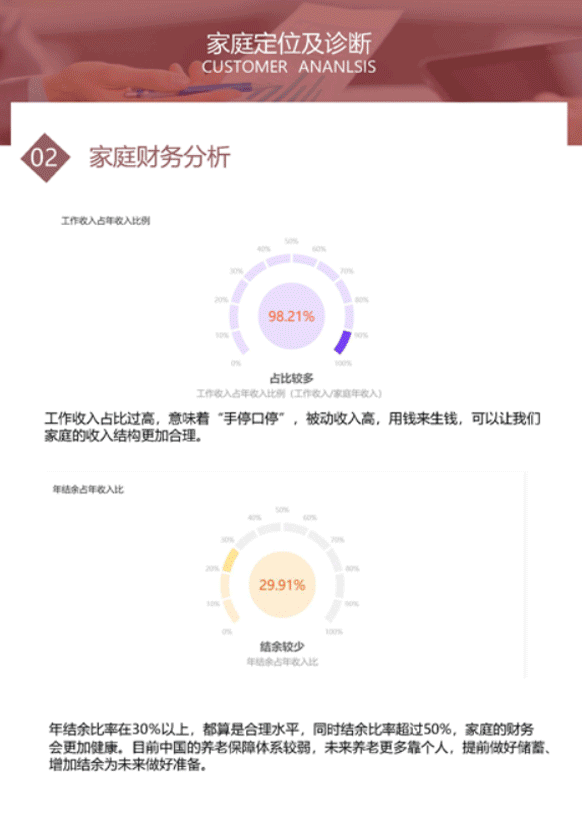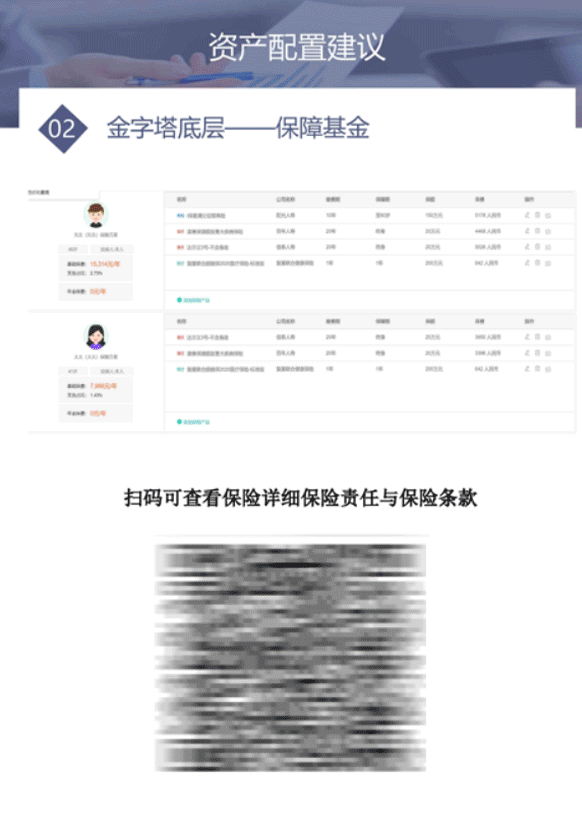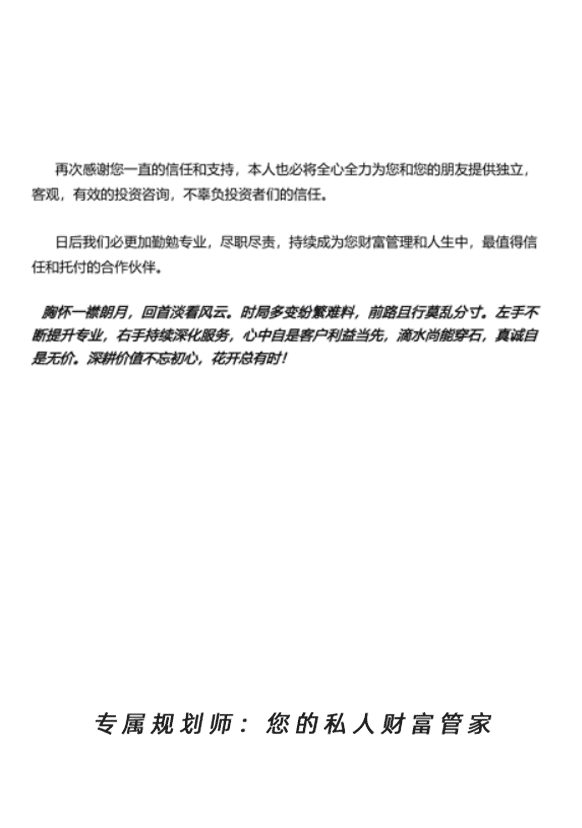 这是我之前亲自体验服务时,理财师为我量身定制
长达
二十几页
的规划书。
对,你没看错,不是机械复制,
是
真正 1V1 做的规划书。
里面详细涵盖:
扫一扫报名 即可 领取价值 699 元 家庭专属保障规划方案三份 + 家庭资产增值服务
另外,报名成功的朋友, 我还 给大家争取了 3 份额外超值福利 , 抢到就是赚到。 ① 免费获得能操作、易理解、可落地的专属保障方案 3 份 !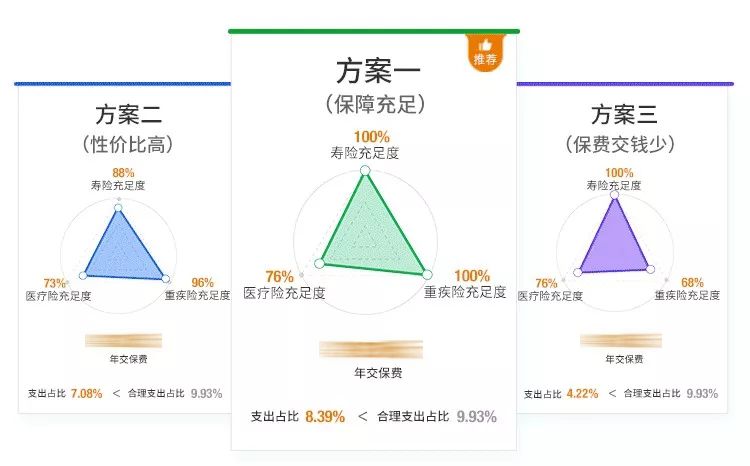 ② 免费获取终身保单托管服务,随时协助你进行理赔!
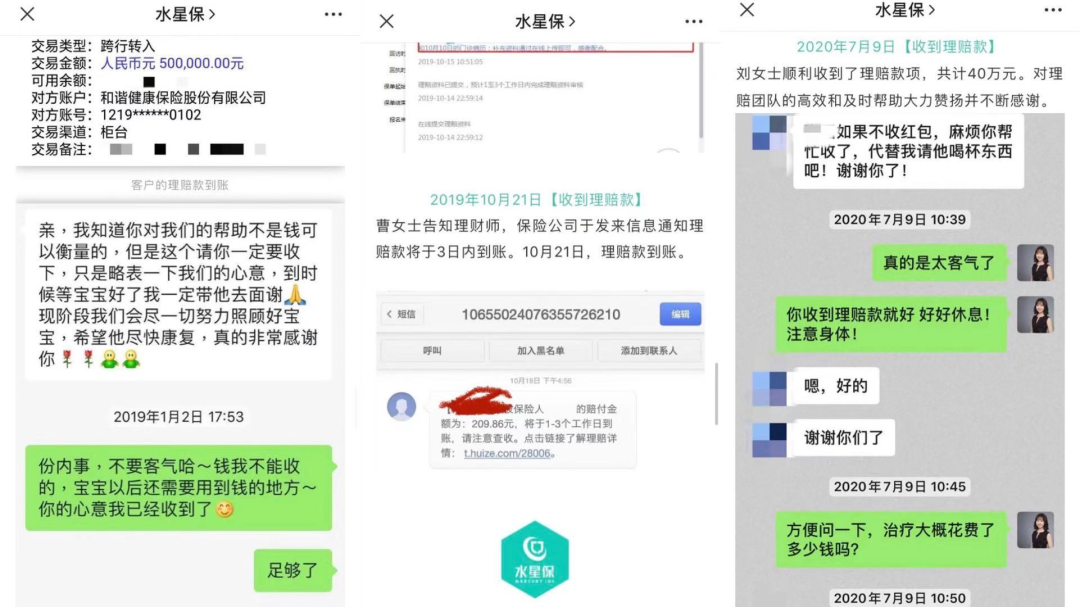 ③ 免费获取全网首发人手必备的《家庭基础规划地图 6.0》电子版一份!
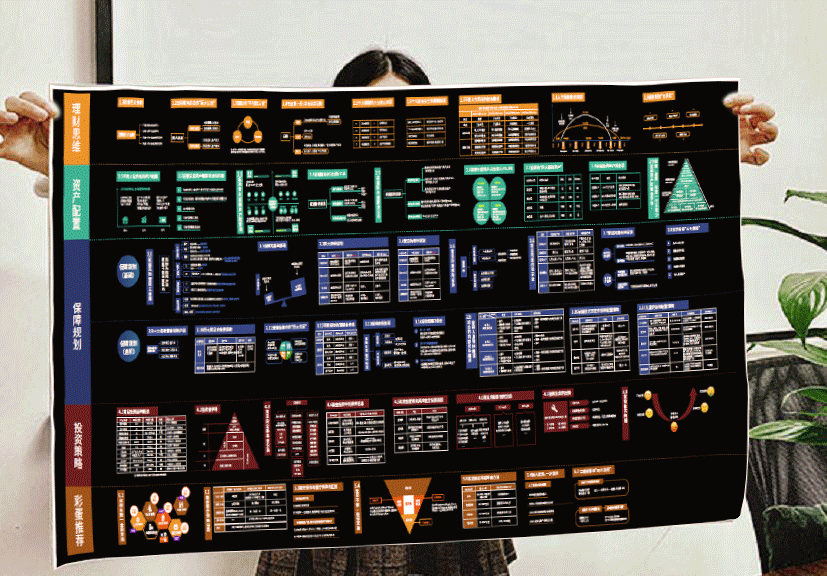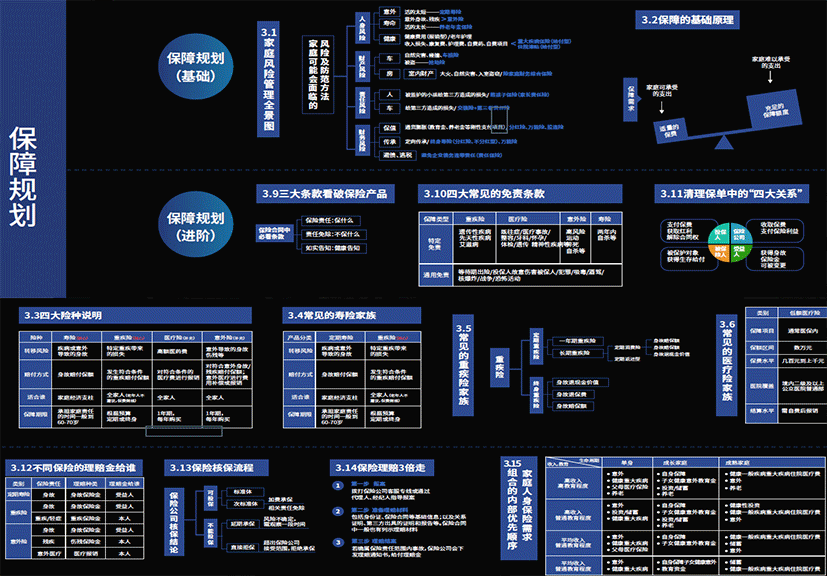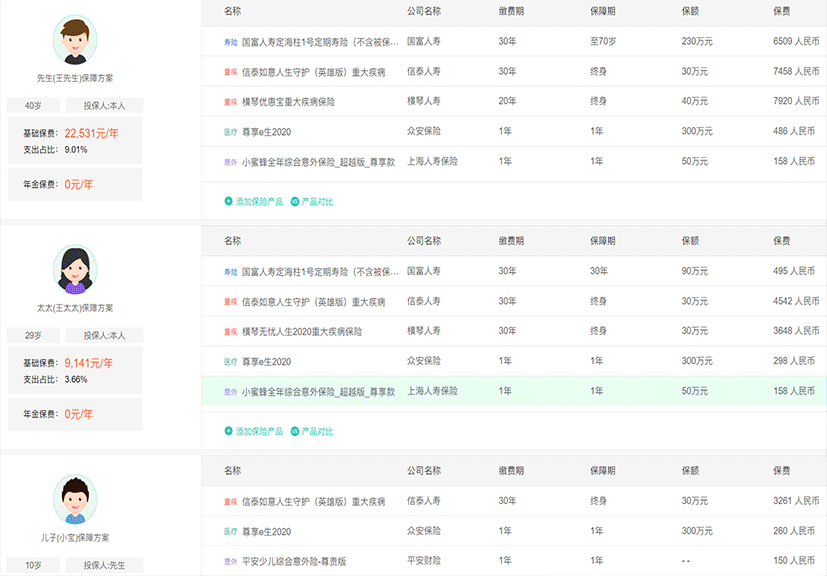 新版地图只送不卖,包含
80 个模块、360 张图表和 1560 个知识点
,干货十足一看就懂。
池大第N次送粉丝福利
限前100名!速领!
扫码领取上述
3份额外服务
附赠高端资产增值方案 (本文为推广)
 或点击
阅读原文
领取专属福利,限前 100 名!
为了帮助大家高效做好专业的家庭保障规划,我的老朋友 水星 1V1 规划团 队 ,今天 再次推荐给大家。 他们成立至今,已经帮助了数十万 家庭做好资产规划,让家庭财富安全和持续增长。 他们真的很不一样, 没有上来就 推销热门产品,更不会喋喋不休骚扰。 而是通过 大量调研和数据分析 , 站在你的角度 1 对 1 定制最适合的家庭保障方案, 先 帮整个家庭建立起最基础的保障体系,真正做到“量体裁衣”。
- 家庭定位与诊断分析
- 保障缺口的量化
- 保障方案的定制
- 家庭资产配置的合理建议
- ……
扫一扫报名 即可 领取价值 699 元 家庭专属保障规划方案三份 + 家庭资产增值服务
▼
另外,报名成功的朋友, 我还 给大家争取了 3 份额外超值福利 , 抢到就是赚到。 ① 免费获得能操作、易理解、可落地的专属保障方案 3 份 !
附赠高端资产增值方案 (本文为推广)