·
这是第
5121
篇原创首发文章
字数 6k
+
·
· 悟00000空 | 文 关注
秦朔朋友圈
ID:qspyq2015
·
 风雨无阻加息中
3月22日,美联储主席鲍威尔宣布继续加息,联邦基金利率目标区间上调25个基点至4.75%~5%的区间,这是自去年三月以来的第九次加息。
本次加息后,利率达到了2007年10月以来的最高水平。
这出乎很多人的预料。比如此前3月12日,高盛经济分析师扬·哈丘斯(Jan Hatzius)在其研报中写道:“鉴于银行系统的压力,我们预期(美联储决策机构)联邦公开市场委员会(FOMC)不会在3月22日召开的下次会议宣布加息。”
在硅谷银行、签名银行倒闭后,在第一共和银行摇摇欲坠时,在越来越多的中小银行面临越来越现实的倒闭风险时,不少人认为,目前的局势对市场信心的打击已经起到了遏制通胀、让经济降温的作用,何需再加息,矫枉过正?没想到鹰派鲍威尔会并没有“收手”,“风雨无阻”加息。
穆迪首席经济学家Mark Zandi表示:“鉴于银行系统的脆弱性,美联储再次加息的决定令人失望。他们正冒着加息过高、过快的风险。”
有网友发推戏谑:“我们应该让GPT-4担任美联储主席就好了。”(We should just make GPT-4 the Chairman of the Federal Reserve.)
马斯克回应:“不可能更糟。”(Couldn’t be worse.)言下之意,让鲍威尔下台,由GPT-4取代他,都不可能更差。
鲍威尔在宣布加息的新闻发布会上称,美国的银行体系是“安全的”“坚韧的”。马斯克不同意这一判断,他认为:“美国的银行体系正在融化(melt down)。”
 “安全、坚韧”的美国银行体系在融化?
根据摩根大通的数据,自美联储开始加息以来,客户已从中小银行提取了约一万亿美元的存款。
特别是硅谷银行和签名银行倒闭后,美国的银行存款疯狂涌入美国货币基金市场(
money market,
即短期金融市场)以及大型银行,特别谨慎
的人甚至索性持有现金。
根据共同基金数据,2月24日至3月24日的一个月内,美国货币基金管理的资产规模飙升约3120亿美元,达到创纪录的5.132万亿美元。巴克莱策略师阿贝特(Joseph Abate)警告,这很可能只是开始。
储户大量外逃的原因,一个是追求更高的收益率。
正如马斯克所指出的那样:
“一个主要驱动因素是人们将资金从低息储蓄账户转移到高息货币市场账户。
”所以他预测,“这种愚蠢的加息行为将加剧储户外逃。
”
储户外逃的第二个原因是为了安全。
3
月
21
日,美国财长耶伦表示会给所有银行的所有储户提供担保,22日又收回这个表态,23日又表示,准备必要时采取额外行动保护存款安全。
市场终于明白,她自己也还没有彻底想好。
于是存款继续从中小银行大量流出。
在社交媒体、金融科技大发展的今天,信息和钱流动的速度都特别快,比
2008
年快得多,
12
小时内,一亿美元就离开了硅谷银行。
挤兑出现,危机形成,一切的节奏都变得越来越快,给政府反应的时间越来越短。
在硅谷银行倒闭的那个周末,马斯克就发推说:
“联邦存款保险公司(
FDIC
)
需要转变为无限保险,以阻止银行挤兑
。
”
野村证券综合研究所的首席经济学家辜朝明等专家也认为:
“美国政府应该在早期为所有银行存款提供担保。
现在的措施‘治标不治本’,世界各地的储户都在担心自己资金的安全,从而可能破坏全球整个银行体系的稳定。
”
这个道理是显而易见的。
一方面,短期国债(
treasury bills,
即国库券
)的利率很高,这是无风险的,除非美国政府马上破产,实际上几乎所有金融模型中的无风险利率的数字用的就是国库券利率的数字;
另一方面,银行存款利率明显偏低,而且银行又面临倒闭风险,存款不一定能全部取回,安全性和收益性都比国库券差很多。
这种情况下,大家都会把存在中小银行甚至大银行的钱取出来,除了十分懒惰的人。
所以挤兑是不可避免的。
而再健康的银行也敌不住挤兑,这是由银行的商业模式决定的,
银
行就是用少量资本运营大量资产,以此获利,所谓“杠杆原理”,四两拨千斤。所以政府对银行业的监管要比对其它行业严格得多,但是对银行的所有监管都
不是保证银行可以同时兑付所有储户。
银行商业模式的本质是信用、信任,当信用、信任不复存在,整个体系就危险了。
银行间的信任程度也是预测银行体系是否有风险的一个指标。
不少专家指出,从
2008
年金融危机的教训来看,雷曼兄弟因所持次贷证券价格暴跌而倒闭后,所有金融机构都开始怀疑交易对手的信用,因为所有金融机构都持有同类证券。
这导致银行间拆借市场停止运作,商业银行不得不向美联储借款。
尽管这次银行倒闭的具体起因不同,不是次贷,而是国债,但是导致银行互不信任的结果是一样的。
商业银行从美联储的借款正在大幅上升。
硅谷银行倒闭后,初级信贷从
3
月
8
日的
45.8
亿美元飙升至
3
月
15
日的
15,285
亿美元,激增了
33
倍。
初级信贷工具
(
primary credit
)
是美联储
向
存款机构提供借贷的工具,期限最长
90
天,借款人可以提前还款,也可在借款到期后续借,资金用途不受限制。
另外,
3
月
13~
17
日这
一周,其他信贷扩展工具
(
other credit extension
)
新增资金
1428
亿美元
。
这些工具属于央行调整货币供应量的三种方式中的第二种,
贴现窗口
(
discount window
)。
第一种是准备金制度(
reserve rate
),第三种是
公开市场操作
(
Open
Market Operations
,
OMO
)
,
包括
购买非常规金融资产,比如量化宽松
(
QE
),当然也可以把后者单独列为第四种,因为公开市场操作偏短期,而后者偏长期。
使用贴现窗口的量越大,说明越多存款机构面临流动性冲击。
另一个反映银行体系是否存在系统性风险的风向标是
“洲际交易所(
Intercontinental Exchange,
ICE
)美银美林波动指数
(
MOVE
)
”
,这是公认的衡量美国利率波动性的权威指标,被称为债券市场的
VIX
。
VIX
(
velocity index
)是芝加哥商品交易所(
CME
)推出的指数期权波动指标,俗称恐慌指数。
MOVE
已升至
2008
年金融危机以来的最高水平。
存款外逃、贴现窗口放量、债券市场恐慌指数这三项指标均表明美国银行体系正承受着很大的压力。
不过,从近期地区性银行的信用违约互换(
Credit Default Swap, CDS
)的情况来看,美国银行业的流动性危机开始得到缓解。
CDS
是一种信用衍生产品,
买方在合约期限内或在信用事件发生前定期向卖方就某个参照实体的信用事件支付费用,以换取信用事件发生后的赔付
。
CDS
好比是一种保单,保险标的就是银行违约。
从它的价格和交易量等可以看出银行违约的可能性。
然而,虽然短期流动性危机(
liquidity crisis
)正在得到缓解,但是长期偿付能力危机(
solvency crisis
)(即资不抵债)可能才刚刚开始。
由于美联储继续加息,银行不得不以
4.5%
甚至更高的利率筹集资金,而它们持有的长期国债的收益率只有
1.6%
左右,导致净利息损失,这将影响它们的盈利能力,进而影响它们的偿付能力,并将成为金融环境不断收紧的催化剂。
再则,随着存款池枯竭,银行在发放贷款时可能会变得更加谨慎,而这可能导致信贷紧缩,小企业和家庭获得贷款的难度加大。
这将使得美国经济面临衰退的风险。
此外,这次银行倒闭事件后,政府很可能被迫对银行进行更严格的监管,这也会导致美国银行出现信贷紧缩,削弱经济活动。
总之,一环扣一环的连锁反应及推演表明,怀疑美国银行体系存在系统性风险并将导致经济衰退并不是捕风捉影。
 只救储户不救投资人背后的逻辑
这次美国政府救市,一大亮点是不断强调没有用纳税人的钱,且只救储户不救投资人。
每宣布一个措施,都要强调一遍,甚至三遍。
3
月
9
日,硅谷银行开始遭挤兑,股价暴跌,第二天上午政府就接管了硅谷银行的所有资产,
以备日后处置
,
贷款客户应继续照常付款。
随后美国政府宣布,不仅受担保的储户而且未受担保的储户也可以获得他们的存款。
不过投资人不属于保护之列。
美国财长耶伦
3
月
12
日在接受采访时表示:
“让我明确一点,在
2008
年金融危机期间,系统性大型银行的投资者和所有者得到了救助
……
而已经实施的改革意味着我们不会再这样做了。
”
她说的投资者应该是指为银行提供债务资金的人,比如持有该银行发行的债券等的人,所有者是指为银行提供权益资金的人,即持有那些银行股票的人,也就是股东。
他们和储户的待遇不同,在破产清偿顺序中的位置不同,这是理所应当的。
风险回报对等,责权利对等。
股东是必须要承担最后的所有的损失的,所谓兜底,因为说到底他们是这个银行的所有者,而储户等债权人则是不同的法律主体(
legal entity
),在法律关系上属于对方、另一个当事人。
在
2008
年金融危机期间,系统性大型银行的投资者和所有者得到了救助,结果激起公愤。
民众认为政府用纳税人的钱为富人的傲慢与贪婪买单,这太不公平。
2011
年还发生了“占领华尔街”的运动。
2008
年金融危机后,美国政府进行了一系列改革,耶伦强调“已经实施的改革意味着我们不会再这样做了”。
3
月
28
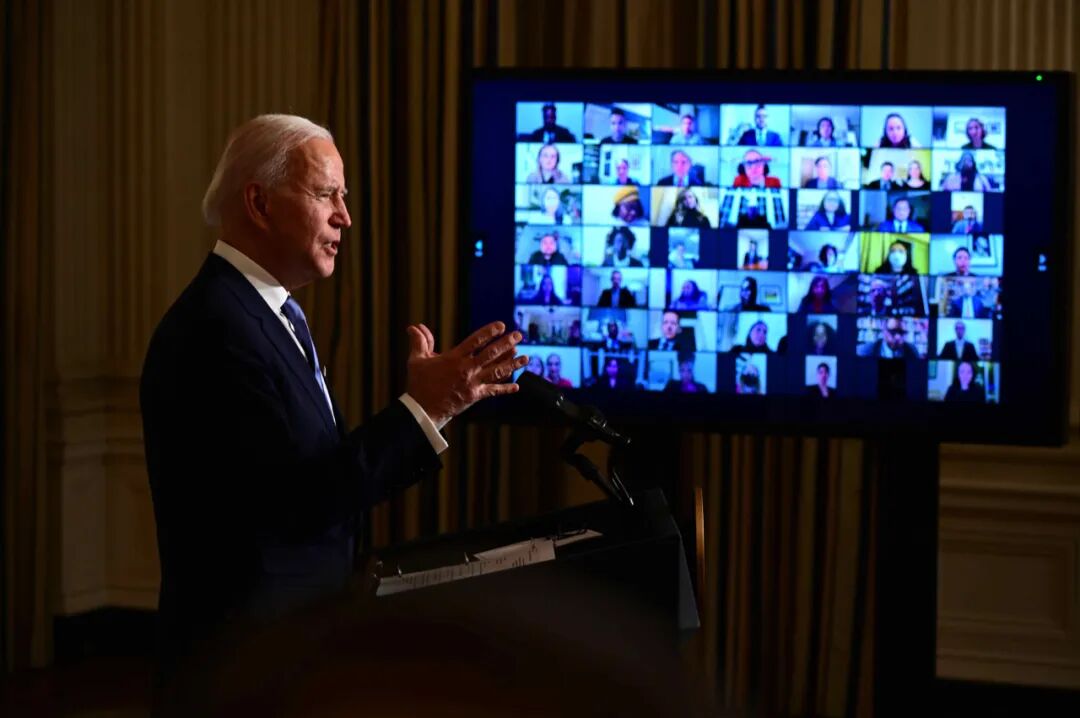
日,拜登表示,他正在尽一切努力,在现有机构和制度的框架内来解决银行业危机,并坦承“危机尚未结束”。
盖洛普最新发布的民意调查显示,拜登的支持率继续下滑至
40%
。
有理由相信,拜登最害怕的就是再次激起公愤,特别是在大选之前。
 只救储户不救投资人的三个问题
不过,这里有三个问题。
一是,银行的股东不一定是所谓的富人。
瑞典养老基金Alecta以巨亏75亿瑞典克朗(约合7.28亿美元)的代价,出售了其持有的全部第一共和银行的股份。此外,该基金在硅谷银行和签名银行的投资预计将分别
损失
89
亿瑞典克朗和
32
亿瑞典克朗。
连踩三雷,亏损总额达
20
亿美元。
这些都是瑞典普通人的养老钱。
除了瑞典的养老基金,估计也有美国的养老基金踩雷,灰飞烟灭的不仅仅是富人的钱,还有美国普通人的养老钱。
当今社会,随着投资者的多元化,特别是机构投资者的兴起,已经很难把一个公司的股东与富人划等号了。
二是,如果任由银行倒闭,可能会引发系统危机,导致经济衰退,这就影响到了所有人了,而且往往对普通人的影响超过对富人的影响。
富人最多不再吃帝王蟹,穷人可能就要连面包都吃不上了。
挤兑是一个自我实现的过程,因为大家觉得银行要垮了,所以都去取钱;
因为大家都去取钱,所以银行垮了。
而且会产生多米诺骨牌效应,一倒就会倒一大片。
要阻断这个过程,政府的作用十分关键。
不少业界专业人士呼吁,政府应该尽快解救第一共和银行,越快越好,越坚决越好。
当然这里也有一个问题,如果因为一个公司或一些公司的失败会影响一个系统的安全稳定,就去救助,那么这个系统就被这个公司或这些公司绑架了。
这就是所谓的
“大而不倒”(
too big to fail
)的现象。
2008
年金融危机后,美国还拍了一部电影专门讲这个现象,片名就叫《大而不倒》。
有段子说,如果你欠银行
1000
块,你是银行的孙子,如果你欠银行
1000
亿,你就是银行的老子。
也是一样的道理。
所以,不能只基于
“大而不倒”这个理由去救助,这样做会带来巨大的道德风险,后遗症严重。
这就引出了第三个问题,即罪与罚应匹配(
commensurate
)的问题。
罪与罚相适应(
Justice
should fit the offence)
,这才是公正。
与
2008
年金融危机时那些银行不同,这次第一共和银行等银行尽管有错,但罪不该死。
他们犯的最大的错是买了太多中长期国债(
treasury notes and bonds
),没有对冲(
hedging
),期限错配(
mismatch of maturity
),导致久期风险(
duration risk
)。
大量存款购买长期国债,导致无法兑现储户提款,这是典型的资产负债期限错配。
短期负债应该配短期资产,确保流动性,这
是常识。
也就是说硅谷银行应该更多地购买短期证券,并对冲它的长期债券头寸。
至于第一共和银行等其它银行,在挤兑狂潮发生后,就算它们没有久期风险,也是挺不住的,这和它们本身是否健康已经没有关系了。
正如一位业界专业人士所打的精妙比方:
“健康的人也会遇到空难。
”
正常情况下长期国债比短期国债流动性差,但是收益率高,也是一种补偿。
然而现在出现了非正常情况,收益率倒挂,也就是说长期国债收益率低于短期国债收益率,期限利差为负。
这导致购买长期国债,既牺牲了流动性,又没有得到预期中收益率的补偿,反而损失更多。
投资于与负债期限不匹配的资产,又不对冲,其实就是投机,是赌博。
银行高管在赌美联储不会持续加息,结果赌输了。
他们的职责应该是经营银行业务,而不是赌宏观经济走势。
这显然是管理不善。
但是,这个错误没有严重到必须将它们至于死地的程度。
 美联储在加息?加戏?
如果不是美联储急剧加息,导致国债价格大跌,这些银行本可以活下去。
那么美联储为什么要急剧加息呢?
因为它要控制通胀。
为什么通胀飙升呢?
因为
2022
年之前的十多年它一直在放水,特别是疫情期间。
2019
年新冠疫情暴发,美联储选择“做多比做少好”,
三大货币政策工具准备金制度、
贴现窗口
、
公开市场操作
(包括
量化宽松
)等火力全开,零利率加无限量宽,大放水,配合扩张性财政政策,强力刺激美国经济复苏。
2019
年至今,三年时间,美联储的资产负债表增加了四万亿美元,美国的国债增加了六万亿美元。
在
2020
年
8
月份的杰克逊霍尔年会上,美联储主席鲍威尔宣布,为更好完成充分就业和物价稳定的双重使命,美联储将采取灵活的“平均通胀目标制”,希望在通胀持续低于
2%
的时期之后,允许通胀适度高于
2%
。
也就是放宽了原本通胀率不得高于
2%
的这个制约条件。
2020
年
10
月初,鲍威尔曾公开为他的“宁多勿少”的“理念”辩护:
“即使最终证明实际政策行动超出了需要,那也不会白费力气——经济复苏将更强劲、更快。
”
然而他似乎没有考虑到超调(
overshoot
)的风险。
2021
年
3
月,美国通胀开始抬头,
CPI
同比增速升破
2.0%
达到
2.6%
。
4
月份,美国前财长萨默斯等人表示担忧,美联储持续宽松的政策或让通胀失控。
鲍威尔继续为自己辩护:
“由于低基数效应和供应链瓶颈等临时性因素,当前通胀可能是‘暂时’的,而且美联储有的是工具应对通胀上升。
”
结果,
CPI
通胀从
2021
年
4
月的
4.2%
一路升至
2022
年
9
月高点
9.1%
,通胀“暂时论”和“见顶论”相继破产。
美联储远远落后于市场曲线,不得不追赶式紧缩。
2022
年
8
月,在杰克逊霍尔年会上,鲍威尔发表了一个坚决反通胀的八分钟誓言,全球金融市场为之变色。
鲍威尔再次为他的“宁多勿少”的理念辩护,做得太多的风险远小于做得太少。
只不过这次的
“做”和两年前杰克逊霍尔年会上他讲的“做”的方向正好相反,两年前是放水,现在是抽水。
逻辑甚至措辞都很相似,他说:
“如果过度紧缩,我们可以用政策工具给经济提供支持(如疫情初期所做的那样),而如果做得太少,通胀变得根深蒂固,未来需要再度紧缩,就业的代价也会更高。
”
总之,不管往哪个方向,鲍威尔的风格就是
“多做”,力度大,速度快,一会儿往东,一会儿往西,丝毫不觉得违和。
“之”字舞把全美甚至全球都跳晕了。
不少学者专家指出,在俄乌战争、逆全球化等新形势下,美联储通胀率必须降到
2%
的目标不切实际,手段又过于激进,最后可能造成滞胀。
匈牙利央行行长毛托尔奇认为,目前全球的经济形势与上世纪七十年代颇有相似之处,战争、通胀、滞胀、衰退、能源危机,我们就像处于七十年代那个周期的第一阶段。
当务之急是维护经济的稳定,其次才是抗通胀,不然很可能就像七十年代一样,通胀是降下来了,但经济也衰退了,丧失了整个十年。
国际货币基金组织前副总裁朱民也认为,当前我们已经远离了
2008
年到现在的周期——低息,低通胀,低增长,高债务,进入了另外一个周期——高通胀,高利率,高债务。
他说,我们已经进入到了一个新的世界,应该有新的常规:
金融稳定第一,经济增长第二,第三才是抗通胀。
但是
“多做哥”鲍威尔的排序似乎不是这样,也许是为了维护自己“通胀斗士”的名声,他坚持把抗通胀放在第一位。
结果他的“多做”直接导致了这次银行危机,如果后续应对不当,可能还会扩大成金融危机,甚至经济危机。
不过,如果全面危机真的来临,他倒又可以大放水、大放光彩了,又可以说:
“即使最终证明实际政策行动超出了需要,那也不会白费力气——经济复苏将更强劲、更快。
”
这让人忍不住想起了
“补锅法”的故事。
相信鲍威尔不是故意这样,不过潜意识中的利益考量会导致认知偏差,进而导致判断失误,这是谁都不可能完全避免的失误。
像鲍威尔这样位高权重的人一失误,无数银行就得要饭。
简直要命。
当下的情况,打一个不一定恰当的比方,央行一会儿大放水,一会儿大抽水,就好比把室温一会儿调得很高,一会儿调得很低,房间里的人抵抗力得多强才能不感冒。
而一旦感冒,太爱惜羽毛的政府又拒绝救治,要么立马拉出去枪毙,要么让你自生自灭。
这似乎不符合公正的定义。
不管怎样,央行动作太多太急很难证明是正当的
,它既不能确定病人到底得了什么病,又不能确定病到什么程度了,更不能确定它的药有多大疗效,还不能确定起效需要多少时间,就这样不断下猛药,一会儿大补,一会儿大泄。
再健康的人也受不了啊,别说病人了。
想起许小年教授评论
2008
年金融危机美联储表现的名句——
不能因其救火之功而恕其放火之罪。
这回美联储连救火之功都没有,生生地“救出了”又一场危机。
央妈的三大灵魂拷问是:
要不要放水?
什么时候放水?
放多少水?
对于这些问题,经济学界有两种截然不同的回答,一是货币学派(
Monetarism
),二是现代货币理论学派(
Modern Monetary Theory
,
MMT
)。
简单来讲,前者认为政府不可以随便放水,只需要确保货币供应量的增长率与实际国民收入的预计增长率保持大体一致就可以了,而后者则认为政府可以随便放水,以达到某些政策目标;
前者认为央行应该独立于政府,而后者则认为央行是政府的工具。
显然鲍威尔偏向后者。
或许他应该听听货币学派的劝导,不要
“多做”,多做多
错;
不要为自己“加戏”,甘于寂寞;
不要幻想自己是拯救世界的英雄,货币政策不能解决所有问题。
顺应规律,无为而治才是正道。
当然,如果监管到位,那么就算货币政策忽左忽右,大起大落,甚至失效,也不至于导致硅谷银行这第一张多米诺骨牌的倒塌。
这又是另一个话题了,下回再讲。

-
作者:曾在复旦学习、任教9年;曾在中欧国际工商学院供职20年。微信个人公众号:无语2022,微信视频号:无语20220425。
「 图片
|
视觉中国 」

开白名单:duanyu_H
商务合作:
[email protected]
内容合作、投稿交流:[email protected]
 欢
迎
点
看
【
秦
朔
朋
友
圈
视
频
号
】
 悟00000空约 15 分钟