数据和体感时有不同,我理解其中一个重要因素是,个人感受市场犹如鱼儿的记忆,很短期很碎片,这个月不行了就感觉市场不行了,下个月又行了又觉得市场又行了。
尤其是在市场短期波动剧烈之时,一两个月一变,两者的矛盾冲突就会更强。
今年上半年,深圳的房地产市场就是此类。看个体感受的话,二手房市场是非常差的;看新房总体成交的话,也觉得很差;但是如果你把整个上半年整体串起来看,又会有不同。体感上的差别,数据统计上的差别,都会造成理解上的冲突。
我对深圳房地产上半年的整体看法不变:
依然是处于温和复苏之中,是一个“量升价跌”的市场,和去年“量价齐跌”相比,复苏是确立的。但的确复苏不及预期,前高后低,加重了人们对未来的担忧
。
0
1
二手房市场的走势是人们对市场复苏高期待落空的重要证据。
在说落空之前,我们首先要正视成交量上升的事实。
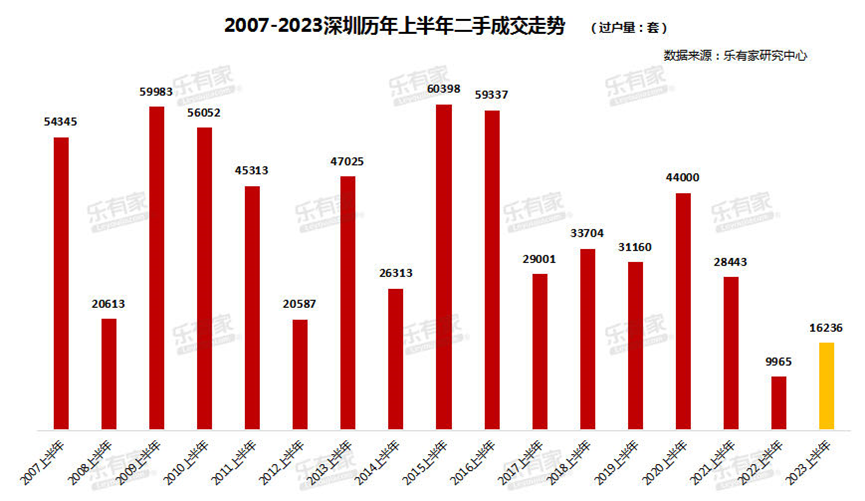
上半年,深圳二手房成交量
16236
套,
同比去年上半年不足
1
万套的低谷量,大升
63%
,环比
2022
年下半年也上升
38%
。说绝地反弹,是一定成立的。
但若是细究,就会看到更多的问题,这也是人们感受不到市场复苏的重要方面。
一是,这个成交的绝对量依然偏低,上半年月均成交
2706
套,这个距离深圳
5000
套的成交“枯荣线”还有很大距离。因此,尽管上升很猛,但依然显示市场信心依然严重不足。
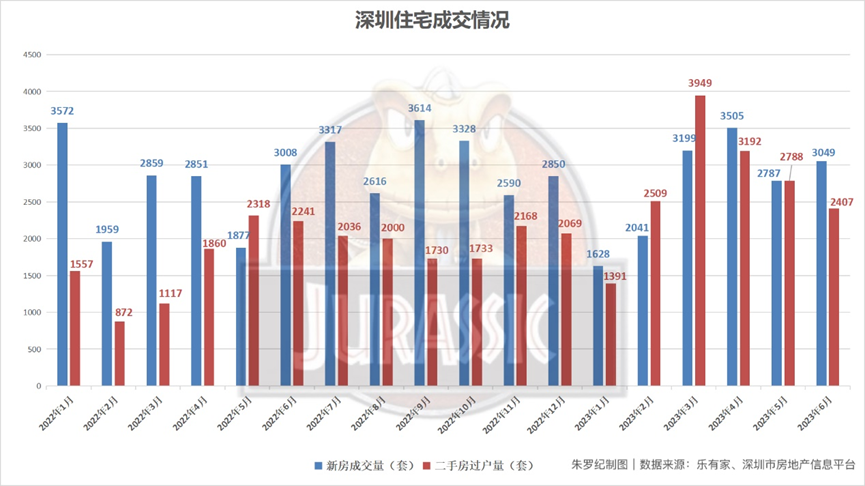
二是,二手房成交
前高后低
令人担忧。看逐月成交,上半年在
3
月开始浮现“小阳春”,当时大家都报以高期待。但
4-6
月逐次滑落,尤其是
4
月深圳还适度松绑了参考价政策,但
6
月的成交量依然比
5
月更低。而在市场上,越来越多的业主被爆出低价卖房还卖不掉,更有网传花样年花乡“送房子”。令我想起
2008
,当时金地梅陇镇“
1
块钱”卖房子,现在有一分钱不要送房子,皆因成为负资产。这个前高后低,被认为是复苏乏力的有力证据。
 0
2
新房的成交,实际上存在数据和解释偏差。
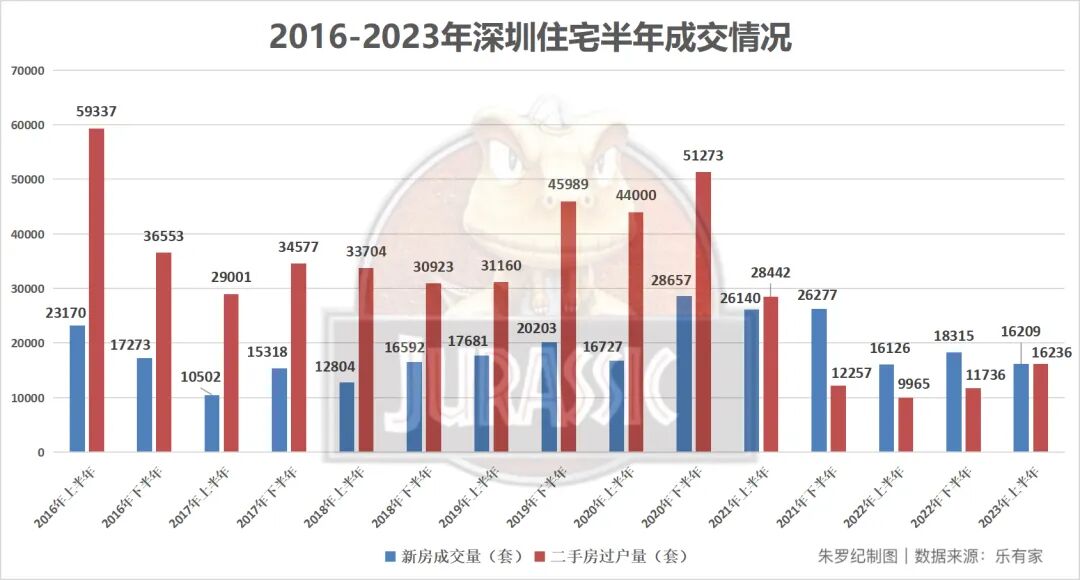
上半年,深圳一共卖掉了
16209
套房子,同比
2022
年微升,环比去年下半年还是下跌
1
成多。
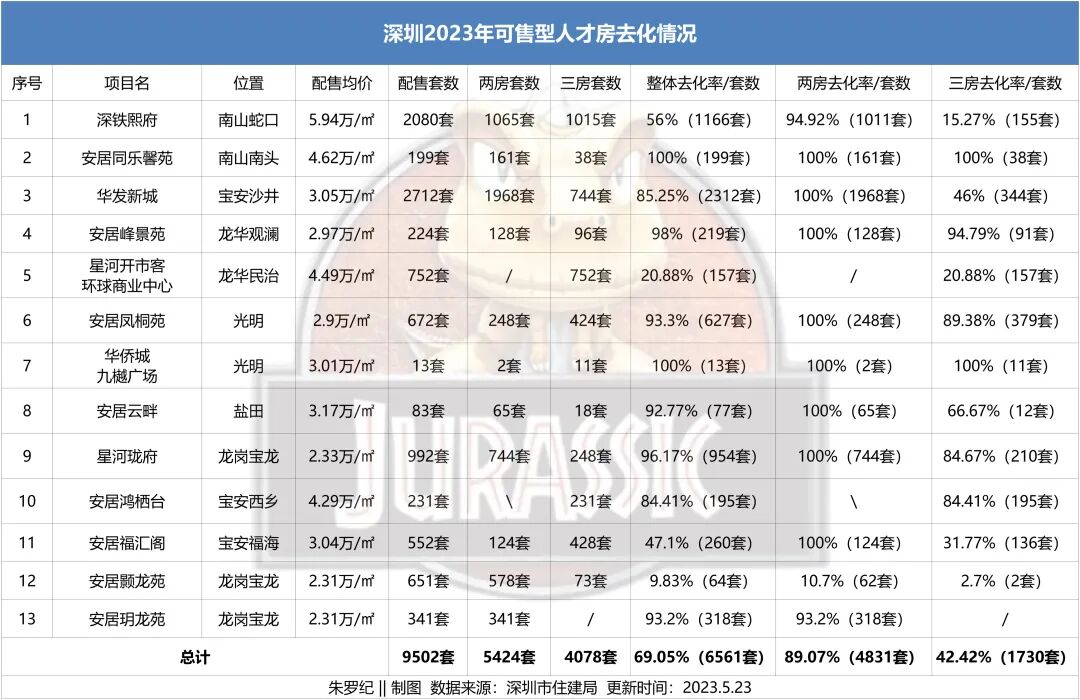
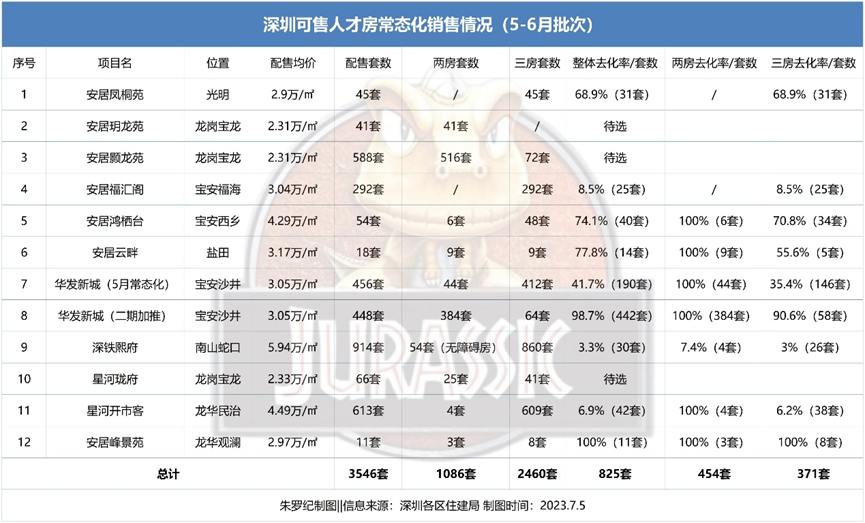
但是,前文指出过,今年有特殊因素——人才房,深圳推售了史上最多的、也是唯一一次的人才房,总量接近
1
万套,截至目前大概成交了约
7400
套。
因为人才房的客群和商品房高度重叠,所以它事实上产生了很相当的分流效果。
若是把这部分加上,上半年深圳新建住宅成交量大约在
2.36
万套,
同比约有
46%
的上升
。虽不及二手住宅的升幅,但也能说明市场是复苏的。
综合网红盘、人才盘分析,
深圳市场的购买力还是很旺盛的
。
比如超核中心润府、海德园
A
区、深业云海湾、华发新城、深铁熙府等等。
像云海湾开盘卖掉
100
亿,华发卖了
51
亿,熙府卖了
50
亿,超核润府网签
60
多亿……单个楼盘动不动开盘卖掉几十上百亿的销售额,绝不是一个“没钱”的市场。今天的最新消息,鸿荣源珈誉府1400套房子,冻资1869批,这个数字是非常可观的了。
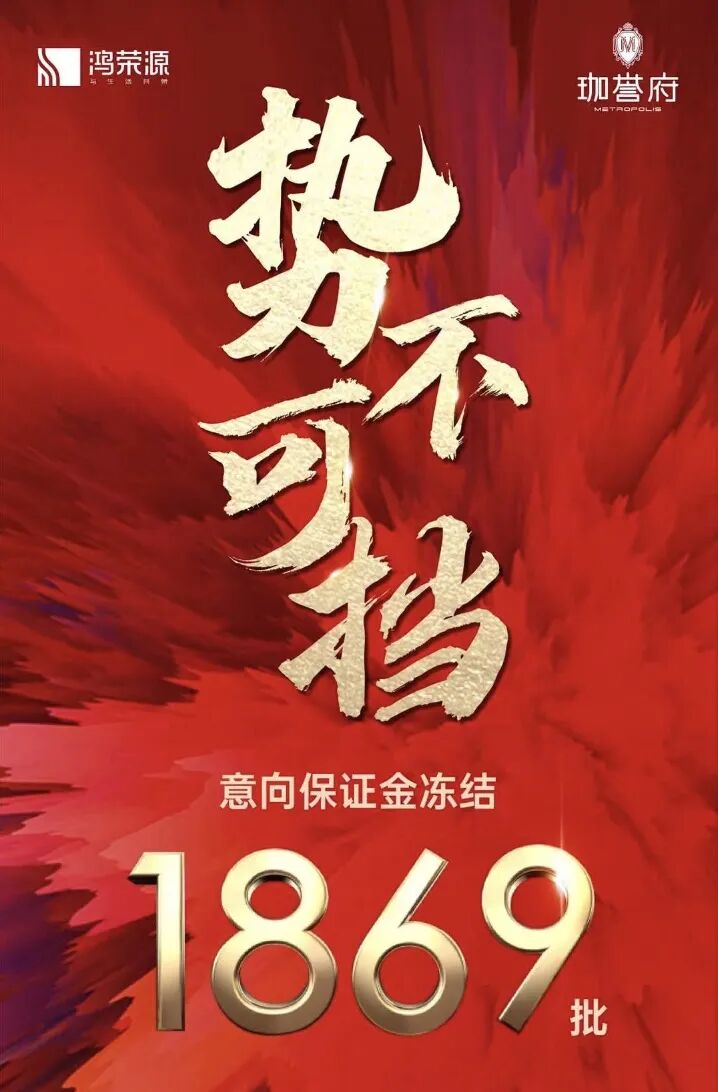
足以说明:
只要你是好盘,价格到位,一样是狂销的节奏。
但是问题在哪呢?这个复苏为什么连开发商都感受相反,觉得今年的房子比去年还难卖?
一个站得住的解释是,
住宅新增供应量特别大
。上半年深圳新建住宅预售面积达到
324.56
万平米,
同比大涨
84%
。注意,这个依然是没有加上人才房的供应量,如果加上,预计上半年新增就在
400
万平米左右。以成交面积
165.6
万平米来计算(这里没有包含人才房),市场整体去化率为
51%
。
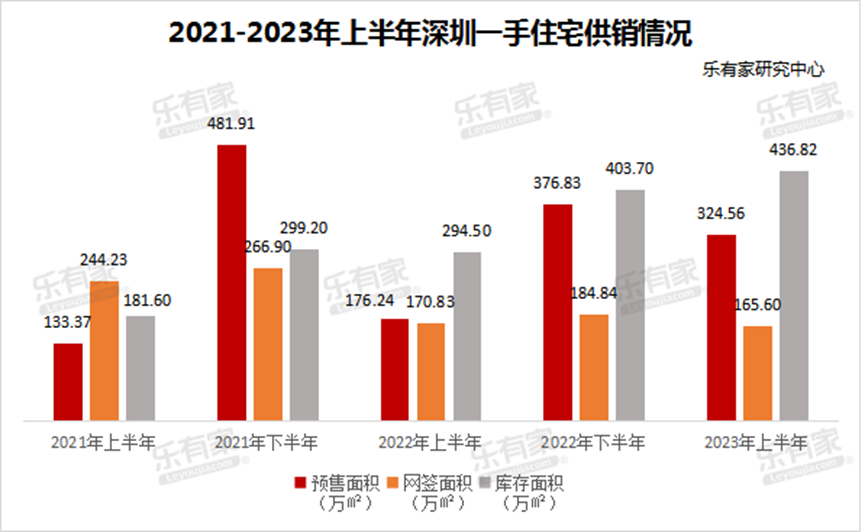
客观说,这个去化率不算差,去年差的时候,经常单周的去化率连
40%
都不到。但是考虑到结构分化就会发现,地段一般的盘、开价高的盘、和人才房对垒的盘,几乎是清一色的卖不动。卖得好的盘,高度集中,呈现出鲜明的“二八定律”,部分好盘拉高了整体销售率。
这个是楼市分化时代的主要特征,故此,才有数据和体感的冲突。供应量增大,竞争太激烈了,少数盘走的好,人才房搅局,令大部分普通盘都承担重压。
0
3
上半年价格是普遍下跌,这一点换来了成交量的上升,以价换量,这是另一个市场特征。
二手房整体均价在今年上半年是
6.5
万
/
平米,同比去年上半年下跌了
7%
。但和
2021
年上半年最高点——
7.74
万
/
平米——比较,
跌幅达到了
16%
。
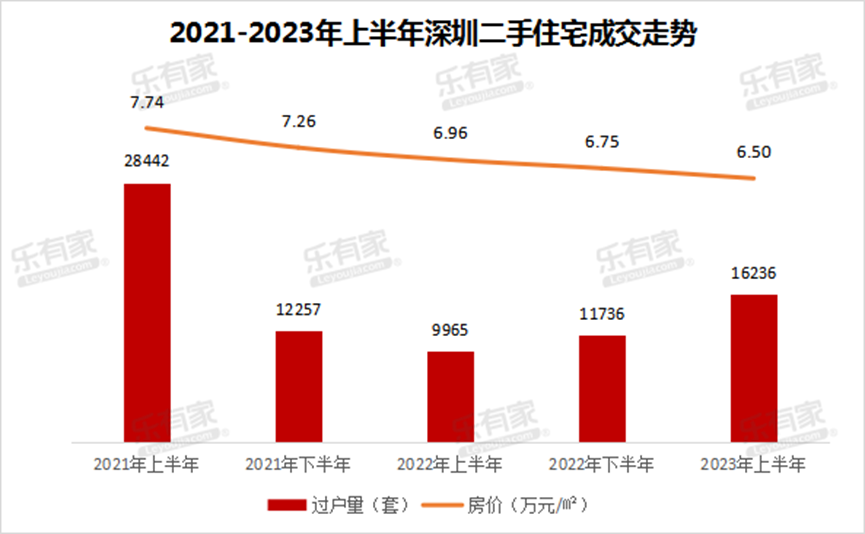
这已经是深圳房价连续四个季度下跌了,从技术标准看,妥妥的
熊市
。这一点,不用讳莫如深,直接承认它,面对它。
这是一个市场均值的下跌,具体到不同的片区乃至个盘,会表现得更加夸张。比如像学区房这个类型,跌幅普遍在
4
成。上面说的花样年花乡我没有确认真假,但推理这类案例是存在的,因为跌
3
成你就是负资产。如果是过去几年高杠杆买入,确是可以“白送”,跌破净值了,和
1
块钱卖是一个道理。
对于新盘,实质上是一样的。上半年,好卖的新盘一定有一个共同特征:拥有“
好价格
”,有比较大的安全垫。上面说的楼盘,人才盘、网红盘,无一例外。没有价格促销,哪怕你是好盘,在好地段,都不一定好卖得了。这一点,前海三盘——深业云海湾、招商壹湾臻邸、天健悦湾府,提供了近距离的比较案例,大家分析一下就懂。
所以,这个市场,有开发商同行问,怎么才能把房子卖掉。我之前给出过两个建议,这里总结一下:一是,
一定要有相对长的营销期
,不要太仓促。分化时代,没有人会仓促出手。营销期过短,或者是想通过传统的“饥饿营销”搞收割,神仙也不行。二是,价格是硬道理,一定要确保自己的盘能够是“三好
+
三宝”盘,不满足条件(又想要快速去化)就要明显下调价格。熊市里,最好的营销策略就是价格。何况经过这一轮的调整,现在的楼盘质量普遍让买家失去了信心,开发商卖房现在某种程度上都是“
挽尊
”,必须要用实打实的好盘来捍卫自己在本行业的尊严。
0
4
短期看市场后市依然不会乐观,这注定复苏会出现
波浪化
。
一方面是库存压力达到了高点,截至
6
月末,深圳住宅库存为
436.82
万平米,创下历史新高,新房库存去化周期接近
16
个月。二手房的挂牌量也刷新历史,四大行二手房挂牌量在
6
月底超过
16.4
万套。
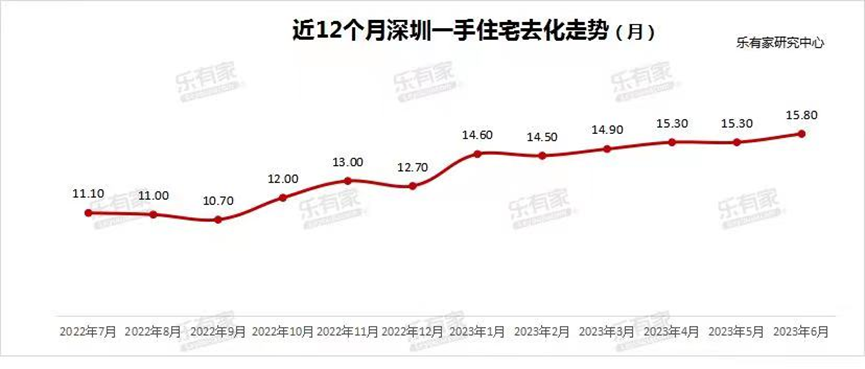 这两个数字都是持续在走高,接下来如果没有极度强力且正确的政策支持,短期内市场交投还将向
5-6
月一样。
这里需要谈到政策。
政策的不给力,也是人们对后市信心“魂淡”的一个重要因素。期待的政策没有来,从去年期待到今年,从
4
月期待到
6
月,只给了一个
LPR
,深圳也只给了一个参考价放松,其它都没。
残酷的现实,使得越来越多人不得不接受了一个现实:
这次似乎不一样,去地产化似乎比以往任何一次都要坚决
。很多大
V
不断的赌政策救市,根子里还是这样的思维:政策救市——提前抄底——涨——做对数钱。继续按照这个思路,将是一个危险的想法,因为不确定性太大,很有可能救市也未必再有效。
我认为现在谈政策不是出不出政策的问题,而是
何种政策有效的问题
,这才是现在真正值得讨论的问题之一。我个人支持松绑政府管制政策,但关键点不在此,在于何谓正确的对策,宏观经济与房地产都需要。
今天房地产的问题,是一个长期供应
+
保障增加、短期需求萎靡以及政策持续干预三重压力的问题,处理起来不容易。仅仅是政策刺激,只能解决短期问题。比如深圳要“救房地产”,最简单的办法是缩减供应,但事实不可能。
恰恰是这样的波浪化,是我们现在需要接受和面对的。当你无法左右政策的时候,便应该知道,市场的弱复苏,提醒我们要做的是,
放低期待,而不是要重回繁荣
。不能再拿着过去的标准来评价今天的现实,就像我们看待腾讯要重新回到
700+
一样的道理。和房企面临的状态相同,市场复苏的反复震荡,是一个痛苦的出清过程。
这个过程,并不全然是坏事,会给到许多真正的住家,以及会给到许多用心做产品的开发商,创造不错的机会。
卖家要卖好产品,买家要买好产品
。
如上所言,我们会看到,分化的市场里,好的楼盘依然会有很好的追捧,做到这一点,需要买家做“颗粒度更细”的功课。宏观方面再变化,改变的只是大众的情绪,对你选好盘,未必是好事。
 朱罗纪约 7 分钟