阿川起床第一件事就是加税吗?
P digoal约 3 分钟
怎么跟大空头一毛一样? 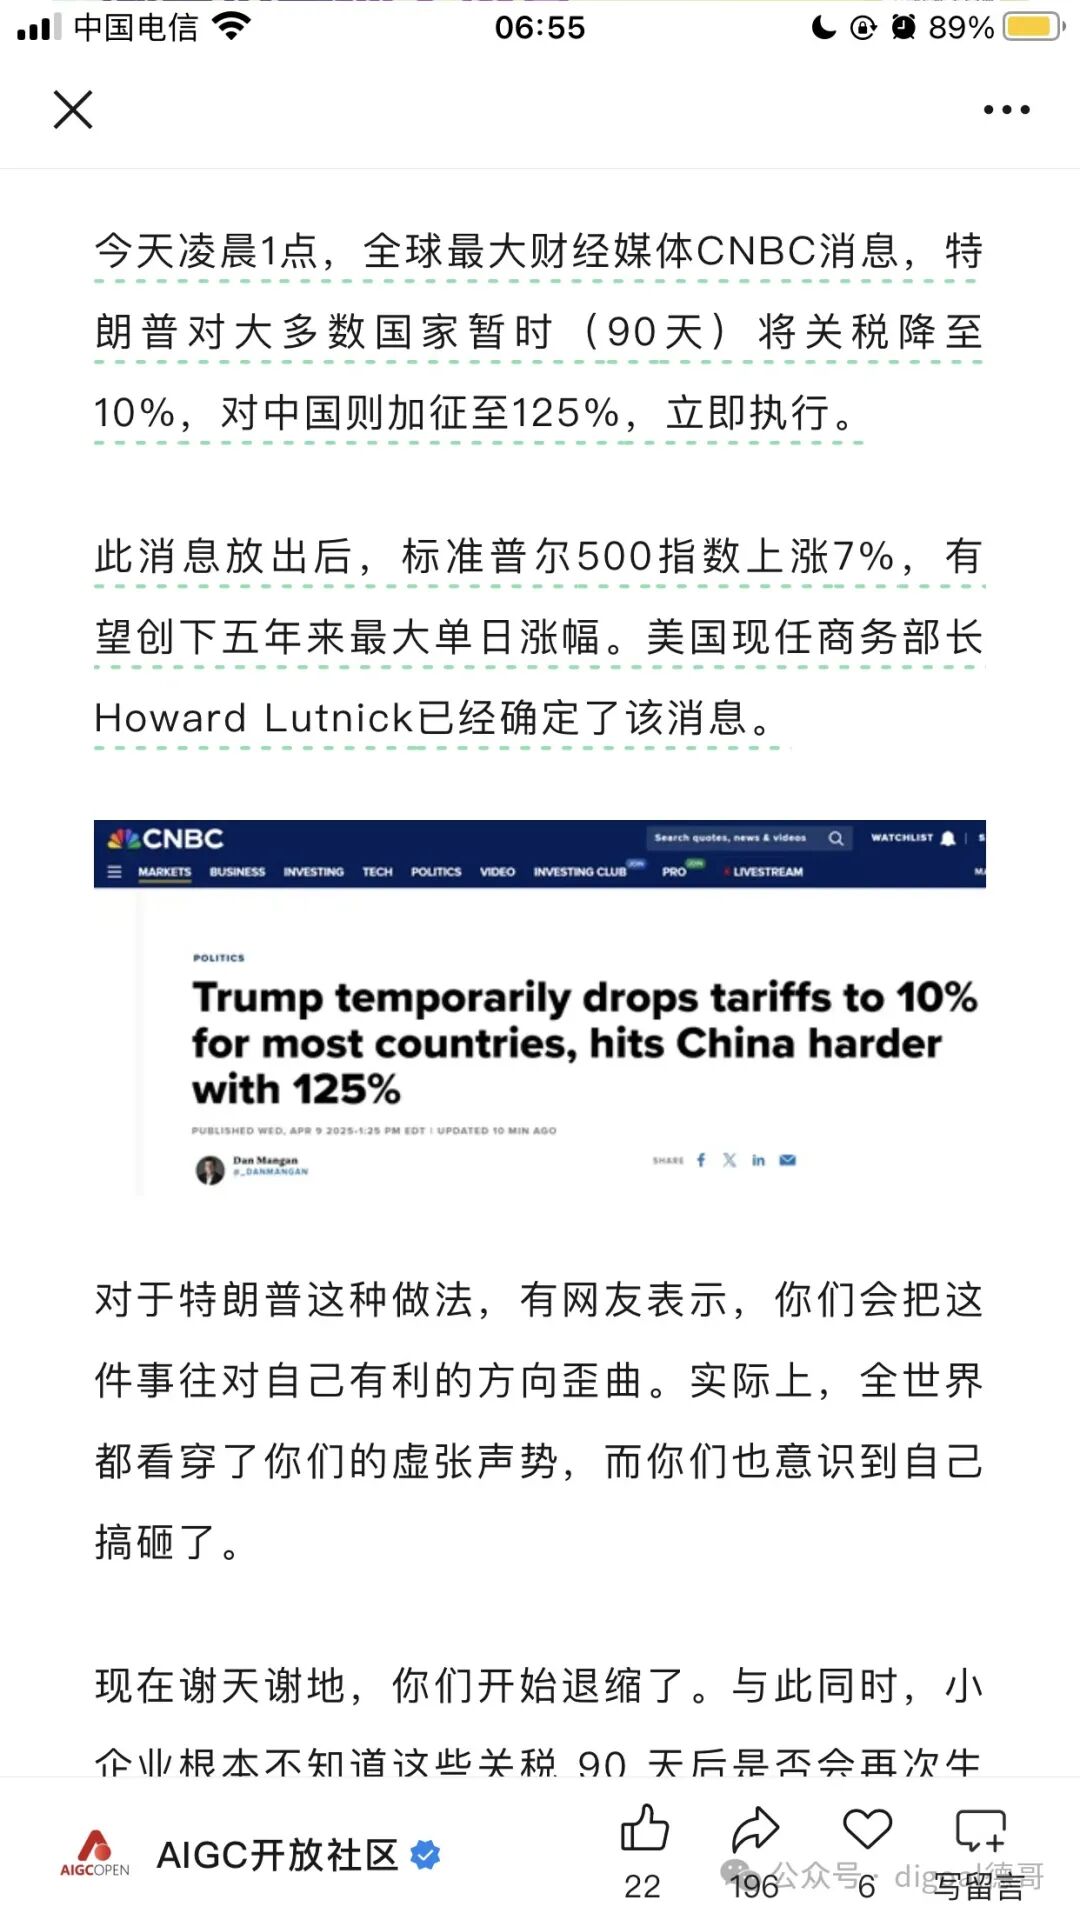
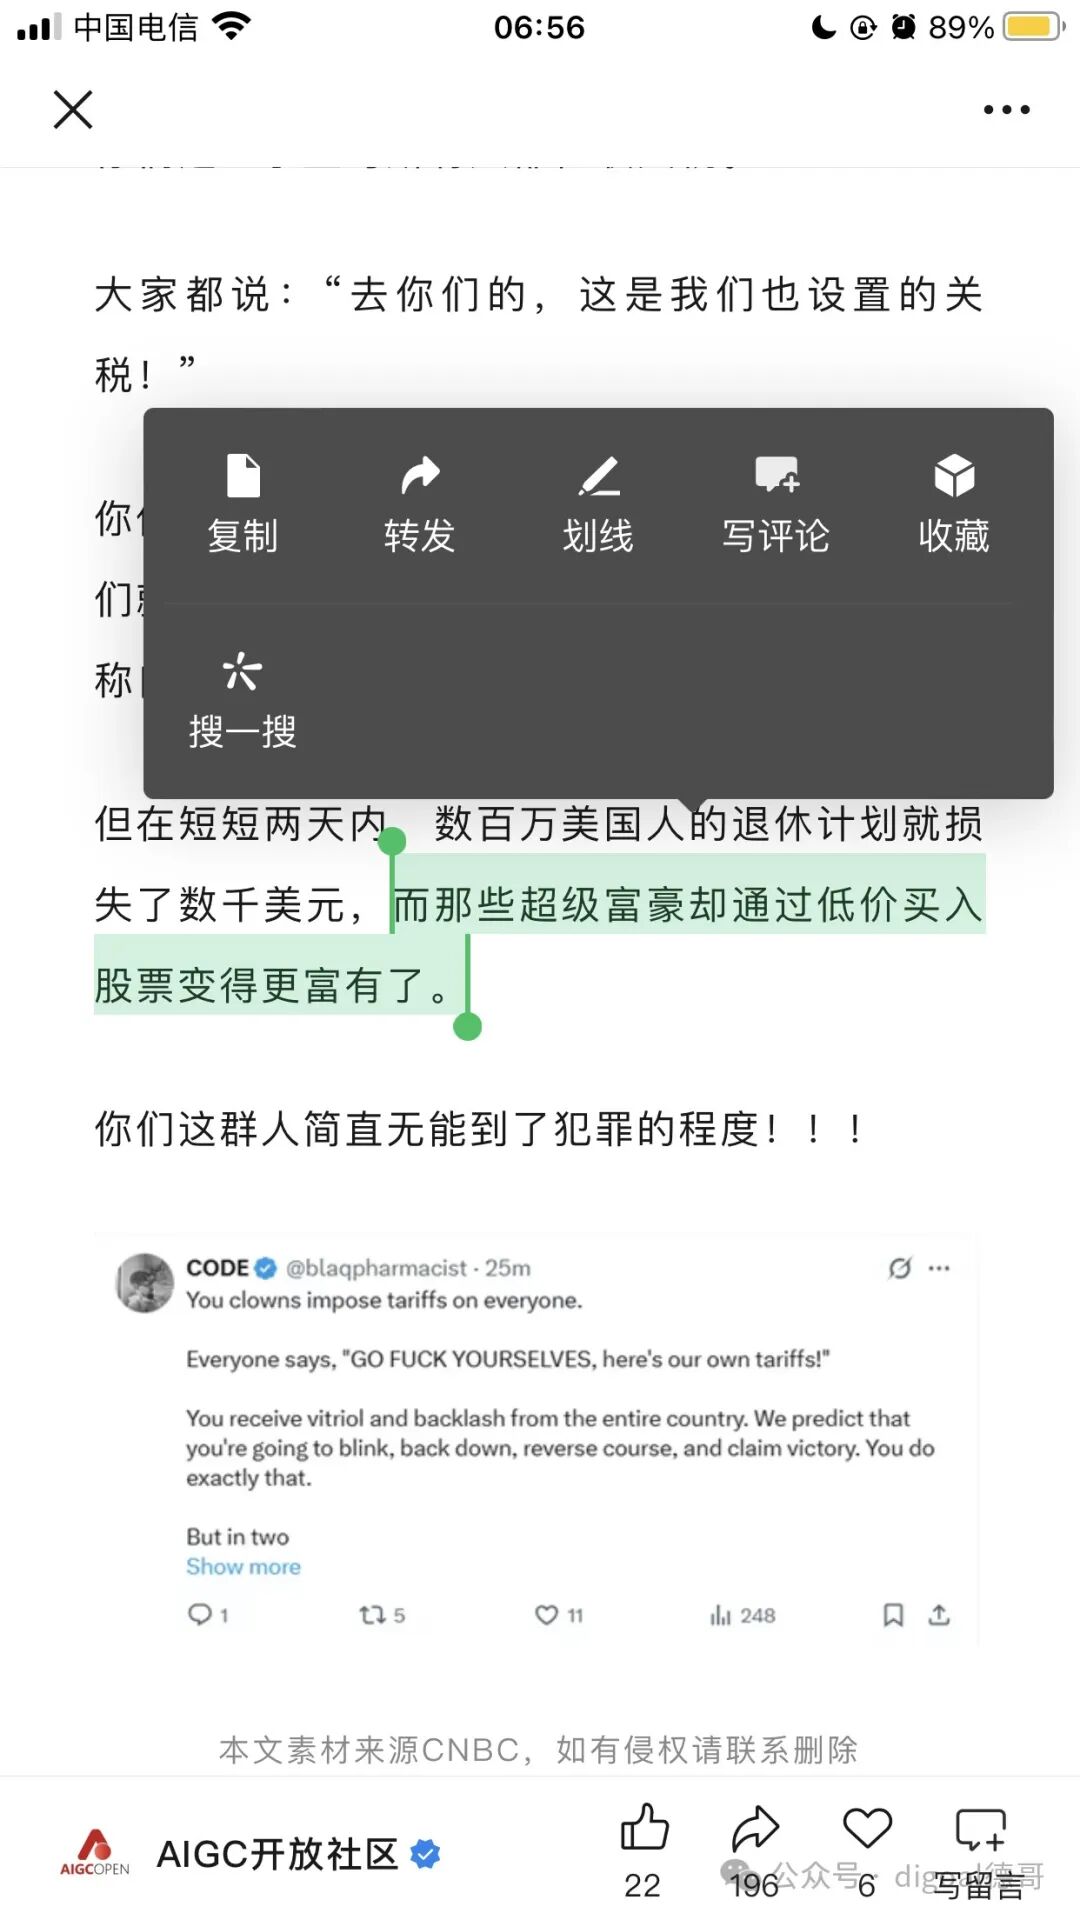
以上内容来自“突发!特朗普把中国关税提高至125%,其他国家暂时降至10%”
这是一个非常极端且假设性的情景。如果中美两国真的互相加征100%关税,这将对全球经济和国际贸易造成灾难性的冲击,远超我们目前所见的贸易摩擦。在这种情况下,全球经济很可能陷入深度衰退,市场会经历剧烈动荡。
在这样一个“国际贸易萎缩”的极端背景下,投资决策需要极其谨慎,并着重考虑风险规避和防御性。以下是一些可能相对值得关注的投资方向或逻辑,但请注意,这并非投资建议,且任何投资都伴随着巨大风险:
内需驱动型经济体和公司:
逻辑: 当国际贸易受阻时,依赖国内消费和投资驱动的经济体可能相对更有韧性。 标的: 专注于庞大国内市场的公司,尤其是提供生活必需品、服务(如医疗、公用事业、基础消费品)的企业。例如,在中国市场,专注于内循环、服务本土消费者的龙头企业;在美国市场,同样逻辑适用。重点是其业务对国际供应链和国际市场依赖度较低。
避险资产:
黄金: 传统的避险资产,通常在市场恐慌和货币贬值预期下表现较好。 高信用等级的主权债券: 如美国国债、德国国债等,尽管收益率可能不高,但在危机时被视为相对安全。 某些货币: 如瑞士法郎、日元,历史上在市场动荡时也表现出一定的避险属性。 现金: 持有现金或现金等价物(如短期货币市场基金)以保持流动性,等待市场稳定或出现更明确的机会。
逻辑: 在全球经济和地缘政治极度不确定的情况下,投资者会寻求避险。 标的:
受益于供应链重构和贸易转移的地区/行业:
逻辑: 中美贸易脱钩会导致全球供应链被迫重组,一些国家或地区可能承接从中国或美国转移出来的订单和投资。 标的: 关注东南亚(如越南、印度尼西亚)、墨西哥、印度等可能受益于产业链转移的国家的相关资产(如该国股市指数ETF、在当地有重要业务的跨国公司或本土龙头企业)。
战略性资源和行业:
能源(特别是本土能源): 在能源安全被强调时,本土的石油、天然气、煤炭以及可再生能源公司可能受到关注。 农业和食品: 关系到国家粮食安全的企业。 国防军工: 地缘政治紧张通常会刺激国防开支。 关键矿产和原材料: 控制关键上游资源的公司。
逻辑: 在地缘政治紧张和逆全球化背景下,各国可能更加重视关键资源的自主可控,如能源、粮食、关键矿产、国防军工等。 标的:
受冲击相对较小的防御性行业:
逻辑: 无论经济如何,某些基本需求总是存在的。 标的: 公用事业、医疗保健、必需消费品等行业通常被认为具有防御性,其需求相对稳定,受经济周期影响较小。
重要提醒:
极端假设: “中美互加100%关税”是非常极端的情况,其后果难以准确预测,市场可能出现非理性波动。 系统性风险: 这种情况会带来巨大的系统性风险,几乎所有资产都可能受到冲击,没有绝对安全的投资。 高波动性: 市场会变得极度不稳定,投资风险极高。 多元化: 在任何市场环境下,分散投资于不同地区、不同资产类别和不同行业都是管理风险的基本原则。 专业建议: 在做出任何投资决策前,强烈建议咨询专业的财务顾问,结合自身的风险承受能力、投资目标和财务状况进行综合评估。
总而言之,在这种假设的极端情景下,投资策略的核心应该是风险规避和保全资本,而非追求高收益。关注内需、避险资产、战略性资源以及防御性行业可能是相对合理的思考方向,但必须认识到其中蕴含的巨大不确定性和风险。