差一点点十连阳!这一次,会一蹴而就吗?……
力 余力 Felix 余力 Felix约 4 分钟
2025
年马上就要过去了!就在今年的最后两周,上证综指出人意料地走出九连阳,今天差一点点十连阳,
明天是2025年的最后一天,沪指能不能最终站上
4000
点,成为了今年最后的一个悬念……
这一波反弹始于两周前的
12.17
,对于
12.17
以来的反弹,很多分析师可以找出一堆理由,比如日元加息的风险事件落地了,比如一部分美国科技股的业绩冲淡了
AI
泡沫化的担忧,又如近期人民币汇率大幅升值了,当然,你说这些因素有关系吗?多多少少是有一点的,然而如果要寻找最直观的因素,我想应该和宏观层面关系并不大,主因还是
A500ETF
增量资金脉冲所致。
一周前,有大量的文章猜测是不是这一次,国家队通过
A500ETF
进场了,关于这一点,我们只能给出自己的猜测,毕竟从每天的净流入幅度看,这波
A500ETF
的净流入可能不是国家队的行为,而是机构之间年末冲量的行为,这个现象曾经在今年
6
月末也出现过,只不过半年末的版本只是一个小级别的版本。
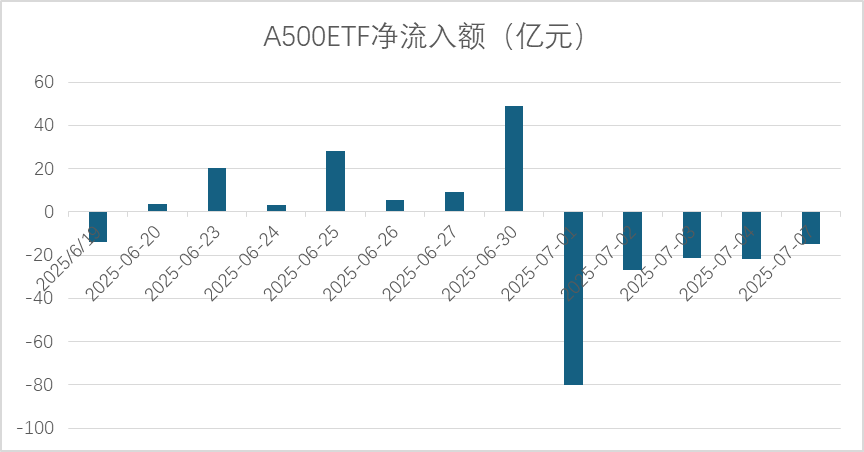
从下图中可以看到,今年
6
月的最后一周,
A500ETF
一改此前持续净流出的态势,开始转为每天净流入,在
6.20-6.30
之间,全市场所有
A500ETF
(含指增和策略
ETF
)累计净流入了
119
亿,不过到了
7
月后的第一周,连续五天,
A500ETF
开始出现掉量,由此可见,那段时间
A500ETF
的净流入就是一种冲量。站在当下,时间到了
12
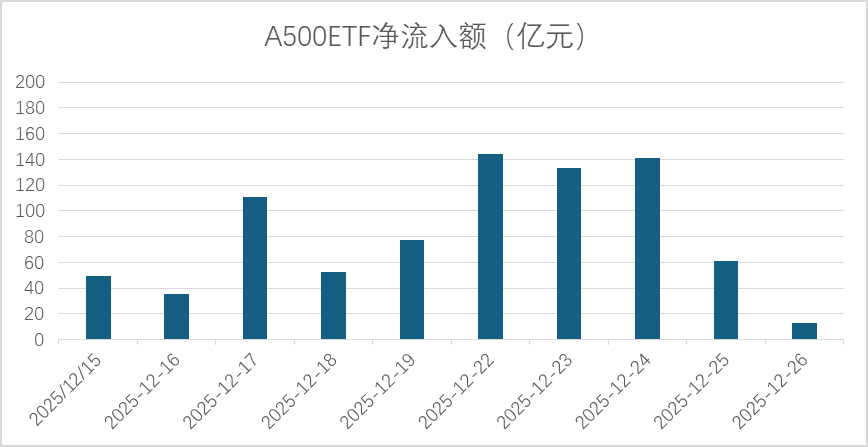
月的最后两周,这个现象又一次出现,从
12.17
到上周五,全市场所有
A500ETF
(含指增和策略
ETF
)累计净流入
823
亿,这其中头部的五只
A500ETF
就净流入了
739
亿,占据近
90%
的比例,整个剧本的演绎极其的相似。
图:今年
6
月最后两周,全市场所有
A500ETF
的每日净流入额变化图
数据来源:
Wind
,力的期权工作室整理
图:近两周,全市场所有
A500ETF
的每日净流入额变化图
数据来源:
Wind
,力的期权工作室整理
很多个人投资者可能不知道,为什么机构之间要在年末、甚至半年末进行冲量?这是因为各大公募机构都为了卷到同类
ETF
产品规模的第一名,为了让季报数据能够更加“漂亮”。
我们知道,
ETF
市场的“马太效应”非常明显,头部与次头部的差距可能动辄相差百亿,头部余尾部的差距可能超过
1000
倍,以
A500ETF
为例,目前从规模看,最大的一只与最小的一只相差了
2400
倍,对于市场上的大量机构(比如保险资金、理财子公司资金),他们往往只会投资于规模最大、流动性最好的几只
ETF
,而且这些机构投资于单只
ETF
的比例都有上限,比如
10%-20%
不等,这意味着
ETF
的规模越大,未来进一步可投的体量也就越大,所以只有让各项指标(
ETF
规模、
ETF
成交量、换手率、跟踪误差等一系列指标)卷到了前几名,才能进一步拉开和后面同类产品的差距,甚至等到明年哪一天“神秘资金”、社保、养老等更大体量资金的买入。
于是从资金面的角度,假如这波上涨真的是和冲量有关,那么
1
月的资金面反而可能有所扰动,这一点后续可以关注一下。
关于
4000
点,我目前依然保持之前的观点,这一次的
4000
点与十年前已经有着很大的不同,更多只是视为一个数字,因为当下
A
股市场的“玩家”早已不是单纯的散户了。
目前,根据我们最新的测算,保险资金、公募主动、公募被动、北向资金、私募资金(包括量化私募)、国家队、社保
+
养老等机构持有
A
股的市值已经超过
A
股自由流通市值的
50%
,尤其是代表大市值的沪深
300
,其大量的成分股掌握在大型和超大型机构的手里,所以即便过了
4000
点,大盘真的要开启新一波的趋势,还是需要各路机构对后市产生一致性的认可。那么,什么情况下会产生一致性的认可?从目前的情况看,科技上有没有新的强叙事逻辑或
ppi
是否能持续转好,这两点成为了跨年行情是否顺利展开的关键因素。
……
恰好昨天晚上做客了第一财经的节目,我对近期市场的几个侧面进行了一次分享,并对明年的几大资产进行了一些展望,于是最后还是老规矩,关于相关更详细的内容,我就用一个视频的形式来呈现了……
【最近文章与资料回顾】
 (版权声明:原创作品,抄袭侵权必究,如需转载内容,请与作者联系。)
(免责声明:本公众号的一切内容仅代表个人观点,不代表任何机构或组织观点
,
亦不构成对投资者的任何投资建议。)
原创是一种心血,
欢迎三连(点赞、在看、分享)
给更多的朋友,感谢感谢!
- 降降降!这一轮的极致降波,或到什么水平?……
- 今天!沪指临近3800!过去十年的跨年,都是怎么走过来的?……
- 降息反成“坑”?高开低走以后,你需要关注什么?……
- 又到2万亿!低吸还是追高?……
- 这一次“4000点”后,颠覆“散户”的三个认知!……