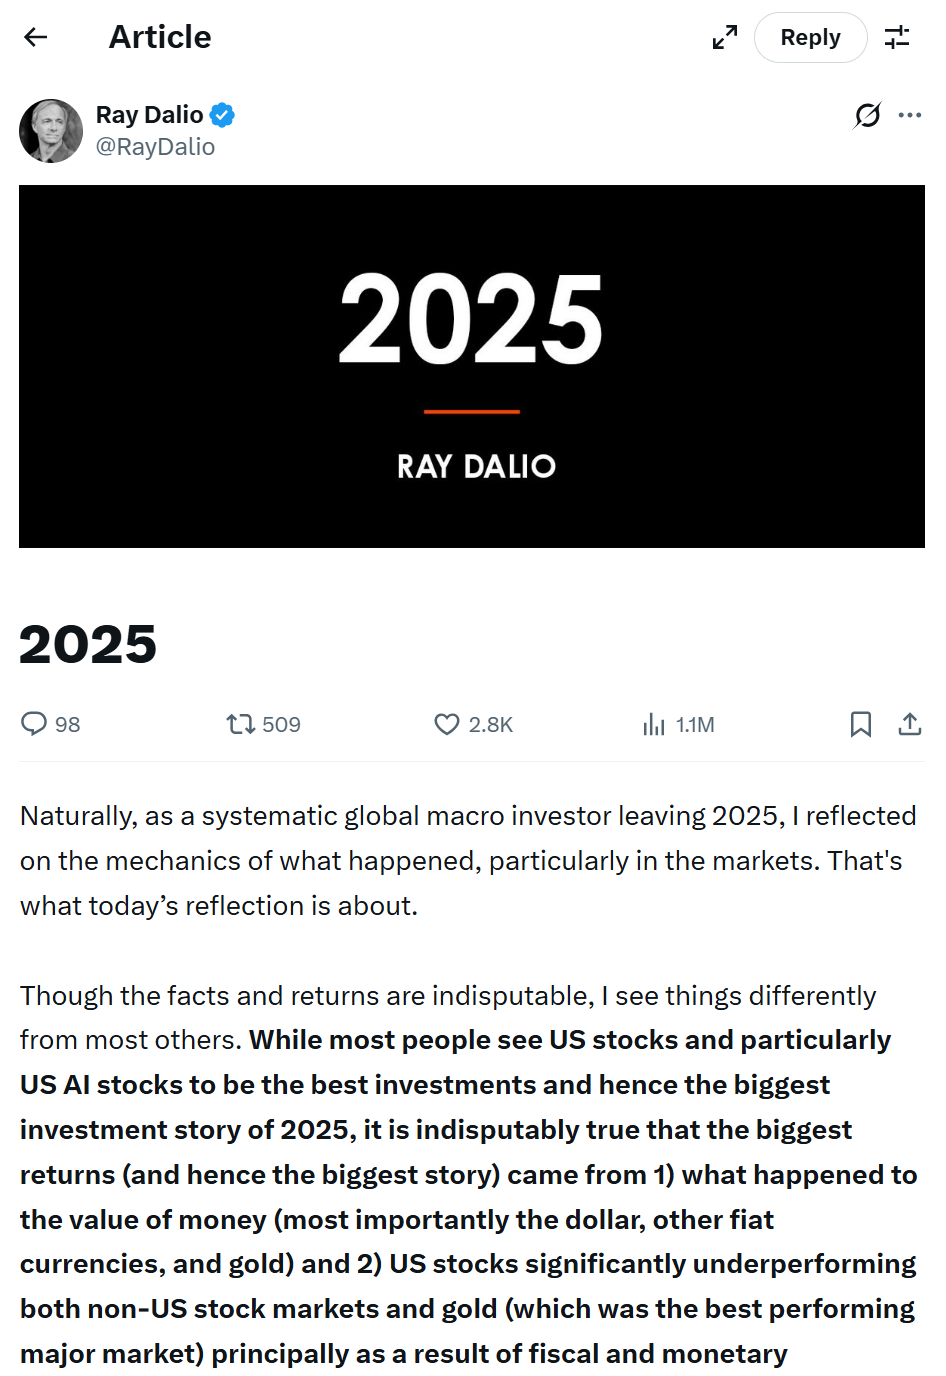
达利欧年度复盘:美元贬值,美股高回报只是“计价幻觉”,黄金跑赢一切
华 张雅琦约 14 分钟
桥水基金创始人达利欧在5日发布的年度复盘中指出,2025年最大的投资故事不是美股强劲表现,而是货币价值的剧烈变化和资产配置的全球性转移。他认为,美国股市的高回报很大程度上是法定货币贬值带来的"计价幻觉",黄金才是真正的赢家。
 要点提炼:
黄金是真正的价值锚点:
2025年美股以美元计价回报强劲(18%),但这实际上是由于美元及法币集体大幅贬值造成的“计价幻觉”。美元兑黄金下跌39%,而做多黄金(以美元计)的回报率高达65%。若以黄金计价,标普500指数实际下跌了28%。
资金转向非美市场:
在强势货币视角下,美股显著逊于欧洲、中国、日本等市场及新兴市场(整体回报34%)。10年期美债以黄金计价的回报为-34%,现金表现更差,外国投资者对美元资产的兴趣正在减弱。
美股估值见顶:
盈利增长由销售和技术提效(AI)驱动,但利润大部分流向资本家而非工人。股权预期长期回报率(4.7%)已低于债券回报率(4.9%),股权风险溢价极低,估值已极度拉升。
政治与体制转型:
通胀导致的“可负担性”危机正引发底层60%人群的不满,预计2027-2028年美国将迎来极左与极右势力的剧烈冲突。全球从多边主义转向单边利益驱动,导致军费飙升、制裁频发,进一步削弱了美元资产的吸引力。
在这些反思中,我退后一步,审视去年这种货币/债务/市场/经济动态机制的运作方式,并在演进中的大周期背景下,简要谈及其他四大力量——政治、地缘政治、自然现象和技术——如何影响全球宏观图景。 关于1)货币价值发生的变化: 美元兑日元下跌0.3%,兑人民币下跌4%,兑欧元下跌12%,兑瑞士法郎下跌13%,兑黄金下跌39%(黄金是第二大储备货币,也是唯一的主要非法定货币) 。 因此,所有法定货币都下跌了,而年度最大的故事和最大的市场波动源于 :最弱的法定货币跌幅最大,而最强/最硬的货币升值最多。 今年最佳的主要投资标的是做多黄金(以美元计回报率65%),跑赢标普指数(美元计回报率18%)47个百分点。或者换句话说,标普指数以黄金货币计价下跌了28%。让我们记住一些与当前情况相关的关键原则: 当本币贬值时,会使得以本币计价的事物看起来升值了。换言之,通过弱势货币的视角来看投资回报,会使它们看起来比实际更强劲。 在这种情况下,标普指数对美元基准投资者的回报率为18%,对日元基准投资者为17%,对人民币基准投资者为13%,对欧元基准投资者仅为4%,对瑞士法郎基准投资者仅为3%,而对黄金基准投资者,回报率为-28%。 货币的走势对财富转移和经济运行影响重大。当本币贬值时,会降低个人财富和购买力,使本国商品和服务以他国货币计价变得更便宜,使他国商品和服务以本币计价变得更昂贵。 通过这些方式,它会影响通胀率以及谁向谁购买什么,尽管存在滞后效应。是否进行货币对冲至关重要。 如果你对货币没有观点,也不想持有货币头寸,该怎么办?你应该始终对冲至风险最低的货币组合,如果你认为自己有能力做好,再从那里进行战术性调整。我现在不会详述我是如何操作的,但以后会谈到。 至于债券——即债务资产——因为它们是交付货币的承诺,当货币价值下跌时,即使其名义价格上涨,其实际价值也会降低。 去年,10年期美国国债以美元计回报率为9%(大约一半来自收益率,一半来自价格),以日元计为9%,以人民币计为5%,以欧元计为-4%,以瑞士法郎计为-4%,以黄金计为-34%——而现金是更糟糕的投资。 可以理解为什么外国投资者不喜欢美元债券和现金(除非他们进行了货币对冲)。迄今为止,债券供需失衡尚未成为严重问题,但未来将需要展期近10万亿美元的巨额债务。 与此同时,美联储似乎可能倾向于宽松政策以压低实际利率。基于这些原因,债务资产看起来缺乏吸引力,尤其是长端,收益率曲线进一步陡峭化似乎很可能发生,尽管我对美联储的宽松力度是否会达到当前定价所反映的程度持怀疑态度。 关于2)美国股票显著跑输非美股票和黄金(黄金是表现最佳的主要市场), 如前所述,虽然美国股票以美元计表现强劲,但以强势货币计价时表现弱得多,并且显著跑输其他国家的股票。 显然,投资者更愿意持有非美股票而非美国股票,就像他们更愿意持有非美债券而非美国债券和美元现金一样。 更具体地说,欧洲股票跑赢美国股票23个百分点,中国股票跑赢21个百分点,英国股票跑赢19个百分点,日本股票跑赢10个百分点。 新兴市场股票整体表现更好,回报率为34%,而新兴市场美元债回报率为14%,新兴市场本币债以美元计整体回报率为18%。 换言之,资金流、估值以及财富出现了大规模转移,离开美国,而正在发生的情况可能会导致更多的再平衡和多元化配置。 至于美国股票去年的表现,强劲的结果源于强劲的盈利增长和市盈率扩张。 更具体地说,盈利以美元计增长12%,市盈率上升约5%,股息收益率约1%,因此标普指数以美元计总回报率约为18%。 标普500指数中的"七巨头"股票约占其市值的三分之一,2025年盈利增长22%,而与普遍看法相反,标普指数中其余493只股票的盈利增长也很强劲,达到9%,因此整个标普500指数的盈利增长为12%。 这是在销售额增长7%、利润率提高5.3%的情况下实现的,因此销售额贡献了57%的盈利增长,利润率改善贡献了43%。 似乎利润率改善的相当一部分归因于技术效率提升,但我看不到确切数据来确定。无论如何,盈利改善主要是由于经济蛋糕(即销售额)增大,以及企业(因而是拥有它们的资本家)获取了大部分改善,而工人获取的相对较少。 未来密切监测流向利润的利润率增长将非常重要,因为市场目前预期这些增长将会很大,而左翼政治力量正试图获取更大的蛋糕份额。 虽然了解过去比预测未来更容易,但我们确实对当下有所了解,如果我们理解最重要的因果关系,这可以帮助我们更好地预见未来。 例如,我们知道市盈率倍数高、信用利差低,估值似乎已被拉伸。如果历史可以作为指引,这预示着未来股票回报率较低。
当我基于股票和债券收益率、使用正常生产率增长及由此产生的利润增长来计算预期回报时,我的长期股票预期回报率约为4.7%(处于第10百分位以下),相对于约4.9%的现有债券回报率非常低,因此股权风险溢价很低。 此外,2025年信用利差收窄至非常低的水平,这对低等级信用和股权资产有利,但这使得这些利差不太可能进一步下降,更可能扩大,这对这些资产不利。 所有这些意味着,从股权风险溢价、信用利差和流动性溢价中已经榨不出更多回报了。 这也意味着,如果利率上升——这是可能的,因为存在日益增长的供需驱动压力(即供应增加而需求前景恶化),这是由于货币价值下降——在其他条件不变的情况下,将对信贷和股票市场产生巨大负面影响。 当然,关于美联储政策和未来生产率增长存在重大疑问。最有可能的情况是,新任命的美联储主席和联邦公开市场委员会将倾向于压低名义和实际利率,这将支撑价格并催生泡沫。 至于生产率增长 ,2026年可能会有所改善,但a)改善幅度有多大,以及b)允许多少生产率提升流向公司利润、股票价格,进而惠及资本家所有者,相对于有多少会以薪酬变化和税收形式流向工人,都存在不确定性。 与这一机制的运作方式相一致,2025年美联储降息并放松信贷可得性降低了贴现率,这决定了未来现金流的现值并降低了风险溢价,这些因素共同促成了前文所述的结果。 这些变化支撑了在再通胀环境中表现良好的资产价格,尤其是那些久期较长的资产,如股票和黄金,因此目前这些市场已不再便宜。 此外,值得注意的是, 这些再通胀措施并未对风险投资、私募股权和房地产——即非流动性市场——产生太大帮助。 这些市场正面临问题。如果相信风险投资和私募股权的账面估值(大多数人并不相信),流动性溢价现在非常低;我认为显而易见的是,随着这些实体承担的债务必须以更高的利率进行融资,以及提高流动性的压力不断积累,流动性溢价很可能会大幅上升,这将使非流动性投资相对于流动性投资出现下跌。 总而言之,由于大规模的财政和货币再通胀政策,几乎所有资产都以美元计价大幅上涨,目前相对处于扩张状态。 在观察市场变化时,不能不关注政治秩序的变化,尤其是在2025年。 由于市场和经济影响政治,而政治也影响市场和经济,政治在推动市场和经济方面发挥了重要作用。 更具体地说,就美国和全球而言:
觉得好看,请点“在看”
法币集体走软:黄金确立主要储备资产地位
在达利欧的体系中,2025年最重要的变化在于货币价值的重塑。美元兑瑞士法郎下跌13%,兑欧元下跌12%,兑人民币下跌4%。他指出, 当本币贬值时,以本币计价的资产会产生升值的错觉。对于瑞士法郎或黄金基准的投资者而言,美股去年的表现实际上是灾难性的。 黄金作为唯一的“主要非法定货币”,在2025年承担了第二大储备货币的角色。 达利欧强调,货币走势对财富转移有决定性影响。贬值降低了个人购买力,虽然短期内能提升出口竞争力,但其对通胀的滞后影响以及对个人财富的侵蚀不容忽视。对于未进行货币对冲的投资者,持有美元现金和债券正变得越来越缺乏吸引力。美股表现背后的结构性矛盾:盈利增长与分配失衡
尽管标普500指数以美元计录得18%的总回报,但达利欧分析认为, 这主要由盈利增长和市盈率扩张驱动。 其中,“七巨头”盈利增长22%,其余493只成份股盈利增长9%。销售额扩张贡献了57%的盈利增长,而利润率的提高则贡献了其余部分。 达利欧指出,利润率的改善很大程度上归功于技术效率的提升,但这种红利分配极度不均。资本家获取了大部分改善成果,而工人阶层获益较少。他提醒投资者, 这种失衡正在引发左翼政治力量的关注,未来利润分配的争夺将成为影响利润率的关键变量。 目前高昂的市盈率和极低的信用利差意味着,从风险溢价中获取额外回报的空间已经消失。非流动性市场承压:流动性溢价面临大幅上升
与公开市场的再通胀繁荣不同,风险投资、私募股权和房地产等非流动性市场在2025年表现低迷。达利欧认为, 这些领域正面临严重的债务展期压力。 随着必须以更高利率进行融资的需求增加,以及套现压力的积累,目前极低的流动性溢价很可能大幅上升。 这将导致非流动性资产相对于流动性资产出现价值下跌。达利欧警告,如果投资者仍然相信私募股权等资产的账面估值,可能会忽视即将到来的流动性陷阱。政治与地缘政治:从多边主义向单边主义的危险转型
达利欧还讨论了特朗普政府对市场的影响。他认为,当前的政策是对资本主义力量的激进杠杆化押注。然而,单边主义的外交政策和制裁风险正促使外国投资者进行投资组合多元化,减少对美国债务的需求,转而购买黄金。 在政治层面,可负担性问题(即货币价值问题)已成为核心矛盾。由于收入前10%的“富裕阶层”持有大量股票资产,他们并未感受到通胀压力,而底层的60%人群正感到不堪重负。达利欧预测, 这种财富差距的扩大将导致2026年中期选举的动荡,并引发左右两派之间围绕财富分配的“大决战”, 这种不确定性将持续对市场产生深远影响。 以下为达利欧2025年度复盘全文,部分内容有删减: 作为一名系统性全球宏观投资者,在告别2025年之际,我自然会反思所发生事件的内在机制,特别是市场方面的情况。这就是今天反思的主题。 尽管事实和回报无可争议,但我看待问题的角度与大多数人不同。虽然大多数人认为美国股票,特别是美国人工智能股票是最佳投资标的,因而构成了2025年最大的投资故事, 但不可否认的事实是,最大的回报(因而也是最大的故事)来自于:1)货币价值的变化(最重要的是美元、其他法定货币和黄金);2)美国股票显著跑输非美股市和黄金(黄金是表现最佳的主要市场),这主要是由于财政和货币刺激、生产率提升,以及资产配置大幅转移至美国市场之外。在这些反思中,我退后一步,审视去年这种货币/债务/市场/经济动态机制的运作方式,并在演进中的大周期背景下,简要谈及其他四大力量——政治、地缘政治、自然现象和技术——如何影响全球宏观图景。 关于1)货币价值发生的变化: 美元兑日元下跌0.3%,兑人民币下跌4%,兑欧元下跌12%,兑瑞士法郎下跌13%,兑黄金下跌39%(黄金是第二大储备货币,也是唯一的主要非法定货币) 。 因此,所有法定货币都下跌了,而年度最大的故事和最大的市场波动源于 :最弱的法定货币跌幅最大,而最强/最硬的货币升值最多。 今年最佳的主要投资标的是做多黄金(以美元计回报率65%),跑赢标普指数(美元计回报率18%)47个百分点。或者换句话说,标普指数以黄金货币计价下跌了28%。让我们记住一些与当前情况相关的关键原则: 当本币贬值时,会使得以本币计价的事物看起来升值了。换言之,通过弱势货币的视角来看投资回报,会使它们看起来比实际更强劲。 在这种情况下,标普指数对美元基准投资者的回报率为18%,对日元基准投资者为17%,对人民币基准投资者为13%,对欧元基准投资者仅为4%,对瑞士法郎基准投资者仅为3%,而对黄金基准投资者,回报率为-28%。 货币的走势对财富转移和经济运行影响重大。当本币贬值时,会降低个人财富和购买力,使本国商品和服务以他国货币计价变得更便宜,使他国商品和服务以本币计价变得更昂贵。 通过这些方式,它会影响通胀率以及谁向谁购买什么,尽管存在滞后效应。是否进行货币对冲至关重要。 如果你对货币没有观点,也不想持有货币头寸,该怎么办?你应该始终对冲至风险最低的货币组合,如果你认为自己有能力做好,再从那里进行战术性调整。我现在不会详述我是如何操作的,但以后会谈到。 至于债券——即债务资产——因为它们是交付货币的承诺,当货币价值下跌时,即使其名义价格上涨,其实际价值也会降低。 去年,10年期美国国债以美元计回报率为9%(大约一半来自收益率,一半来自价格),以日元计为9%,以人民币计为5%,以欧元计为-4%,以瑞士法郎计为-4%,以黄金计为-34%——而现金是更糟糕的投资。 可以理解为什么外国投资者不喜欢美元债券和现金(除非他们进行了货币对冲)。迄今为止,债券供需失衡尚未成为严重问题,但未来将需要展期近10万亿美元的巨额债务。 与此同时,美联储似乎可能倾向于宽松政策以压低实际利率。基于这些原因,债务资产看起来缺乏吸引力,尤其是长端,收益率曲线进一步陡峭化似乎很可能发生,尽管我对美联储的宽松力度是否会达到当前定价所反映的程度持怀疑态度。 关于2)美国股票显著跑输非美股票和黄金(黄金是表现最佳的主要市场), 如前所述,虽然美国股票以美元计表现强劲,但以强势货币计价时表现弱得多,并且显著跑输其他国家的股票。 显然,投资者更愿意持有非美股票而非美国股票,就像他们更愿意持有非美债券而非美国债券和美元现金一样。 更具体地说,欧洲股票跑赢美国股票23个百分点,中国股票跑赢21个百分点,英国股票跑赢19个百分点,日本股票跑赢10个百分点。 新兴市场股票整体表现更好,回报率为34%,而新兴市场美元债回报率为14%,新兴市场本币债以美元计整体回报率为18%。 换言之,资金流、估值以及财富出现了大规模转移,离开美国,而正在发生的情况可能会导致更多的再平衡和多元化配置。 至于美国股票去年的表现,强劲的结果源于强劲的盈利增长和市盈率扩张。 更具体地说,盈利以美元计增长12%,市盈率上升约5%,股息收益率约1%,因此标普指数以美元计总回报率约为18%。 标普500指数中的"七巨头"股票约占其市值的三分之一,2025年盈利增长22%,而与普遍看法相反,标普指数中其余493只股票的盈利增长也很强劲,达到9%,因此整个标普500指数的盈利增长为12%。 这是在销售额增长7%、利润率提高5.3%的情况下实现的,因此销售额贡献了57%的盈利增长,利润率改善贡献了43%。 似乎利润率改善的相当一部分归因于技术效率提升,但我看不到确切数据来确定。无论如何,盈利改善主要是由于经济蛋糕(即销售额)增大,以及企业(因而是拥有它们的资本家)获取了大部分改善,而工人获取的相对较少。 未来密切监测流向利润的利润率增长将非常重要,因为市场目前预期这些增长将会很大,而左翼政治力量正试图获取更大的蛋糕份额。 虽然了解过去比预测未来更容易,但我们确实对当下有所了解,如果我们理解最重要的因果关系,这可以帮助我们更好地预见未来。 例如,我们知道市盈率倍数高、信用利差低,估值似乎已被拉伸。如果历史可以作为指引,这预示着未来股票回报率较低。
当我基于股票和债券收益率、使用正常生产率增长及由此产生的利润增长来计算预期回报时,我的长期股票预期回报率约为4.7%(处于第10百分位以下),相对于约4.9%的现有债券回报率非常低,因此股权风险溢价很低。 此外,2025年信用利差收窄至非常低的水平,这对低等级信用和股权资产有利,但这使得这些利差不太可能进一步下降,更可能扩大,这对这些资产不利。 所有这些意味着,从股权风险溢价、信用利差和流动性溢价中已经榨不出更多回报了。 这也意味着,如果利率上升——这是可能的,因为存在日益增长的供需驱动压力(即供应增加而需求前景恶化),这是由于货币价值下降——在其他条件不变的情况下,将对信贷和股票市场产生巨大负面影响。 当然,关于美联储政策和未来生产率增长存在重大疑问。最有可能的情况是,新任命的美联储主席和联邦公开市场委员会将倾向于压低名义和实际利率,这将支撑价格并催生泡沫。 至于生产率增长 ,2026年可能会有所改善,但a)改善幅度有多大,以及b)允许多少生产率提升流向公司利润、股票价格,进而惠及资本家所有者,相对于有多少会以薪酬变化和税收形式流向工人,都存在不确定性。 与这一机制的运作方式相一致,2025年美联储降息并放松信贷可得性降低了贴现率,这决定了未来现金流的现值并降低了风险溢价,这些因素共同促成了前文所述的结果。 这些变化支撑了在再通胀环境中表现良好的资产价格,尤其是那些久期较长的资产,如股票和黄金,因此目前这些市场已不再便宜。 此外,值得注意的是, 这些再通胀措施并未对风险投资、私募股权和房地产——即非流动性市场——产生太大帮助。 这些市场正面临问题。如果相信风险投资和私募股权的账面估值(大多数人并不相信),流动性溢价现在非常低;我认为显而易见的是,随着这些实体承担的债务必须以更高的利率进行融资,以及提高流动性的压力不断积累,流动性溢价很可能会大幅上升,这将使非流动性投资相对于流动性投资出现下跌。 总而言之,由于大规模的财政和货币再通胀政策,几乎所有资产都以美元计价大幅上涨,目前相对处于扩张状态。 在观察市场变化时,不能不关注政治秩序的变化,尤其是在2025年。 由于市场和经济影响政治,而政治也影响市场和经济,政治在推动市场和经济方面发挥了重要作用。 更具体地说,就美国和全球而言:
- 特朗普政府的国内经济政策过去是、现在仍然是对资本主义力量的杠杆化押注,以期振兴美国制造业并推动美国人工智能技术发展,这促成了我上文描述的市场波动;
- 其外交政策吓退并使一些外国投资者失望,对制裁和冲突的担忧支撑了我们所看到的投资组合多元化和黄金购买;
-
其政策扩大了财富和收入差距,因为"富裕阶层"(收入前10%的人群)是资本家,他们持有更多股票财富,并且他们的收入增长更大。
觉得好看,请点“在看”