彭永东的937万薪酬与全捐的2亿股票摊销
华 华尔街见闻约 7 分钟
4
月
24
日,贝壳发布
2025
年度报告
。
与营收、利润等经营数据相比,更容易被外界放大的,是
联合
创始人
、
董事长兼
CEO
彭永东的薪酬数字。
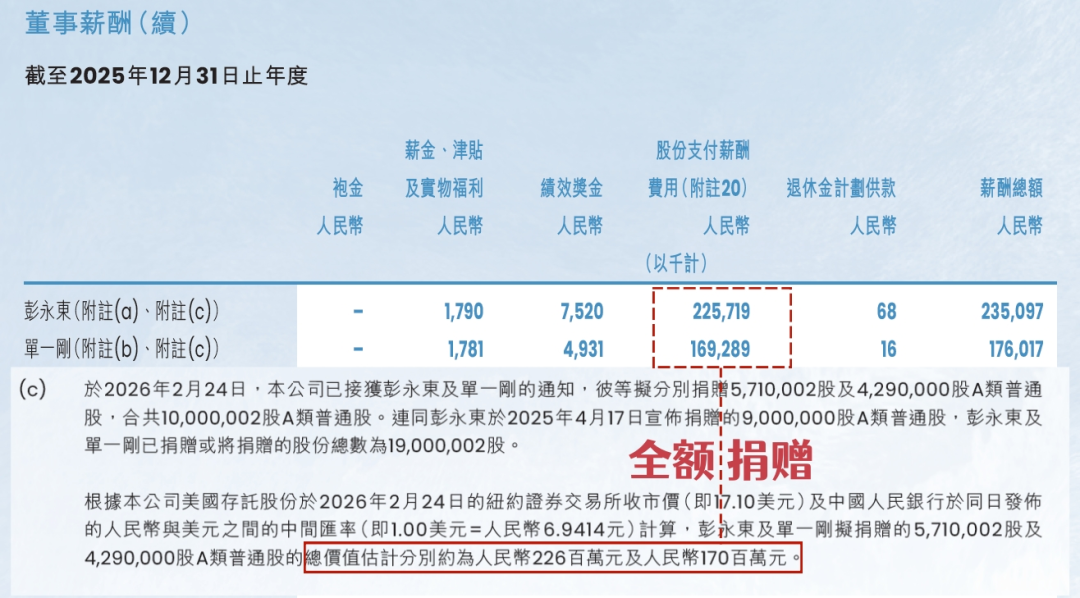
年报显示,彭永东
2025
年账面薪酬较上一年度明显下降,但仍处于亿元级别,达到
2.35
亿元。其中,绝大部分为股份支付费用,金额约
2.25
亿元,
该部分
并非外界通常理解的现金收入
,
现金薪酬
为
937
万元
。
与此同时,
年报
显示,
贝壳两位联合创始人将
2025
年获得的
限制性股票
全额
捐出,
用于为居住行业服务者及其家庭提供医疗保障、子女教育等,为应届毕业生提供支持,并设立
“健康家贝守护金”。
贝壳介绍
,
已经有两名贝壳平台上的服务者顺利申领
到账了
守护
金,
20
余位服务者提交
了
申请
正
审批中
。
这并不是贝壳管理层第一次出现亿元级账面薪酬,也不是第一次作出大额捐赠安排。一边是财报中连续几年醒目的薪酬数字,另一边是降薪、捐赠以及
“并未落入私囊”。对比之下,外界真正关心的问题是:贝壳管理层这笔延续数年的亿元级账面薪酬,是否还会继续?它又究竟从何而来?
“
薪酬
”
账面
数额
并非每年临时起意
、
非
现金收入
对于这组数据,公众的第一直觉是
“
高
”
。
特别是
行业仍在
调整
期间
,降本增效是生存共识,
上亿的
薪酬与一线工作者的生存现状,形成了异常刺眼的反差
,
市场对贝壳薪资的审视自然更加严苛。
但翻阅财报附注,不难发现所谓的天价薪酬,源于一场认知错位。
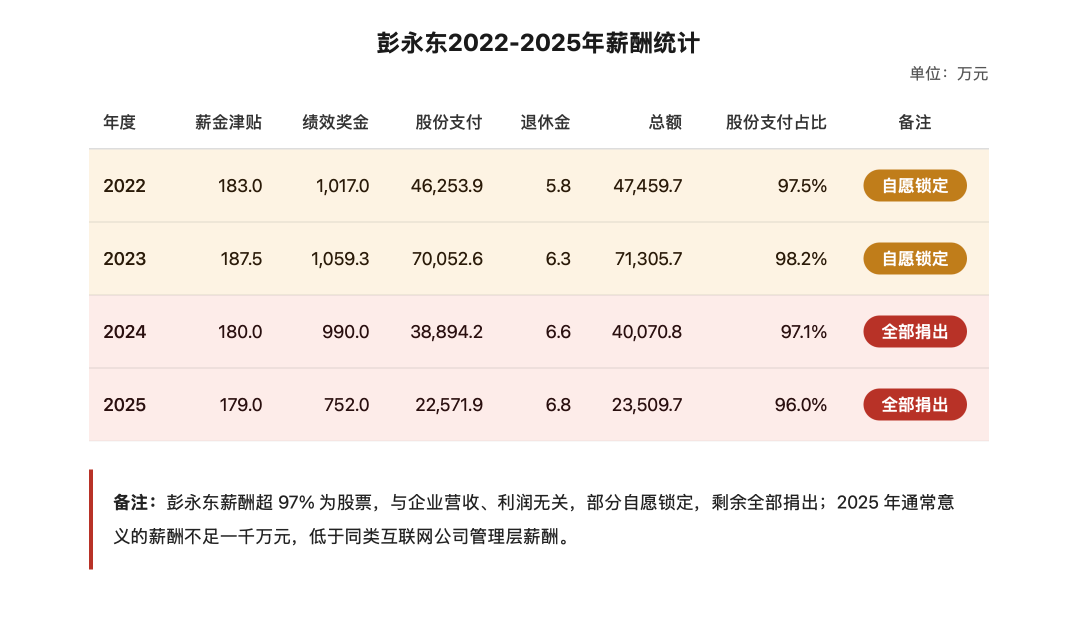
彭永东的薪酬单里,包含了一个关键的会计科目:股份支付费用。
这笔约
2.25
亿元的股份支付费用,占总薪酬的约
96%
。它并非实际发放的现金,而是将限制性股票的公允价值,按照解锁期分摊计入成本的会计确认结果。
换言之,这笔约
2.25
亿元的股份支付费用,并不是公众通常理解的现金收入。
剔除股份支付费用后,彭永东
2025
年的现金薪酬约为
937
万元,较上一年度明显下降。
与同为港股上市房企的
高管处在同一梯队
,
也
低于
同类
互联网
企业。
彭永东的
所谓天价薪酬,实质上是一场纸面富贵。
公众之所以产生误读,很大程度上源于对
A
股与
H
股信披差异的陌生。
中国证券业协会投资银行业专业委员会委员郑培敏指出,
A
股的披露准则中,薪酬通常仅涵盖工资、绩效等现金收入,股权激励不纳入年薪,而是单独列示;但在
H
股的信披要求里,高管的薪酬大盘中必须包含这些容易被误解的股份支付。
“
股份支付并非到手现金,不应被误解为实际发放的天价薪酬。
”
郑培敏强调,向核心高管授予股份,是企业维持股权架构稳定、促进市值提升的常规手段。
这笔股份支付费用的源头,其实是贝壳
多年前
为合规支付的成本。
2022
年贝壳重回港股,为满足当时的合规要求,公司对彭永东进行了一次性股权授予。
按照会计准则,这笔合规治理成本被摊进了长达五年的薪酬科目里,成了后续被外界误读的财富神话。
这笔钱2022
年
时
就已经
计划
好
数字,
并非
每年
临时起意
决定
发多少
,
不
来自
公司的
当期
利润,
也与
公司的
业绩
无关。
印证这笔股权是纸面富贵的,还有另一重商业逻辑:手握上亿股权的彭永东,至今未进行
套现。
自贝壳重回
H
股以来,彭永东一直自愿延长股份锁定期,唯一一次卖出股票,是为了兑现慈善承诺、支持行业服务者的医疗与教育等公益事业。
2
02
6
年
开年
,彭永东再次选择将部分薪酬对应的股份捐出
,
这
或许
可以视作
他
对薪酬
关注
的一种实质回应
——
在公司治理中,股权是维系长远架构的工具,而非高管个人的套现通道。
高管账面上的薪酬不等同于落袋的财富,看懂真实的账本,往往比宣泄情绪更
需要耐心
。
纸面富贵
来源于
股权
结构修复
看懂了账本后,更深层的问题随之浮出水面:这笔
引发
外界
关注
的股权授予,当年究竟为何而发?
将指针拨回
2022
年,这笔授予的初衷并非业绩激励,而是应对危局。
贝壳采用的是
同股不同权(
WVR
)架构
,
其股票分为
A
类普通股(公众股)与
B
类普通股(管理层特权股),前者
1
股
1
票,后者
1
股
10
票,现任董事可持有
B
类股,离职后自动转为
A
类股。
创始人左晖在世时,
凭借
WVR
架构掌握着
公司
核心
的投票权。
2021
年变局接踵而至:左晖离世,贝壳失去核心创始人;同期外部监管环境变化,美国对中概股财务审查加剧,退市风险增加。
内有交接挑战,外有环境动荡,为对冲美股潜在的系统性风险,
贝壳选择回港实施双重主要上市,以对冲潜在的上市地风险。
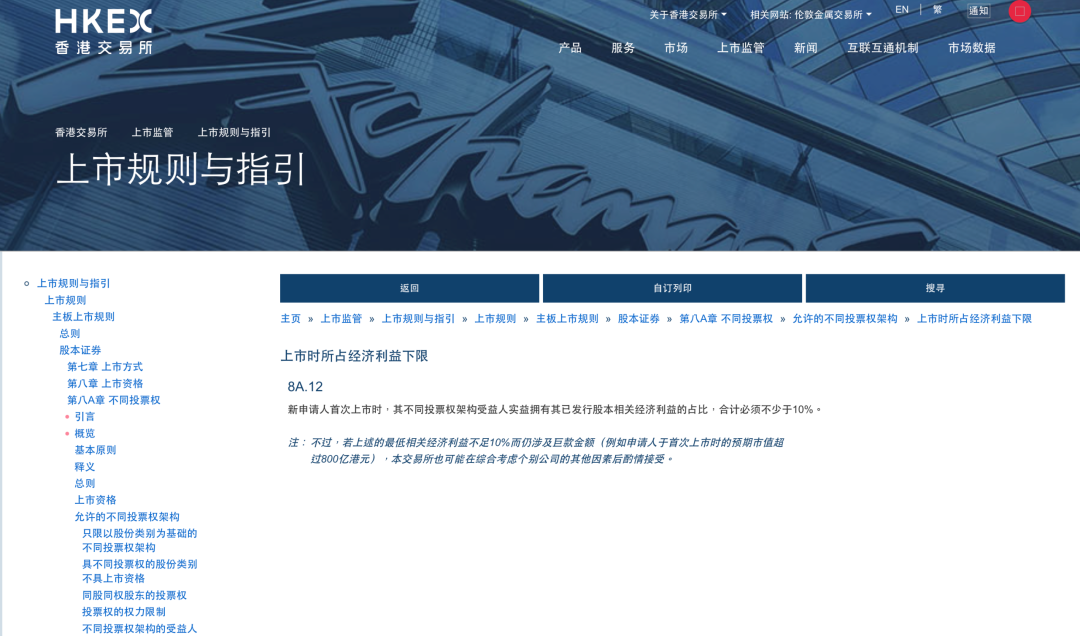
但港股上市有相应的规则限制。依照港股
WVR
规则要求,超级投票权持有者的经济利益占比(即持股比例)不得低于
10%
,
而作为接班人,彭永东与单一刚当时的持股比例仅为
3.1%
和
1.3%
。
一旦这
10%
的底线失守,管理层的投票权将降低超过
40%
。
失去投票权优势,公司不仅可能面临外部资本的举牌收购,其长远的居住服务战略也可能因为资本的短期诉求而被迫改变。
补齐持股份额
,
成
了
贝壳当时的必然选择。
2022
年,贝壳通过限制性股票授予,补足了管理层的持股比例缺口
,
最终管理层
将
公司近
50%
的投票权稳稳攥在手中。
少数股权掌控多数话语权的
WVR
架构,本质上是顺应港股规则的制度选择
。
同期以该架构回港的中概股不在少数,名创优品、知乎皆在其列。只不过,这些企业的创始人和超级投票权持有者,手里本就握有超过
10%
的重仓,
天然满足了规则门槛
,
不存在股权授予与后续的摊销,
自然也避开了薪酬的非议。
面对合规要求,贝壳当时的解法并非唯一。
也有
市场
人士
认为,
理论上,
贝壳
可以采用
“
市价购买加贷款支持
”
模式,让管理层加杠杆在二级市场购入股票;或者调整股票类别比例、引入新的
WVR
持有人,重组股权架构。
但每一种方案都有相应的代价。
公司治理往往需要在监管约束、市场环境与内部稳定之间寻求平衡
。
在当时的时间窗口和市场环境下,这更像是董事会在合规要求、市场风险和治理稳定之间权衡后的选择。
站在当下的视角回溯,贝壳当年的预期管理其实可以更加主动
:
如果在股权授予之初,就能明确将这份合规操作与常规年薪剥离,并向
公众
前置沟通五年摊销周期
……以上举措
虽然不能改变财报数字,但
仍有望
降低日后的沟通与误解成本。
不过无论如何,
这场争议的核心,并非企业向高管输送了巨额财富,而是会计确认数字带来的视觉偏差。
在
2022
年的特殊时期,贝壳的决策逻辑是合规优先与架构修复,构筑安全底线
,而
今天
关于
薪酬争议
的舆论噪声
,也是当年为满足合规要求所支付的对价。
股权
架构
稳定
带来
战略连续性
澄清账面错位只是平息争议的第一步。
对贝壳而言,更核心的命题在于
——
作为接棒者,彭永东究竟如何
运用
这份
控制权?
作为贝壳的
核心
创始
团队
成员
,
担任
贝壳
董事长,
他同时又兼任贝壳的
CEO
,彭永东并非
职业
经理人
。
他不
仅负责战略层面的方向判断,也长期参与公司一线经营管理和关键组织决策。
稳定的
管理
团队
最直接的效用,是抵抗短期压力,保证长期战略不走样。
过去
几
年,彭永东主导了
“
一体三翼
”
战略:
“
一体
”
是房产经纪业务,
“
三翼
”
则延伸至家装、租赁和新业务贝好家。
这不仅是业务扩张,也是
抵御
地产
周期
能力的
持续
增强
:
2025
年,贝壳非房产交易业务的净收入占比达到
41%
,创下历史新高。其中,家装家居业务实现
154
亿元净收入,房屋租赁服务实现
219
亿元净收入,并首次在经营层面实现全年盈利。
2024
年和
2025
年,贝壳分别实现
72.1
亿元和
50.1
亿元的经调整净利润。在行业大幅收缩的背景下,
业绩
表现
稳健,
这至少说明,稳定的治理架构为贝壳在周期底部维持战略连续性提供了重要条件。
这背后的前提是彭永东在
2022
年
获得
的
稳固的
企业
股权架构
。
装修重交付,租赁重运营。在行业下行期,深耕投入大、见效慢的业务需要战略定力。如果控制权不稳固,面对短期业绩波动,这些长线转型极易受到资本压力的干扰。
同股不同权架构,客观上为管理层屏蔽了外部
纷杂
,提供了长远布局的空间。
这笔
摊销
计划
到
2
027
年
结束,
如今,随着五年的历史摊销步入尾声,贝壳财报上的薪酬数字也将回归常态。
加上
202
5
年的
捐赠,
贝壳
联合创始人将合计约
1900
万股限制性股票全数捐出,这一动作也印证了此前的逻辑:管理层手中的股权,是维护公司治理的工具,而非私人变现通道。
抛开主观情绪,这或许才是审视这场薪酬风波的合理视角。相比财报上的账面数字,市场更应关注的是这套治理架构如何在周期底部,维持了贝壳战略的连贯性。
*以上内容不构成投资建议,不代表刊登 平台 之观点,市场有风险,投资需谨慎,请独立判断和决策。
*以上内容不构成投资建议,不代表刊登 平台 之观点,市场有风险,投资需谨慎,请独立判断和决策。