“马斯克曾经在
2020
年二季度财报电话会议上对采矿业喊话:如果你们以环保的方式高效开采镍,特斯拉将给你们一份长期大合同。”
近年,全球角逐新能源赛道,动力电池作为其中的第一道关口,目前正朝着高镍化方向发展。其中,NCM811、NCA、Ni96等高镍前驱体产品已经被投入量产。镍可以说是下一轮大国竞争的核心资源。
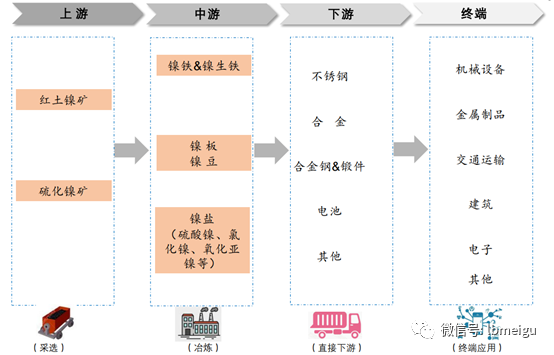
镍产业链一般可分为采选、冶炼、下游产品和终端应用四个阶段,其中,镍盐是锂电池的直接上游。镍矿+冶炼,直接决定锂电池的性能和造价成本。可见,要在新能源赛道上领先,首先要拿下镍资源的成本优势。
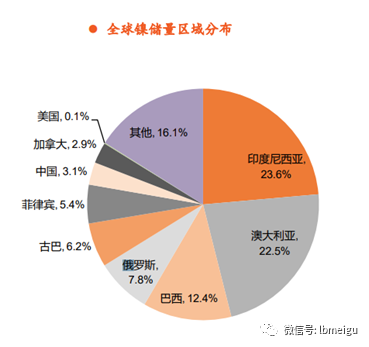
地球上的镍资源十分丰富,但跟石油一样,镍资源区域分布集中,数据显示,中国的镍储量仅占全球的3%,美国为0.1%,都是镍资源稀缺国。可以说,中美两国虽都是新能源大国,但都同样面临着被镍资源卡脖子的风险。换句话说,在下一轮的竞争中,掌握镍的资源大权,对我们的大国发展至关重要。
拿下镍资源的掌控权有两种办法,一是缓和上游关系,加强和上游的合作;二是回收再生产摆脱依附。很明显,后者是一条省钱、独立并且绿色的康庄大道,是国家重视的发展方式,也是格林美正在走的路子。
20年的老牌企业格林美,摇身一变成为了高镍化正极材料龙头,可谓是切换新能源赛道正当时!
本期我们来聊聊正极材料前驱体的新晋生产商、正着手布局锂电池回收大业的——格林美。
格林美的主营业务发展里程大致如下:
(1)2010年,格林美在招股书中是这样描述主营业务的:回收、利用废弃钴镍资源,生产、销售超细钴镍粉体材料。
超细钴镍粉体材料:通常应用在电子、汽车、军工、高能电池领域,也是制造高性能汽车零部件、切削工具和动力电池的关键材料。
(2)2014年,格林美收购无锡清美通达三元正极材料厂,开始布局三元前驱体生产线;2018年终于取得技术突破,形成了格林美三元正极材料特有技术体系,目前是国内三元电池材料最全品种的供应商。
三元正极材料:通常应用于新能源汽车、5G和物联网领域;三元正极材料是动力锂电池的关键材料,主要有镍、钴、锰、铝构成。动力电池的续航性等关键指标直接取决于三元前驱体的技术含量。
(3)2020年,格林美分拆
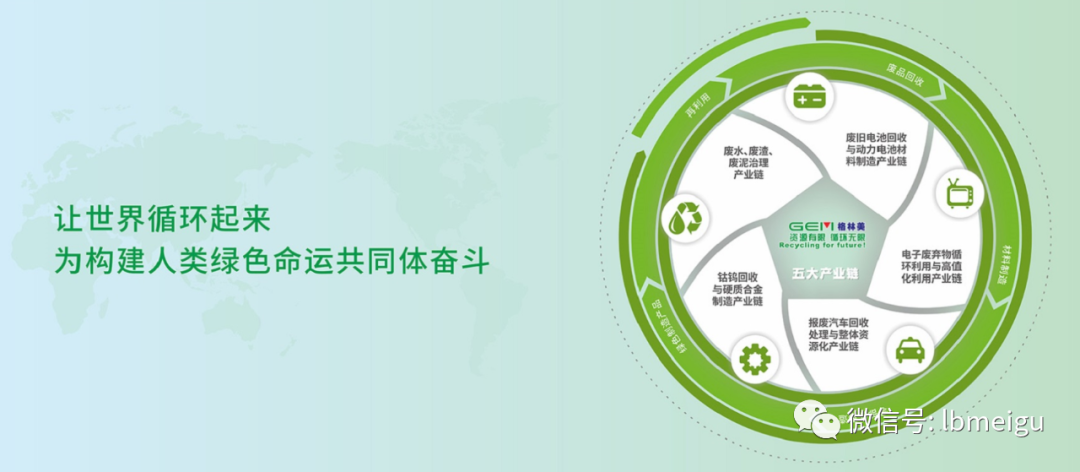
业务,开启“城市矿山+新能源材料”双规资本驱动,要实现“原材料‘从城市中来’,高端产品‘到城市中去’”的动力电池资源循环模式,意图占据新能源材料产业链的高端之位
。
(4)2021年,格林美环境治理业务取得新突破,目前在国内已经拥有三个固体废物处置中心、一个废渣利用中心、两个污水处理厂,与国有资本合作,固废处置业务大幅增长,废物再造砖厂、一般固废处置、城南污水厂、工业污水厂稳定运行,效益明显。
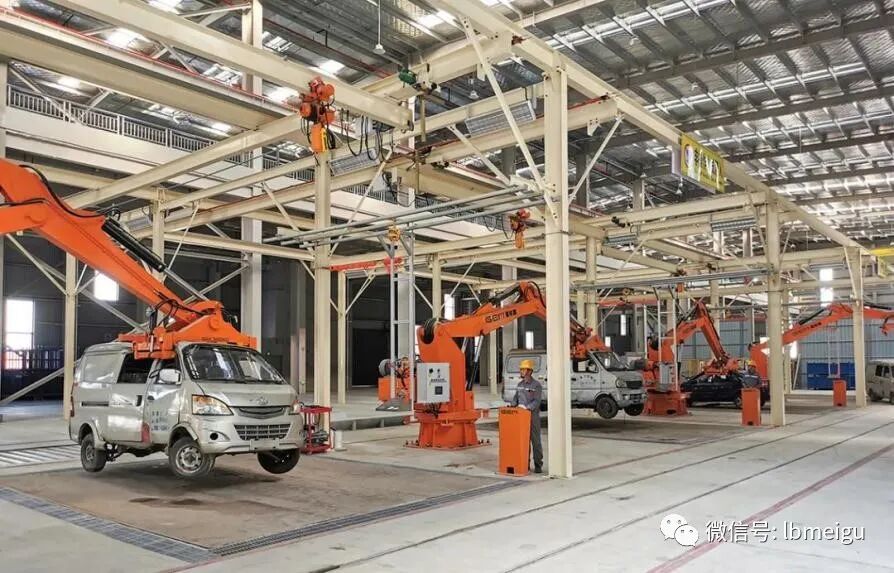
从格林美的当前的业务布局来看,“老本行”、“新增长”、“深研发”、“大蓝图”都有了,还拥有“生态环保”的社会美誉,几乎无可挑剔,垂直一体化布局优势显著。
了解格林美20年探索和转型之路的投资者可能会感受到,格林美的起点其实很低,最初的主营业务基本上没有技术门槛,更别谈建立护城河。但发展期间,格林美多次调整战略计划,凭借精准的市场敏锐性,及时削减落后业务、增加红利业务,不管是大规模投入研发、招揽高端人才,还是收购、上市的商业布局,以及近年来赛道的切换,格林美的大多数决定都还算明智,为深挖护城河递上了一把又一把铁锹。
小结:
(1)格林美的老业务是回收、利用废弃钴镍资源,生产、销售超细钴镍粉体材料,为传统工业提供必备材料产品;
(2)格林美新业
务是新能源材料的研发和生产,目前技术和产能均处于全球先进水平;
(3)格林美将布局“城市矿山+新能源材料”的循环资源以及环境治理业务,垂直一体化优势开始显现。
根据营收的贡献率情况,格林美目前的业务可主要分为新能源电池材料业务、废弃资源综合利用业务两大类。
其中,
新能源电池材料业务的产品主要包括四氧化三钴、三元前驱体,其中,四氧化三钴主要用于3C消费电子,三元前驱体主要用于新能源汽车。
废弃资源综合利用业务的产品比较复杂,包括钴产品、镍产品、电积铜、塑木型材以及碳化钨、钴片等,应用范围较广。
近5年两大业务营收占比情况如下:
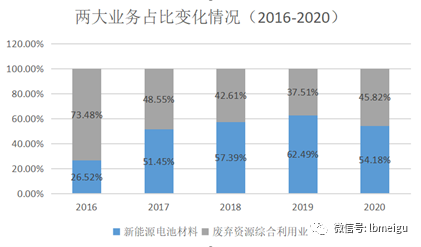
不难看出,格林美从突破前驱体生产技术关卡以后,2017年起,新能源电池材料业务已然成为第一大主营业务,2020年,新能源电池材料比传统的废弃资源综合利用业务要高出66%。根据年报,格林美2021年两大主营业务订单已满,基本处于产能满负荷状态。
接下来我们从产品的产能利用率、产销率、毛利率四个维度来看看格林美的产品是否足够强大。
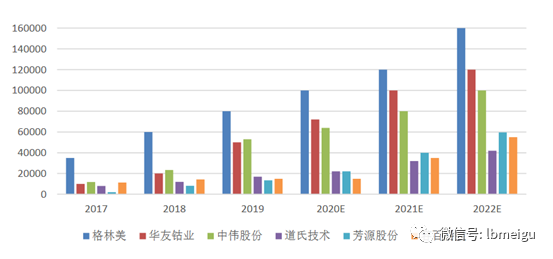
首先看产能,根据2020年年报,截止至2020年12月31日,格林美最赚钱的三元前驱体年产能总量达到13万吨,其中,8系以上的高镍产品占比超50%。从头部企业三元前驱体产能来看,格林美连续几年排名第一。
接着看产能利用率,2017-2019年,新能源电池材料基本在90%左右,产能趋于高负荷状态。2020年,格林美新能源材料产能下降至64%;同年,格林美废弃资源综合利用业务的产能利用率高达86%。
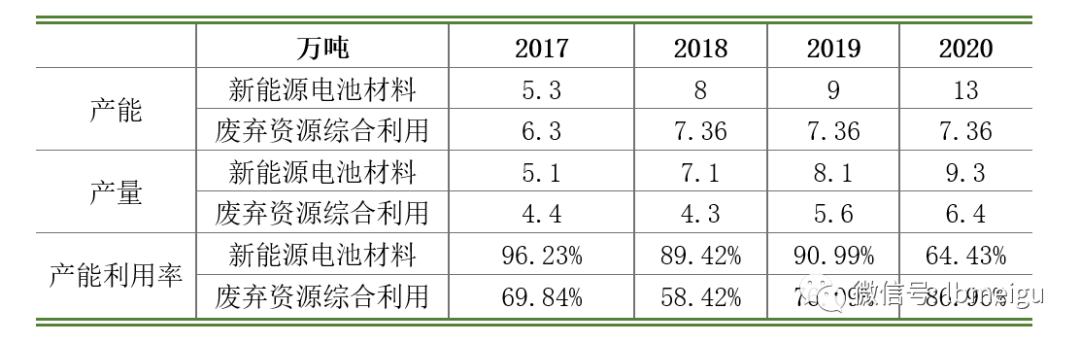
两大业务产能利用率的变化可能有两个原因,一是疫情影响,二是垂直一体化布局的战略调整,尤其是格林美“城市矿山+新能源材料”的战略布局。
中国汽车工业协会最新统计显示:截至今年5月底,中国新能源汽车保有量约580万辆,约占全球新能源汽车总量的50%。今年1至5月,中国新能源汽车产销分别完成96.7万辆和95万辆,同比均增长2.2倍。能源汽车的动力电池使用寿命在8年左右,2020年我国动力电池累计退役总量约20万吨,到2025年预计升至约78万吨。
当然,也有投资者认为这个产能利用率说明格林美“不行了”,但这个结论明显和格林美“2021年继续扩大新能源电池产能至18万吨”的规划相违背。
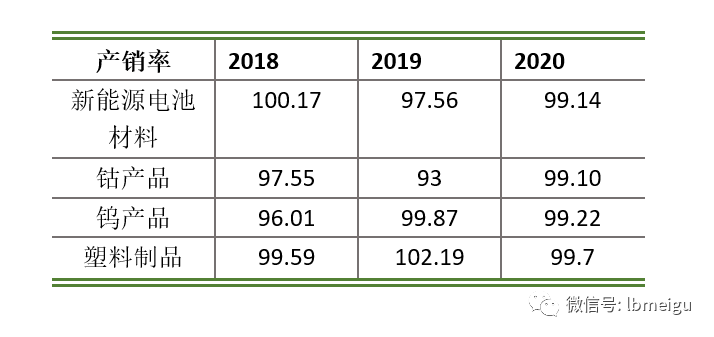
(2)产销率
从产销率看,近三年,格林美的主要产品产销率不相上下,均处于较高水平。说明格林美目前的老业务供需两方仍然强劲且平稳,新业务尽管面临了下游市场疲软的暂时性局面,但并没有给企业造成过大的困扰。
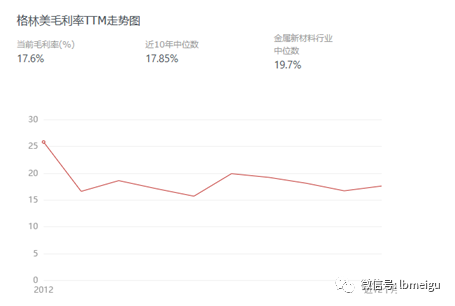
(3)毛利率
格林美总体毛利率TTM为17.6%,呈缓慢下降趋势,低于金属新材料行业的19.7%平均水平。
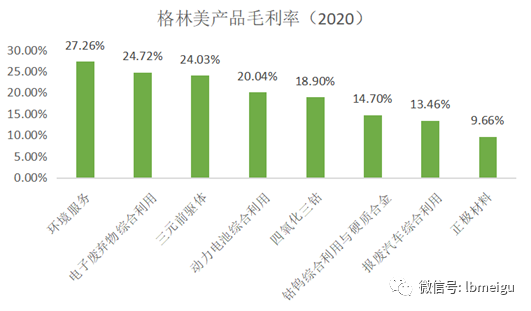
根据2020年年报,格林美各类产品中,环境服务毛利率、电子废弃物综合利用、三元前驱体最高,正极材料毛利率最低。
前文虽然提到格林美优质的业务布局和宏伟蓝图,但作为重资产企业,格林美仍然难逃低毛利的硬伤。格林美低毛利最主要的原因包括:
a)产能扩张,市场疲软。为了在新能源材料赛道上抢占先机,格林美连年扩大产能,尤其是三元前驱体的生产线;同时,“城市矿山”的战略布局也占据了一大部分的“重资产”;而同时,由于疫情以及下游市场发展不稳等原因,格林美的出货量受挫,库存成本压力较大;
b)原材料价格上涨。格林美的主要产品仍然受到钴、镍、铝等大宗商品价格的影响,不过随着格林美“城市矿山”规划的落实,其未来原材料价格压力可能会逐步缩小。
2020年路演时,格林美董事会秘书欧阳铭志表示,
公司未来将从“追求数量”向“追求现金流和毛利率”转变,聚焦毛利率高、账期短的产品
,从而提升经营质量,成为全球技术引领、效益优秀的前驱体制造企业。
2021年,格林美三元前驱体全面由5系、6系产品向8系以上高镍产品的转型升级,8系以上高镍产品出货量占比50%以上,NCA9系超高镍产品出口量超过18,000吨,同比增长超过35%。三元前驱体产品结构的升级维护了产品毛利率的稳定,毛利率达到24.03%,居行业前茅。
综上可见,格林美毛利率低是现实,但并非不可扭转。比如新能源业务有高镍产品或者未来更高技术含量的高毛利产品拉高毛利,老业务有城市矿山、环境治理等新模式缓解上游成本压迫,“一拉一压”,稳扎上游,渗透下游,格林美的低毛利困局其实还是大有机会破解的。
三元前驱体是新能源动力电池的现在和未来,也是格林美新赛道的未来。在三元前驱体的竞争中,一比技术,二拼产能,三争下游市场。格林美在其中处于什么地位呢?
首先来看技术,技术上,格林美是绝对领先的,无论是硬质合金等工业材料、电子废弃物回收拆解,还是三元前驱体等新能源材料。前几年,格林美率先攻克高镍NCA&NCM811前驱体与单晶前驱体制造技术,领先实现了大规模产业化;2020年,这两类高端前驱体产品总销售占总出货量的75%以上,8、9系高镍前驱体产品出货占比50%以上。
另外,2020年,格林美在最新一代四元前驱体技术、全浓度核壳前驱体技术、无钴前驱体材料和固态电池用三元前驱体产品等方面的研发和量产方面均取得实质进展。格林美称,其当前的高端前驱体产品质量管控已经达到“2020年超越韩国同行,对标日本同行”的水平。
此外,格林美先后投入近10亿建立国家级科创平台,设立院士工作站、博士后科研工作站,技术上的布局和深度形成了绝对的壁垒。
再来看产能。产量上,格林美近两年有所下降。2020年,三元前驱体行业中产量>3万吨的企业有5家,包括格林美、中伟股份、湖南邦普、华友钴业、优美科;2019年有3家,2018年只有格林美1家。
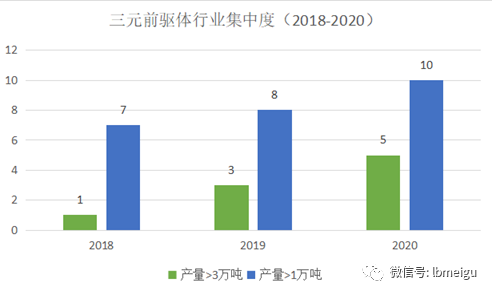
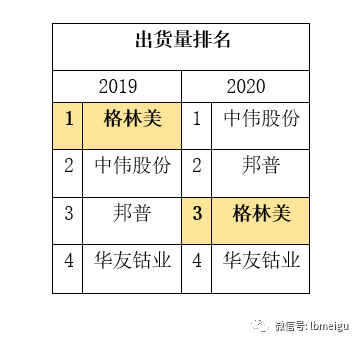
出货量上,根据GGII调研数据,2020年全球三元前驱体出货量为42万吨,同比增长34%;其中,我国出货量33万吨,同比增长45%。不过,2020年国内三元前驱体出货量前四名排行中,格林美从往年的第一名掉落第二名,这与2020年湖北荆门疫情的严重影响有关(荆门是格林美重要生产地)。但从产能上看,格林美今年确保在新能源材料上实现18万吨三元前驱体产能,已然是行业第一。
另外,2020年报中,格林美表示其目前核心的三元前驱体产线已经全线采用智能设备生产,产线智能率达到95%以上,这在全球范围内处于行业领先地位。
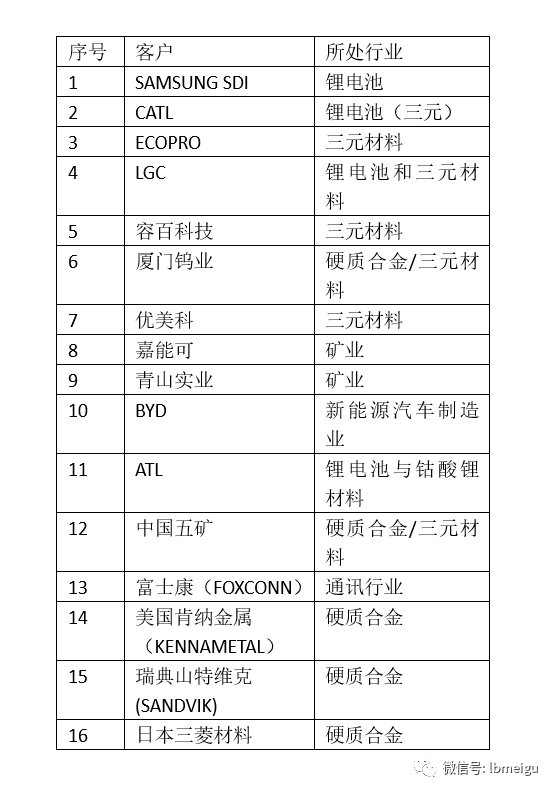
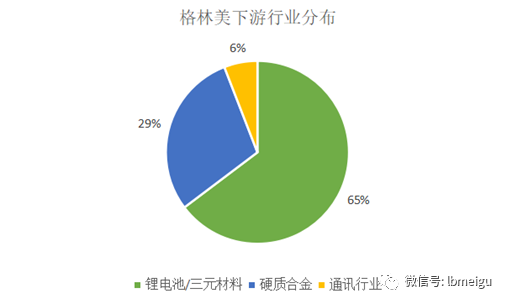
最后看下游市场,目前,格林美当前的主要下游客户中,大部分是锂电行业客户,国内外企业占比相当;传统硬质合金客户主要为国外企业。
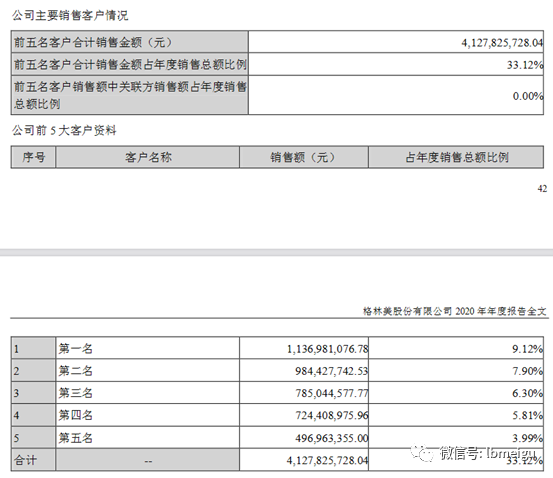
客户集中度上,格林美前五名客户销售额占比33%,第一名占比9%,总体而言客户集中度不算太高。
(1)格林美产品技术先进、研发能力强,量产快;
(2)格林美产能全国第一,产量因2020疫情有所下降,但不影响未来增长;
(3)格林美拥有原料低成本优势,商业布局先进,下游客户多元。
作为一家新材料制造业的老牌厂商,格林美是否有足够的增长空间呢?
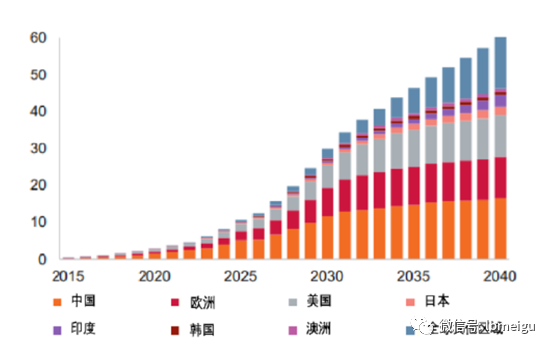
新能源是格林美新切换的赛道,但目前,全球新能源汽车市场仍然处于初始阶段,中国、美国以及欧洲国家都将在未来20年内产生巨大的新能源汽车需求,新能源汽车既然是未来,那么锂电池以及决定锂电池性能的正极材料、前驱体也必不可少。光是新能源汽车的研发和投产两项,就能给格林美带来巨大的增长空间。
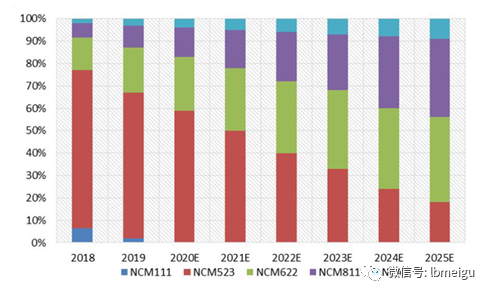
不同于行业内长尾企业的前驱体产品,格林美的前驱体是走在技术前沿的,高镍产品眼下就迎来了超高需求,如果不出其他意外,未来几年的高镍产品需求不会辜负格林美使劲扩大的产能。
要说第三大增长空间,格林美“城市矿山+新能源材料”的双驱动格局首当其冲。一来,城市矿山的布局是紧随当前动力电池市场的扩张速度的,有渗透就有废弃,抓住了废弃市场,拥有了拆解技术,格林美将打破传统制造业被原材料卡脖子的困局,低成本、高增长,增长空间能不大吗?二来,新能源材料是未来城市的新燃料,不仅仅是新能源汽车,包括3C电子、5G通讯、物联网等在内,所有储能设备都将需要新能源材料支持,格林美的赛道会越走越宽。
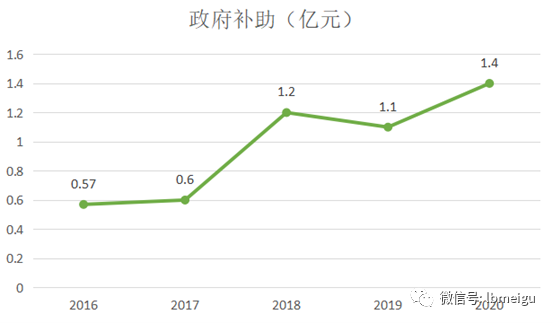
格林美作为老牌制造业,在传统行业、新兴行业都有一定的渗透。近年来,格林美更是搭上了深圳发展、“大湾区”建设、全球新能源的便车,更是成为眼下国家重点战略行业企业之一。最近三年,格林美持续获得超亿元的政府补贴,在技术、人力以及其他资源上都获得不少的国策支持。
这是因为:格林美一做的是新能源材料,符合国家战略发展方向;二做的是环保业务,符合我国的基本国策。据国家发改委官网7月7日消息,经国务院同意,国家发改委于7月1日印发了《“十四五”循环经济发展规划》(下称《规划》)。《规划》提出,到2025年,循环型生产方式全面推行,绿色设计和清洁生产普遍推广,资源综合利用能力显著提升,资源循环型产业体系基本建立的主要目标。动力电池回收行动是该《规划》的11个重点工程之一。
(1)格林美有新能源汽车市场依托,材料产品不愁销路;
(2)格林美产品技术含量高,量产快,增长通道快速;
(1)盈利
近五年,格林美的营业收入总体稳步上升,但2020年疫情影响有所下滑,净利润同样如此。不过,格林美营收和净利润对比来看,其盈利能力较差,在同行中也相形见绌。
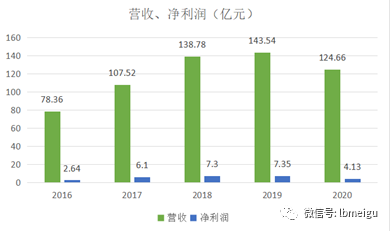
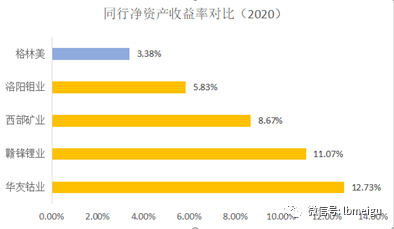
为什么资源优、赛道优、国家还大力支持的格林美不挣钱呢?我们分析有几大原因:
第一,被重资产拖累。巨大的产能需要完备的生产线,回收废弃电子设备需要大量场地和设备,研发需要大量的场地、设备和物料。可以说,格林美每一项业务都有重重的资产拖着,盈利能力差也正常。
第二,被固定资产的巨额折旧拖累。大量的厂房、设备意味着巨额的折旧,格林美的折旧额较大,如果不及时淘汰掉低效的固定资产,它们将进一步吞噬利润。这就对格林美的内部运营提出了更大的要求。
第三,毛利率低,量也不保证。上文已经提及毛利率低的原因。正常来说,毛利率在20%就已经属于低水平,而格林美不仅常年低于20%,更是连续低于行业平均水平。所以说,破除低毛利困境已经成了燃眉之急。
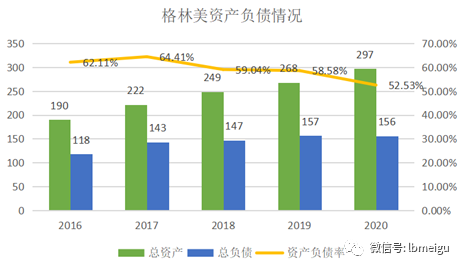
格林美总资产呈逐年扩张趋势,这是其切换新能源材料赛道、扩大产能以及布局环境治理等新业务的总体体现;同时,格林美资产负债率逐年下降,说明格林美当前的资产负债情况还是比较健康的。
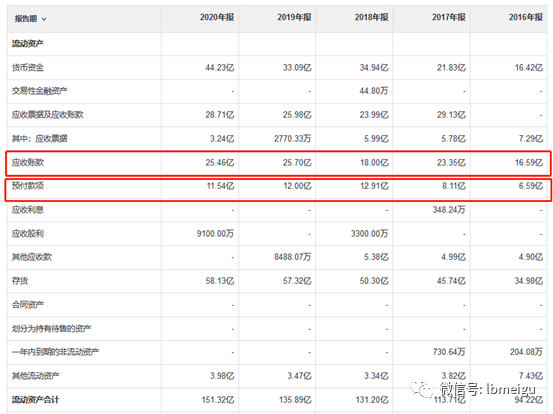
不过,从流动资产构成看,根据近5年流动资产情况,格林美常年保持较高的应收账款、预付款项比例,应收账款更是经常超过账上现金的一半,这就无形中给自己增加了坏账风险;另外,格林美同时拥有高额的存货,这或许也是拖累其利润的一大因素。可见,格林美接下来必须优化运营以缓解潜在风险。
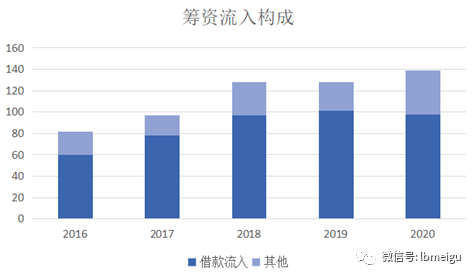
根据格林美近5年的现金流情况可知,格林美经营活动挣钱能力较差,投资扩张主要依赖筹资,包括政府补贴、增发和借款。这说明格林美并不能依靠它目前的主营业务,包括老业务和新能源材料业务来维持投资扩张甚至日常运营。
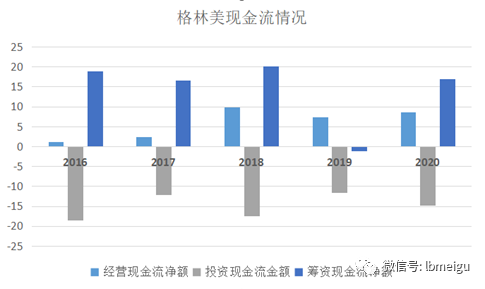
其中,在筹资流入中,借款流入占据大部分。对此,投资者应该重点关注格林美未来各类借款的期限和数额,规避资金链风险。
(1)格林美盈利能力较差,毛利率低、高折旧、重资产是主要原因;
(3)格林美现金流状况不容乐观,存在资金链以及可持续风险。
(1)
格林美的业务由新、老业务两部分组成。
老业务是回收、利用废弃钴镍资源,材料产品应用于传统的工业领域;新业务是新能源材料,下游是锂电池材料。
(2)
格林美的产品竞争力指数较大。
格林美产品技术含量高、市场渗透大,量产模式先进;但有低毛利硬伤。
(3)
格林美增长空间较大。
格林美依托的新能源汽车市场巨大;产品的技术增长空间大;格林美拥有产能、布局、声誉以及政策优势,回收循环业务与国家战略发展方向高度契合。
(4)
格林美当前的财务情况一般。
格林美的盈利能力较差;资产负债情况良好,但资产运营仍需改善;现金流情况不容乐观,存在一定的资金链风险,短期盈利有待观望。
文章图片部分引用于格林美官网、格林美招股书、格林美年报、平安证券、东方证券研究所、
Bloomberg
、财报说。上文观点不构成任何投资建议。
感谢关注微信公号“梁斌penny”,公众号聊天框内提交您的问题,针对有代表性的提问,我们将会有专业人士为您解答。公众号聊天框发关键词
【美股】
获得进美股群的方式。感谢支持!
抖音|南京码注
淘宝店铺|梁博严选
微信公众号|程序员招聘
 梁斌penny约 13 分钟