梁博谈一谈:疫情好转后,哪些行业重启最快?
梁 Lyy约 10 分钟
“11月30日下午,广州海珠区、番禺区等多个区开始发防疫优化政策,要求疫情防控要做到“
快封快解、应解尽解
”。”
消息一出,好多人激动不已。
虽然大家对新冠还是有一丝恐惧,但也掩盖不了复苏趋势带来的希望和喜悦。
那么如果疫情好转,复苏趋势冒头,哪些行业会最快重启呢?
我们其实可以从资本市场的变动中获得一点点信息: 首先是股神巴菲特: 先是 41 亿美元入手台积电;前几天又一次性加仓 5 家日本商社,这 5 家商社,从上游材料到下游商品,从房子汽车到 7-11 便利店,几乎覆盖了老百姓的生活。
01 疫情三年,哪些行业被严重受限?
疫情三年,两类行业严重受限,一类是高速成长的行业,也就是处于“快车道”的行业;一类是常规服务业,也就是“大容量”行业。 其中,快车道行业被“限速”,大容量行业被“限流”。
第一,被“限速”的快车道行业,也就是那些“代表着未来”的新技术、新模式、新服务。 比如新能源汽车,就是被严重“限速”的一个行业。 为什么这么说呢? 首先,新能源汽车肯定是有明朗前途的,能源效率、可持续性都很高,国家战略意义强,是少有的全球一致战线。所以,即使是在疫情期间,新能源汽车的需求量也还是在缓慢上涨。但从增幅看,产销的上升趋势很明显被抑制了:
对于新能源汽车来说,供应链成熟,意味着一有计划、有订单就能马上生产,没有芯片卡脖子,也没有原材料、零部件卡脖子,更不会出现市场萎靡、资金断裂的情况。整个产销循环都是非常通畅的。但是,现在有疫情、有防控,供应链畅通性就下降了,具体表现在:
①供应端出问题: 全球工业体系非常成熟,所以大部分车企都是“能外包就外包”,除了研发、设计、营销,很多车企既不产汽车零件,也不组装,甚至也不检测。这样一来,车企的供应链优势就很弱。疫情肆虐的时候,供应端一出问题,很多车企就只能两手一摊。那么,疫情会让供应端出什么问题呢?比如: 原材料贵。 碳酸锂、供应商无利可图,要么倒闭要么涨价,承担不了高成本的车企被淘汰;
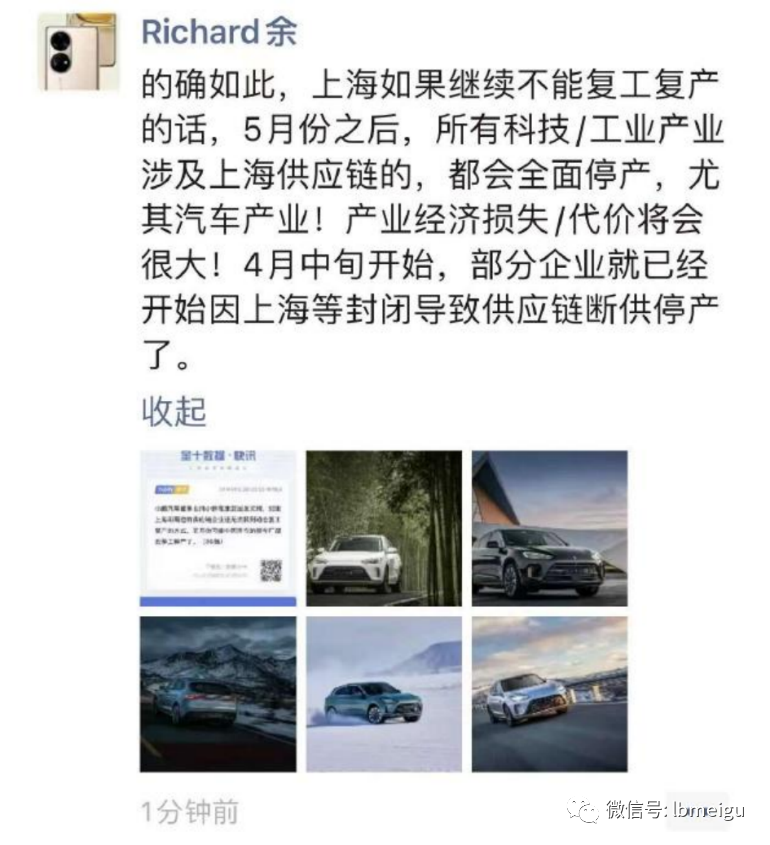
(图片来源:第一财经)
②生产端出问题: 车企自己产车也会受到疫情影响。 当一波疫情杀来,原材料厂只能闭环生产,产量受限,而且原料用完了只能停产;好不容易生产出来,物流又受阻,产品交付被迫延缓。 一辆车差一个零件都无法生产,在疫情高峰期的时候,像蔚来这样的车企整车生产被迫暂停,主要原因就是吉林、上海、江苏等地的供应链合作伙伴陆续停产断供。 疫情原因交付延缓,一开始大家还能相互理解,通融通融。但是,时间一长,整个产业链都被延缓,拖不起的只能亏损倒闭。 下图是长三角部分地区的整车厂分布。
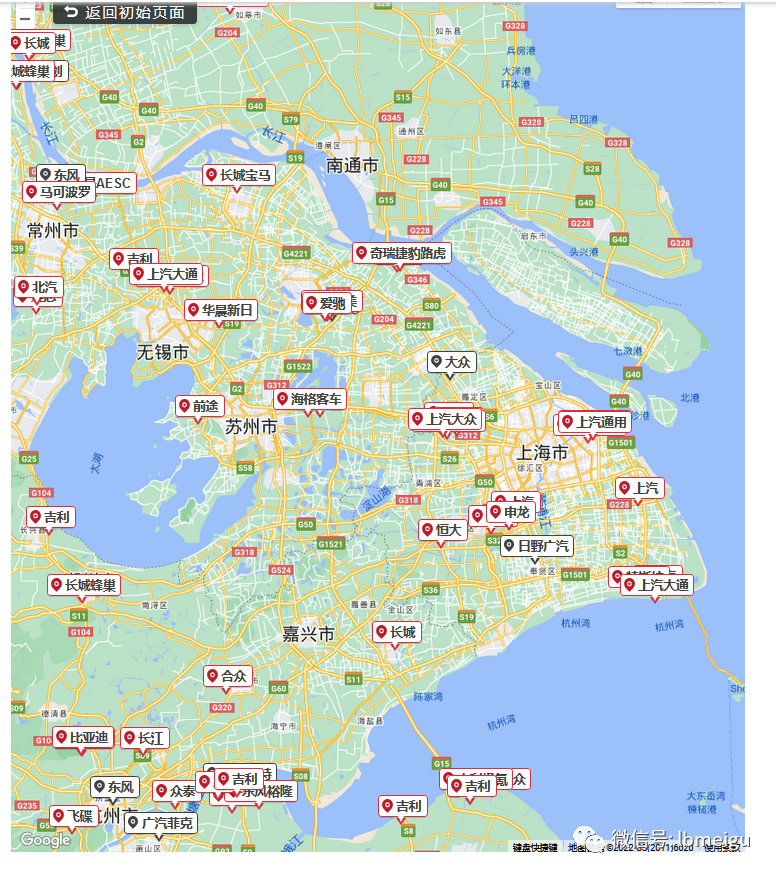
每一个整车厂,包括研发
/
设计工程师、生产线工人、调试工程师、装车工人,以及其他辅助部门在内,少说也有上万员工。疫情来时,这些人能居家办公吗?显然是不能的,所以车企除了停产别无选择。
③消费端出问题: 前几年,电动车还没普及的时候,像特斯拉、蔚来这些品牌,价格还比较高,覆盖的消费者群体比较少,买电车还得预定。到了这两年,行业里新的竞争者不断出现,电动车价格几乎是全覆盖,那么为什么消费端还会出问题? 有两个原因: 第一个是疫情防控导致人们出行受限——买了又不能用,那就先不买了;
第二个是疫情影响了整个经济环境——大家的收入下降了,消费也就不会那么野性了。 那些很容易被“营销”刺激的需求,当然也会因为严格的防控被压制。 综上可以看到,本来应该高速成长的新能源汽车,因为严格的防控被压制得不轻。
第二,被“限流”的大容量行业,也就是那些和人们日常生活紧密联系的产业,比如餐饮、旅游、零售、娱乐。 疫情三年,影响最大的是那些“非必要的线下商业活动”,比如下馆子、旅游、看电影等等。
首先是旅游业。
“文化和旅游部15日发布2022年上半年国内旅游数据情况。根据国内旅游抽样调查统计结果,2022年上半年,国内旅游总人次14.55亿,比上年下降22.2%。”
大家不去旅游,原因是众所周知的——并不是“不想去”,而是“不能去”。 具体又包括了三种“不能”: 第一种“不能”——工作繁忙,没时间去;这种情况主要集中在公职人员、社区服务人员这类人群,尤其是劳动保障类部门(破产、失业造成了很多劳资纠纷) 第二种“不能”——想去的地方都在防控,出门就上码,为了减少麻烦,只能原地活动;这种情况主要集中在有闲、有钱的白领、中产人群。 第三种“不能”——疫情导致失业或者收入下降,无力安排旅游;这种情况主要集中在低收入、失业人群。 可以说,旅游业是被影响得最彻底的行业——疫情不好,不管有钱还是没钱,有闲还是没闲,都别谈旅游。
其次是娱乐业。 比如电影、演唱会、音乐会等等。 这些行业要是放在疫情前,大部分项目都是“摇钱树”,口碑好的电影摇钱多,口碑差点的电影营销好,摇得也多。 但是,疫情后就不一样了:电影院被迫停业,断断续续地停业,行业气氛越来越稀薄。
①入场要看核酸报告,约一场电影还得提前把核酸安排上; ②看电影全程要戴口罩,还不如在家看来得舒适快乐; ③很多电影院要求隔一个座位入座,每场电影人烟稀少,氛围不足。 ④疫情期间,好的影片实在是太少,这是“需求受限”导致的。电影公司如果
已经明确知道自己没办法在影院赚到钱,就不会费尽心思去投资。这也是近两年现象级 “超级票房”的影片多、中等成绩的影片少的重要原因。 娱乐业除了电影,还有音乐表演,包括演唱会、音乐会。有数据机构预测, 2022 年,中国现场音乐表演市场规模恢复情况不会太乐观:
最后是餐饮业。 企查查数据显示, 2022 年上半年,餐饮相关企业共注销吊销37.3万家。
这些餐饮店之所以倒闭,有三个原因: ①疫情导致停业; ②疫情防控,可以复工但不能堂食,营收骤降; ③收入受限,房租、工资成本依旧,最终资金断裂。
总的来说,在疫情之前,这些常规的、传统的服务业,几乎覆盖了所有的消费群体,容量非常大,但这些容量在这两年都被打击得支离破碎。企业主赚钱难,不好受;消费者疏解情绪的通道被堵上了,也不好受。
这些受限的行业,在疫情好转以后会不会迅速重启?
02 一旦疫情好转,哪些受限行业会快速重启?
疫情好转后, 哪些受限行业和企业会快速重启?主要有这几种:
第一种,有供应链优势的企业。 什么是有供应链优势,说白了就是生产快且便宜,能迅速对市场需求做出反应。过去几年网上有一个观点很火: 在一个市场的增量时代,谁做得快谁就做得大;而到了存量时代,谁做得好谁才能做得大。 上文提到的“快车道”行业,正是需要争夺“增量”的行业,比如新能源汽车,谁能迅速地占领市场,谁就能做的大。 2020 年,中国新能源车市场渗透率只有 5.4% ,到了 2022 年 9 月就已经超过了 30% ,增量红利很显著。 这其中能快准狠地分到大蛋糕的,比亚迪算一个。 今年以来,比亚迪在中国新能源汽车市场的占有率稳居第一,分掉了增量市场很大一块蛋糕:
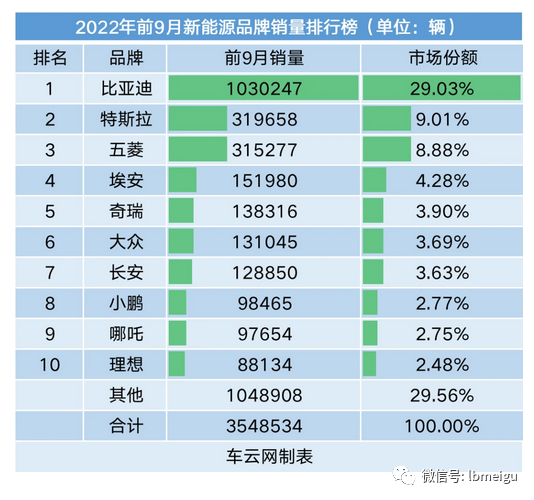
比亚迪在新能源汽车上基本上是自研自产,算建造了“垂直一体化供应链”,妥妥地拿下了供应链优势。疫情期间,在很多车企被各种原材料、零件厂商卡脖子的时候,比亚迪基本什么都不缺:
一来不缺钱。比亚迪有资本合作。 二来不缺零件。比亚迪本来就是做电池出身的,后来扩充产业链,从车灯到显示器,从多媒体到音响系统,从空调到压缩机,从配电盒到开关控制器,甚至车钥匙、橡胶、涂料,比亚迪也全都自己来。还记得 2020 年的时候,比亚迪连口罩都自己做。 2022 年,为了节约航运成本,比亚迪还买了 8 艘装载汽车的大型滚装船,把自己的车运到海外市场卖。
去年 8 月,比亚迪发布“海豚”、“海豹”,定价在 10 万 -20 万左右,一经发布,月销量就破万,其中,“海豹”发布三个月订单超过 8 万量。——“低价新能源车”大蛋糕分到了。
在“极细化”分工的时代,很多人认为分工越细效率越高。但是 在现在这个时候,自己亲自去把“脏活、累活”捡起来,反而能抓住时机、拿到成本优势。 疫情好转后,像新能源车这类快速成长的赛道企业,如果拥有像比亚迪这样的供应链优势,就不用再花时间去协调上下游,自然也就会比竞争对手“更快一步”。
第二种,刚需、非刚需但具有品牌或者产品不可替代性的企业。 有专家对照经济周期“复苏、繁荣、衰退、萧条”把制造业的库存周期也做了划分,包括:
“ 被动去库存 、主动补库存、被动补库存、 主动去库存 ”
目前来看,市场在处于“ 主动去库存 ”阶段,而当疫情好转以后,会进入“ 被动去库存 ”阶段。按照这个理论,那些刚需的、非刚需但具有品牌或者产品不可替代性的行业、企业,就会迎来一波快速反弹。
什么企业会首先迎来“被动去库存”呢?需要符合两个条件: 第一个,消费者喜闻乐见的产品和服务。 第二个,消费者不用花太多钱就能买到。
比如现制茶饮、网红餐饮、线下娱乐(球类、棋牌类、桌游类等等)、服装业等等,也就是在疫情之前就很受欢迎的产品和服务。这些产品和服务受供应商影响小,需求弹性大,只要需求有保证,这些企业就有快速反弹的机会。
另外还有旅游业、餐饮服务业。这些传统的服务业本身已经非常成熟、稳定,在不受疫情防控过度影响以后,相信很多消费者会开始制定旅游计划、休闲娱乐计划。到那时,社交媒体(比如微博微信、抖音小红书、美团大众点评,携程飞猪)会和这些刚需、非刚需的服务业同步重启。
也许疫情好转后,明年春节会是一个重启机会。
全文总结: ( 1 )疫情好转趋势冒头,资本市场开始进入传统商贸行业; ( 2 )疫情三年,包括新能源汽车在内,代表未来趋势的“快车道”行业增长被限速;包括衣食住行在内,和老百姓物质精神生活息息相关的“大容量”行业被限流;
(
3
)疫情好转后,包括汽车行业、旅游业、餐饮业、服装业在内,有供应链优势的、刚需以及非刚需但老百姓喜闻乐见的行业可能重启最快。
本文主要参考了: [1]https://stock.eastmoney.com/a/202212012576118855.html [2]https://inews.hket.com/article/2741209/%E3%80%90%E8%82%A1%E7%A5%9E%E5%8B%95%E5%90%91%E3%80%91%E5%B7%B4%E8%8F%B2%E7%89%B9%E6%8A%BC%E6%B3%A8%E6%97%A5%E6%9C%AC%E5%95%86%E7%A4%BE%E3%80%80%E7%A9%B6%E7%AB%9F%E8%82%A1%E7%A5%9E%E7%9C%8B%E4%B8%AD%E7%94%9A%E9%BA%BC%EF%BC%9F [3]https://wallstreetcn.com/articles/3676325 [4]https://c.m.163.com/news/a/HNF0CAGH0514R9P4.html?from=subscribe [5]https://www.sedex.com/wp-content/uploads/2020/06/Sedex-%E7%96%AB%E6%83%85%E6%B4%9E%E5%AF%9F%E6%8A%A5%E5%91%8A%EF%BC%88%E4%B8%AD%E5%9B%BD%E5%9C%B0%E5%8C%BA%E4%BC%9A%E5%91%98%E4%B8%93%E5%88%8A%EF%BC%89.pdf [6]https://finance.sina.com.cn/tech/2022-04-08/doc-imcwipii3002074.shtml [7]https://m.askci.com/news/chanye/20221014/1000491993337.shtml [8]https://finance.sina.cn/zl/2022-10-26/zl-imqqsmrp3791137.d.html?oid=29&vt=4&cid=79615&node_id=79615 [9]https://www.dedao.cn/course/article?id=xzYo2GPNq4W8VEbazZJejyRBZbnw0d
消息一出,好多人激动不已。
虽然大家对新冠还是有一丝恐惧,但也掩盖不了复苏趋势带来的希望和喜悦。
我们其实可以从资本市场的变动中获得一点点信息: 首先是股神巴菲特: 先是 41 亿美元入手台积电;前几天又一次性加仓 5 家日本商社,这 5 家商社,从上游材料到下游商品,从房子汽车到 7-11 便利店,几乎覆盖了老百姓的生活。
01 疫情三年,哪些行业被严重受限?
疫情三年,两类行业严重受限,一类是高速成长的行业,也就是处于“快车道”的行业;一类是常规服务业,也就是“大容量”行业。 其中,快车道行业被“限速”,大容量行业被“限流”。
第一,被“限速”的快车道行业,也就是那些“代表着未来”的新技术、新模式、新服务。 比如新能源汽车,就是被严重“限速”的一个行业。 为什么这么说呢? 首先,新能源汽车肯定是有明朗前途的,能源效率、可持续性都很高,国家战略意义强,是少有的全球一致战线。所以,即使是在疫情期间,新能源汽车的需求量也还是在缓慢上涨。但从增幅看,产销的上升趋势很明显被抑制了:
对于新能源汽车来说,供应链成熟,意味着一有计划、有订单就能马上生产,没有芯片卡脖子,也没有原材料、零部件卡脖子,更不会出现市场萎靡、资金断裂的情况。整个产销循环都是非常通畅的。但是,现在有疫情、有防控,供应链畅通性就下降了,具体表现在:
①供应端出问题: 全球工业体系非常成熟,所以大部分车企都是“能外包就外包”,除了研发、设计、营销,很多车企既不产汽车零件,也不组装,甚至也不检测。这样一来,车企的供应链优势就很弱。疫情肆虐的时候,供应端一出问题,很多车企就只能两手一摊。那么,疫情会让供应端出什么问题呢?比如: 原材料贵。 碳酸锂、供应商无利可图,要么倒闭要么涨价,承担不了高成本的车企被淘汰;
②生产端出问题: 车企自己产车也会受到疫情影响。 当一波疫情杀来,原材料厂只能闭环生产,产量受限,而且原料用完了只能停产;好不容易生产出来,物流又受阻,产品交付被迫延缓。 一辆车差一个零件都无法生产,在疫情高峰期的时候,像蔚来这样的车企整车生产被迫暂停,主要原因就是吉林、上海、江苏等地的供应链合作伙伴陆续停产断供。 疫情原因交付延缓,一开始大家还能相互理解,通融通融。但是,时间一长,整个产业链都被延缓,拖不起的只能亏损倒闭。 下图是长三角部分地区的整车厂分布。
③消费端出问题: 前几年,电动车还没普及的时候,像特斯拉、蔚来这些品牌,价格还比较高,覆盖的消费者群体比较少,买电车还得预定。到了这两年,行业里新的竞争者不断出现,电动车价格几乎是全覆盖,那么为什么消费端还会出问题? 有两个原因: 第一个是疫情防控导致人们出行受限——买了又不能用,那就先不买了;
第二个是疫情影响了整个经济环境——大家的收入下降了,消费也就不会那么野性了。 那些很容易被“营销”刺激的需求,当然也会因为严格的防控被压制。 综上可以看到,本来应该高速成长的新能源汽车,因为严格的防控被压制得不轻。
第二,被“限流”的大容量行业,也就是那些和人们日常生活紧密联系的产业,比如餐饮、旅游、零售、娱乐。 疫情三年,影响最大的是那些“非必要的线下商业活动”,比如下馆子、旅游、看电影等等。
首先是旅游业。
“文化和旅游部15日发布2022年上半年国内旅游数据情况。根据国内旅游抽样调查统计结果,2022年上半年,国内旅游总人次14.55亿,比上年下降22.2%。”
大家不去旅游,原因是众所周知的——并不是“不想去”,而是“不能去”。 具体又包括了三种“不能”: 第一种“不能”——工作繁忙,没时间去;这种情况主要集中在公职人员、社区服务人员这类人群,尤其是劳动保障类部门(破产、失业造成了很多劳资纠纷) 第二种“不能”——想去的地方都在防控,出门就上码,为了减少麻烦,只能原地活动;这种情况主要集中在有闲、有钱的白领、中产人群。 第三种“不能”——疫情导致失业或者收入下降,无力安排旅游;这种情况主要集中在低收入、失业人群。 可以说,旅游业是被影响得最彻底的行业——疫情不好,不管有钱还是没钱,有闲还是没闲,都别谈旅游。
其次是娱乐业。 比如电影、演唱会、音乐会等等。 这些行业要是放在疫情前,大部分项目都是“摇钱树”,口碑好的电影摇钱多,口碑差点的电影营销好,摇得也多。 但是,疫情后就不一样了:电影院被迫停业,断断续续地停业,行业气氛越来越稀薄。
①入场要看核酸报告,约一场电影还得提前把核酸安排上; ②看电影全程要戴口罩,还不如在家看来得舒适快乐; ③很多电影院要求隔一个座位入座,每场电影人烟稀少,氛围不足。 ④疫情期间,好的影片实在是太少,这是“需求受限”导致的。电影公司如果
已经明确知道自己没办法在影院赚到钱,就不会费尽心思去投资。这也是近两年现象级 “超级票房”的影片多、中等成绩的影片少的重要原因。 娱乐业除了电影,还有音乐表演,包括演唱会、音乐会。有数据机构预测, 2022 年,中国现场音乐表演市场规模恢复情况不会太乐观:
最后是餐饮业。 企查查数据显示, 2022 年上半年,餐饮相关企业共注销吊销37.3万家。
这些餐饮店之所以倒闭,有三个原因: ①疫情导致停业; ②疫情防控,可以复工但不能堂食,营收骤降; ③收入受限,房租、工资成本依旧,最终资金断裂。
总的来说,在疫情之前,这些常规的、传统的服务业,几乎覆盖了所有的消费群体,容量非常大,但这些容量在这两年都被打击得支离破碎。企业主赚钱难,不好受;消费者疏解情绪的通道被堵上了,也不好受。
这些受限的行业,在疫情好转以后会不会迅速重启?
02 一旦疫情好转,哪些受限行业会快速重启?
疫情好转后, 哪些受限行业和企业会快速重启?主要有这几种:
第一种,有供应链优势的企业。 什么是有供应链优势,说白了就是生产快且便宜,能迅速对市场需求做出反应。过去几年网上有一个观点很火: 在一个市场的增量时代,谁做得快谁就做得大;而到了存量时代,谁做得好谁才能做得大。 上文提到的“快车道”行业,正是需要争夺“增量”的行业,比如新能源汽车,谁能迅速地占领市场,谁就能做的大。 2020 年,中国新能源车市场渗透率只有 5.4% ,到了 2022 年 9 月就已经超过了 30% ,增量红利很显著。 这其中能快准狠地分到大蛋糕的,比亚迪算一个。 今年以来,比亚迪在中国新能源汽车市场的占有率稳居第一,分掉了增量市场很大一块蛋糕:
比亚迪在新能源汽车上基本上是自研自产,算建造了“垂直一体化供应链”,妥妥地拿下了供应链优势。疫情期间,在很多车企被各种原材料、零件厂商卡脖子的时候,比亚迪基本什么都不缺:
一来不缺钱。比亚迪有资本合作。 二来不缺零件。比亚迪本来就是做电池出身的,后来扩充产业链,从车灯到显示器,从多媒体到音响系统,从空调到压缩机,从配电盒到开关控制器,甚至车钥匙、橡胶、涂料,比亚迪也全都自己来。还记得 2020 年的时候,比亚迪连口罩都自己做。 2022 年,为了节约航运成本,比亚迪还买了 8 艘装载汽车的大型滚装船,把自己的车运到海外市场卖。
去年 8 月,比亚迪发布“海豚”、“海豹”,定价在 10 万 -20 万左右,一经发布,月销量就破万,其中,“海豹”发布三个月订单超过 8 万量。——“低价新能源车”大蛋糕分到了。
在“极细化”分工的时代,很多人认为分工越细效率越高。但是 在现在这个时候,自己亲自去把“脏活、累活”捡起来,反而能抓住时机、拿到成本优势。 疫情好转后,像新能源车这类快速成长的赛道企业,如果拥有像比亚迪这样的供应链优势,就不用再花时间去协调上下游,自然也就会比竞争对手“更快一步”。
第二种,刚需、非刚需但具有品牌或者产品不可替代性的企业。 有专家对照经济周期“复苏、繁荣、衰退、萧条”把制造业的库存周期也做了划分,包括:
“ 被动去库存 、主动补库存、被动补库存、 主动去库存 ”
目前来看,市场在处于“ 主动去库存 ”阶段,而当疫情好转以后,会进入“ 被动去库存 ”阶段。按照这个理论,那些刚需的、非刚需但具有品牌或者产品不可替代性的行业、企业,就会迎来一波快速反弹。
什么企业会首先迎来“被动去库存”呢?需要符合两个条件: 第一个,消费者喜闻乐见的产品和服务。 第二个,消费者不用花太多钱就能买到。
比如现制茶饮、网红餐饮、线下娱乐(球类、棋牌类、桌游类等等)、服装业等等,也就是在疫情之前就很受欢迎的产品和服务。这些产品和服务受供应商影响小,需求弹性大,只要需求有保证,这些企业就有快速反弹的机会。
另外还有旅游业、餐饮服务业。这些传统的服务业本身已经非常成熟、稳定,在不受疫情防控过度影响以后,相信很多消费者会开始制定旅游计划、休闲娱乐计划。到那时,社交媒体(比如微博微信、抖音小红书、美团大众点评,携程飞猪)会和这些刚需、非刚需的服务业同步重启。
也许疫情好转后,明年春节会是一个重启机会。
全文总结: ( 1 )疫情好转趋势冒头,资本市场开始进入传统商贸行业; ( 2 )疫情三年,包括新能源汽车在内,代表未来趋势的“快车道”行业增长被限速;包括衣食住行在内,和老百姓物质精神生活息息相关的“大容量”行业被限流;
本文主要参考了: [1]https://stock.eastmoney.com/a/202212012576118855.html [2]https://inews.hket.com/article/2741209/%E3%80%90%E8%82%A1%E7%A5%9E%E5%8B%95%E5%90%91%E3%80%91%E5%B7%B4%E8%8F%B2%E7%89%B9%E6%8A%BC%E6%B3%A8%E6%97%A5%E6%9C%AC%E5%95%86%E7%A4%BE%E3%80%80%E7%A9%B6%E7%AB%9F%E8%82%A1%E7%A5%9E%E7%9C%8B%E4%B8%AD%E7%94%9A%E9%BA%BC%EF%BC%9F [3]https://wallstreetcn.com/articles/3676325 [4]https://c.m.163.com/news/a/HNF0CAGH0514R9P4.html?from=subscribe [5]https://www.sedex.com/wp-content/uploads/2020/06/Sedex-%E7%96%AB%E6%83%85%E6%B4%9E%E5%AF%9F%E6%8A%A5%E5%91%8A%EF%BC%88%E4%B8%AD%E5%9B%BD%E5%9C%B0%E5%8C%BA%E4%BC%9A%E5%91%98%E4%B8%93%E5%88%8A%EF%BC%89.pdf [6]https://finance.sina.com.cn/tech/2022-04-08/doc-imcwipii3002074.shtml [7]https://m.askci.com/news/chanye/20221014/1000491993337.shtml [8]https://finance.sina.cn/zl/2022-10-26/zl-imqqsmrp3791137.d.html?oid=29&vt=4&cid=79615&node_id=79615 [9]https://www.dedao.cn/course/article?id=xzYo2GPNq4W8VEbazZJejyRBZbnw0d