1、
知乎上看了一个很有意思的回答。
问题是——你愿意接受房地产税吗?
一个答主说:这个问题如果放在10年前,我的答案一定是愿意。因为那个时候房价飞涨……
(巴拉巴拉一通分析)但现在不会了,因为经济实在承受不了(巴拉巴拉一通分析)。
只能说这位答主“自洽”得不错,各种理论,最终只满足一个现实——
10年前,TA是年轻人(准备背债);
10年后,TA已经高位背债(房贷)且步入中年(35岁)危机。
TA隐约有点明白,债务型经济的要害;
及自己在这个循环系统中的弱势角色——
只有义务,没有权利。
从这个角度,很多人,都早已化身为小小的“美联储”(美债体系),编织同样的“盗梦空间”——
锅=债,所以尽力去 “感染”下一个“健康的人”及家庭。
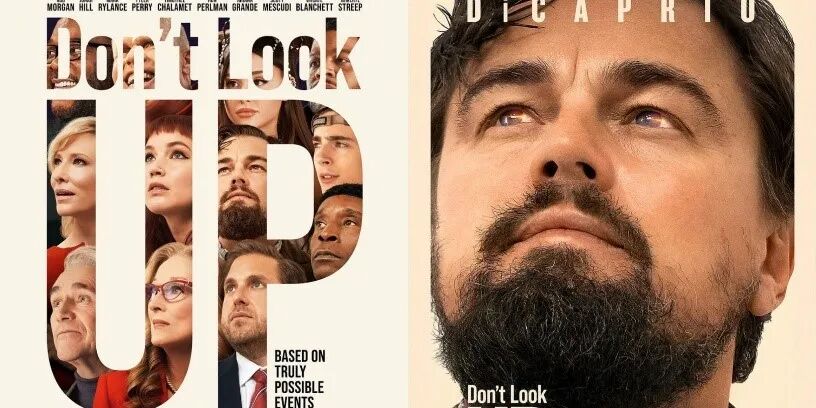
讨论宏观时,我们无法避免不去look up;
尽管在《don’t look up》电影里,所有元素都看起来很“低能”(被扇巴掌),但对比现实且咀嚼之后,
本质或许确实就是如此之low。
2、
聊聊纽村房价的更新。
这周新西兰央行终于退出了FLP
(放水)
工具。
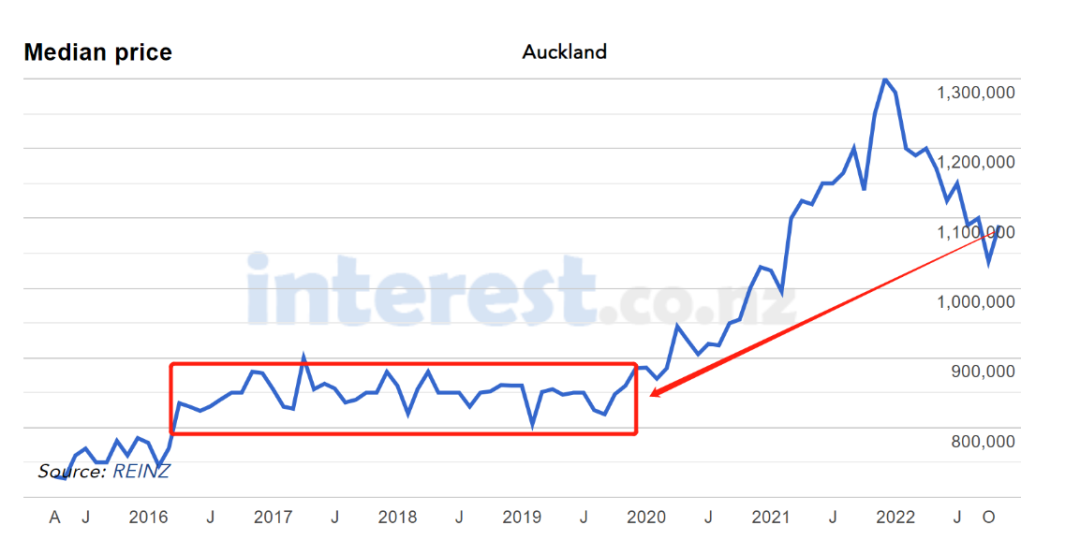
据我的观察(撇去有价无市部分),AKL房价已
跌回至2020Q4的水平。
主流银行的一年期房贷利率在6.5%左右,套用之前的表格——
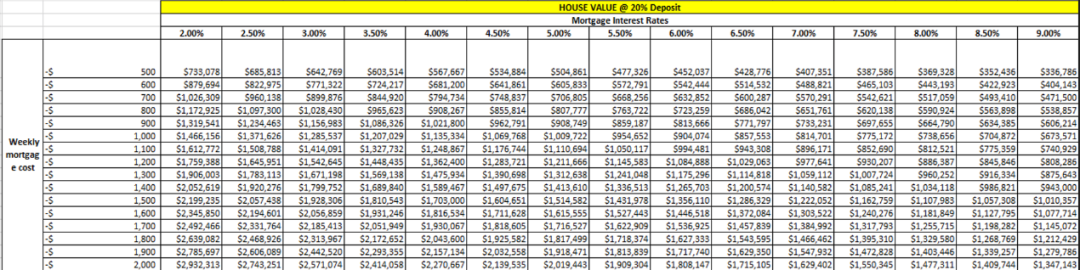
换算一下,理论上从最高点(2021年11月的)降幅应该是约45%(已考虑工资增幅)。但目前(截至2022年10月)的降幅只有17%,
所以看起来还有20%的一段下坡路要走。
最终回到2017-2019年的震荡区间——
Don’t look up.
Don’t look ahead.
3、
当然,如果up了发现是不想要的up,那么就超宏观,简称大棋;
如果ahead了,发现是不想要的ahead,那么就更ahead,自洽也能满足。
星球可能高度不恰当的Look up和ahead太多了,
昨天开始被禁言15天。(已沟通过星球后台)
被迫放“圣诞假”。
正好今年星球约定的书单,掰了下手指头还差一些指标没完成,趁这个假期读完后回来分享。
 JASON约 2 分钟