没有躺平的命
M MacTalk约 4 分钟
一年转眼又过去了,距离退休也成功 -1 年,几家欢喜几家愁?
最近很多朋友都羊了,有老人的家庭最慌,遭不住系统性风险。
谁想变老呢?代价很大。
白岩松有句话说得很对:
我们注定是孝顺父母的最后一代,被儿女抛弃的第一代。
“养儿防老”时代确实结束了,我不禁想,等我老了会过上什么日子
?
退休又需要攒够多少钱?
有人算过,最基础的乞丐版退休生活大概要465万:
假设现在30岁,通胀率 4%,每月生活费:4000*(1+4%)^30=12973元
25年总=12973*12* (1+4%)^25=415万
医疗支出按每年2万算,2万*25=50万
全部就是415万+50万=465万
大几百万,负责任地说,有几个人能在退休前存够?
说起来有点沉重,能实现财务平衡就不错了。
不如认清现实,早做准备。
就算有社保和个人养老金政策,我们也只能靠自己。
因为老龄化逐年加剧,出生率下降,轮到我们扎堆退休时,社保钱根本不够发。
而个人养老金让自己存钱去账户操作,买啥产品、盈亏多少都得各凭本事。
所以
本质上还是跟直接去买基金、股票差不多
。
这几年不都在说要赚睡后收入么,无论年纪多大的人都达成普遍共识。
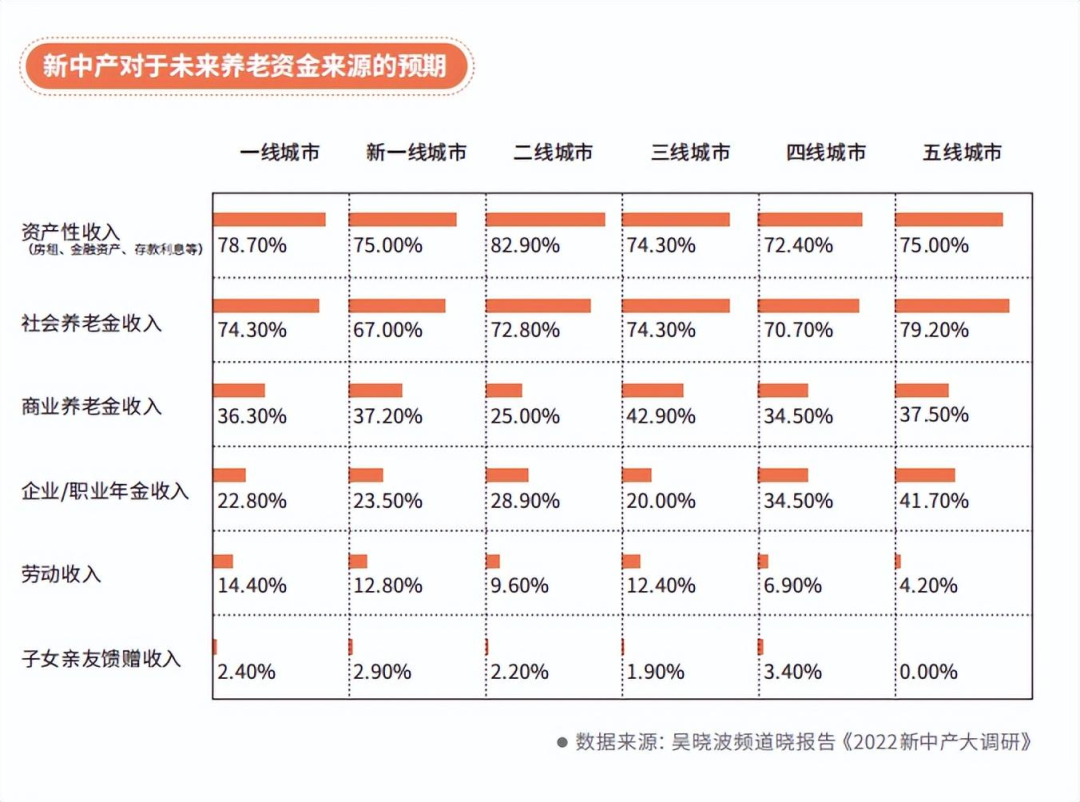
以往靠创业、买房、期权等,就能实现
资产
翻倍增长,当下的确只有投资这条路。
不过我劝你谨慎。
人到中年,危机除了职场,还有股市。
你不随便理财,财不离开你。
有好多人返贫都是拜瞎投资所赐。
像一个网友,拼死拼活在互联网大厂卷,好不容易年收数百万,羡煞旁人。
但热衷于炒股带杠杆,今年几波下跌一下子亏掉小1000万,现在正准备卖房弥补......
因为不止股票大亏,买的债券基金也暴雷,家里闹得鸡飞狗跳。
可以说,今年最惨的,除了被裁的找不到工作的,就是这些激进投资的中年人。
为什么?这个年龄的一些人,在年轻时赚过大钱,在低谷时往往押上全部身家一搏。
类似的还不少,前几年踩住了风口,误以为赚大钱很轻松,该保守时不保守。
奉劝大多数不爱认命的中年人,还是踏踏实实过日子,别不知足,能一直保持如今的人生高度就不错了。
毕竟这个高度,也是靠着自己双手一点一滴打拼下来的
。
往后余生,往下比往上容易多了。
别觉得老了少花钱就行,我们的收支曲线长这样:
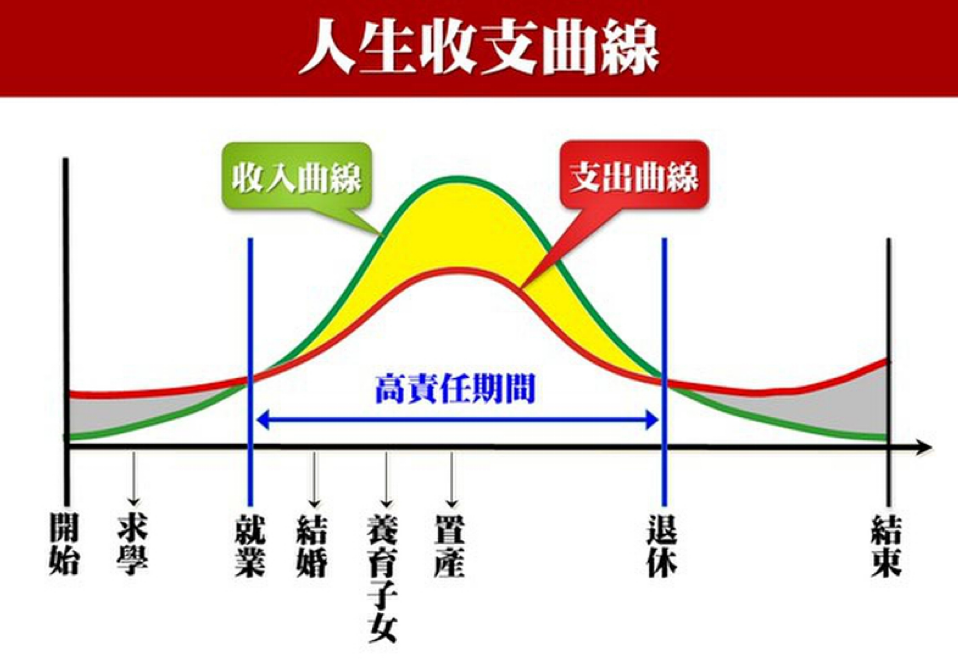
年轻朋友目标也定小一点,
没有躺平的命,别得提前退休的病。
当下形势是怎样的?考虑到以后能安享晚年的话,
投资一定要以保住本金为优先。
对于普通人,想要幸福地老去,养老的大头得「无风险」。
抵抗风险的安全资产最重要,但这些年不管什么类型的产品,收益都在下降:
把收益写进合同,终身有效:
复利计息 + 锁定长期收益率的理财工具
不仅保本,还能用时间来撬动杠杆,活多久领多久,年复利接近 3.5%。
因为有国家监管兜底,所以安全,并且大部分都能起到翻倍的效果。
存进去很少的本金就能带来几百万的未来现金流,可惜很多人不知道。
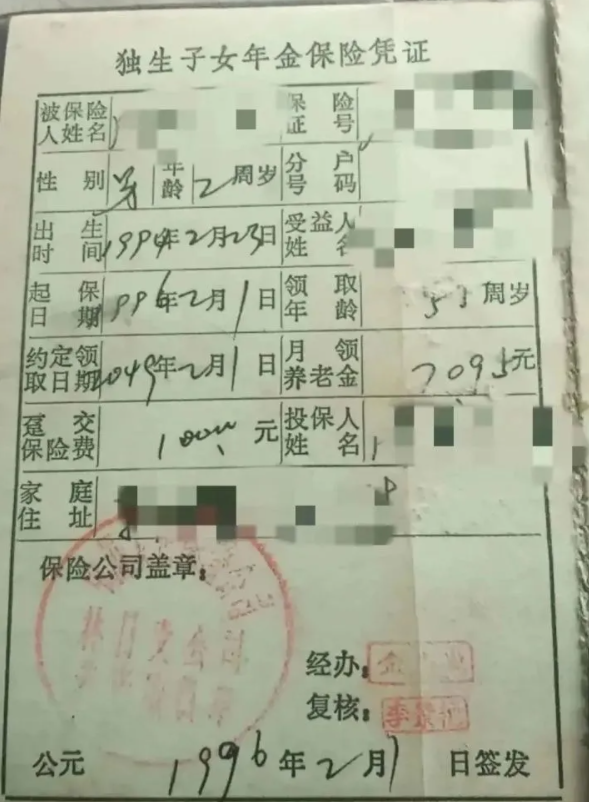
在1990年代,只交了1万,55周岁之后,每月能领到7095元,享受一辈子!
领到75岁一共能领到 178.8 万,领到90岁,领取总额超过300万。
我给自己就买了这种年金储蓄,在前些年利率还有4%以上,就
图作为省心托底。
换作以前,没啥人看得上这点收益。
90年代银行一年期存款利率10.08%,还有锁定8.8%的年金。
很多人都后悔为何不当初多买一些,然而世界上并没有后悔药。
10年后,也许就会像原央行行长周小川说的那样,
“买一款年化收益率3%的理财产品,都可能像汽车摇号一样,完全靠运气。”
当下,年金的优势明显,是唯一能穿越经济周期、熊市、暴雷、诈骗的产品了。
现在监管都开始排查高收益产品,有需要的朋友还是趁着窗口期,赶紧计划起来。
在不确定性中寻找确定性很重要,我们没法改变利率下行的宏观大环境。
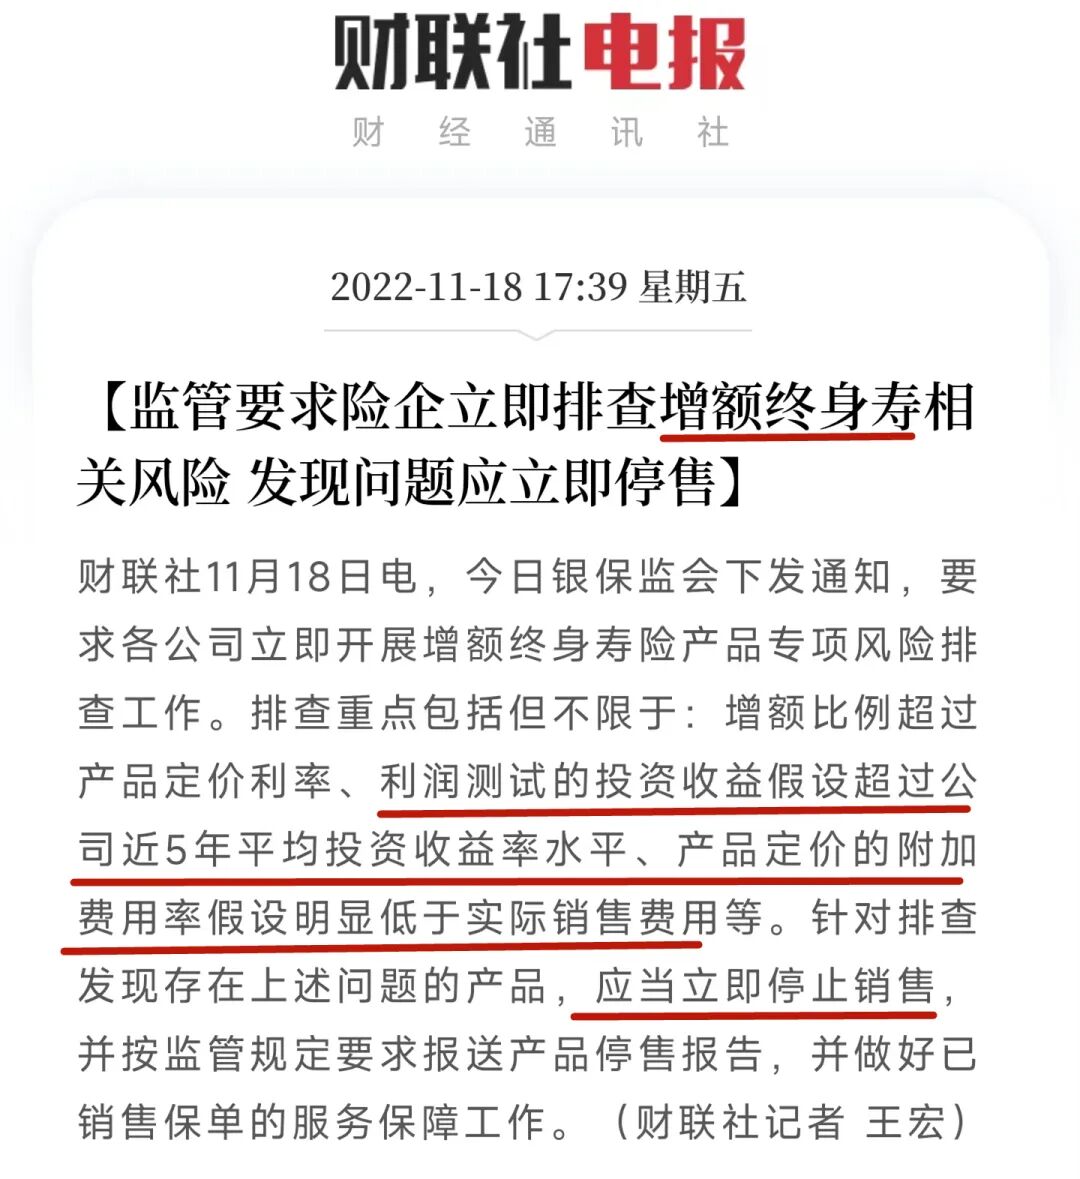
作为强制储蓄,能帮我们存下一大笔钱;如有需要,也能提前取,不用等到退休。
很适合解决养老问题,稳稳地为未来生活托底
。
也能给小孩买,在教育、婚嫁支持上帮忙减轻负担。
留给各位的时间不多了,
更有效率的方法,就是直接找圈子平台。
为帮大家更好地了解这种产品,测收益,协助购买,老熟人专业可信赖的
水星 1对1 规划服务
,
第 N 次
推荐给大家。
除此之外,他家还会帮忙做
全方位的资产配置方案,
涵盖低风险到高风险,带你弄清楚每一种资产保值增值的逻辑,去寻求确定性的增长。
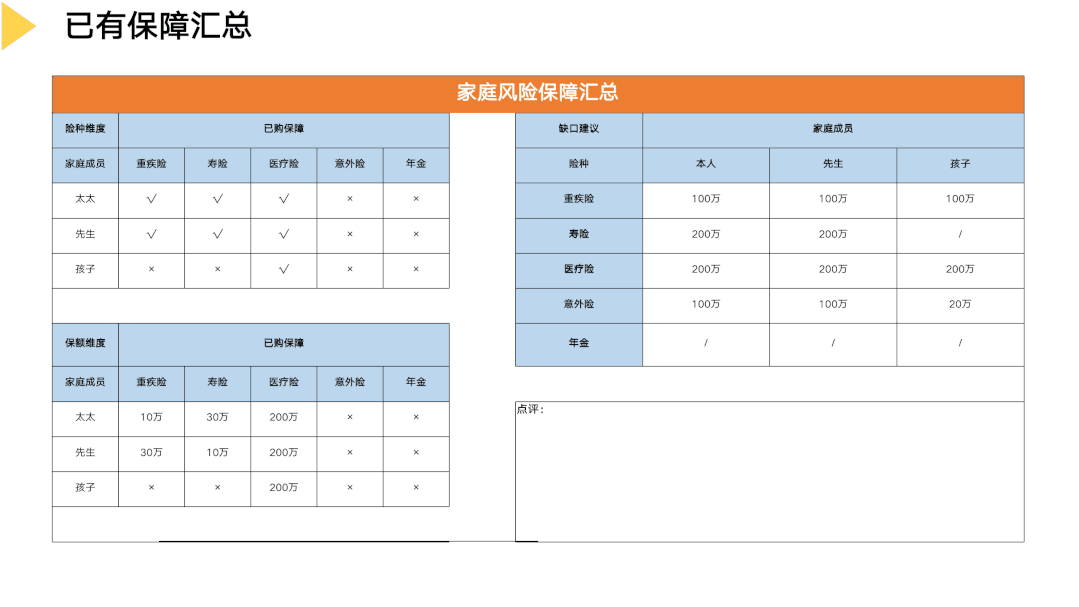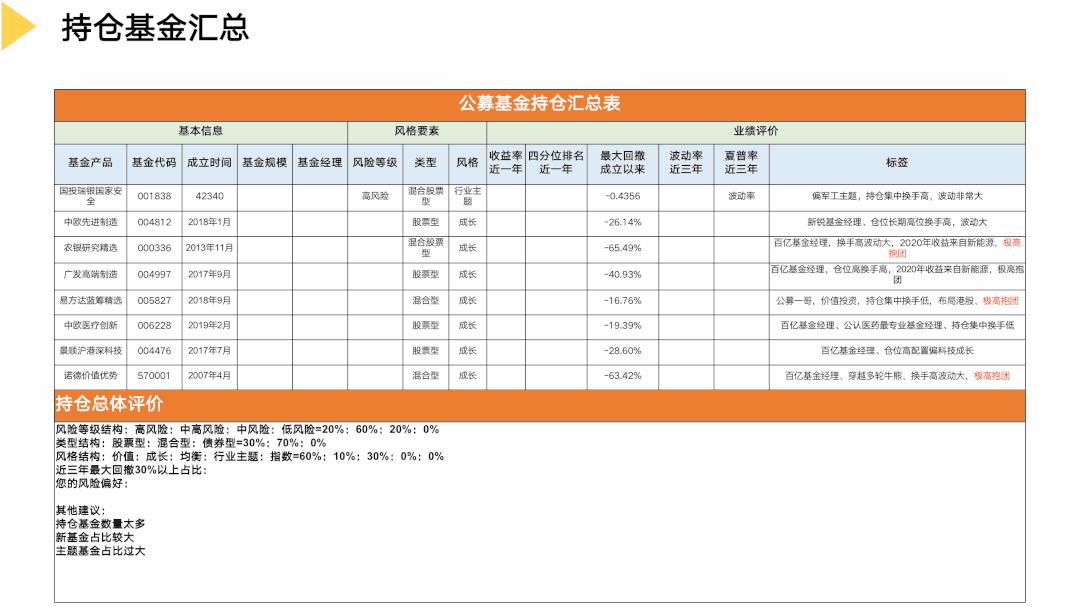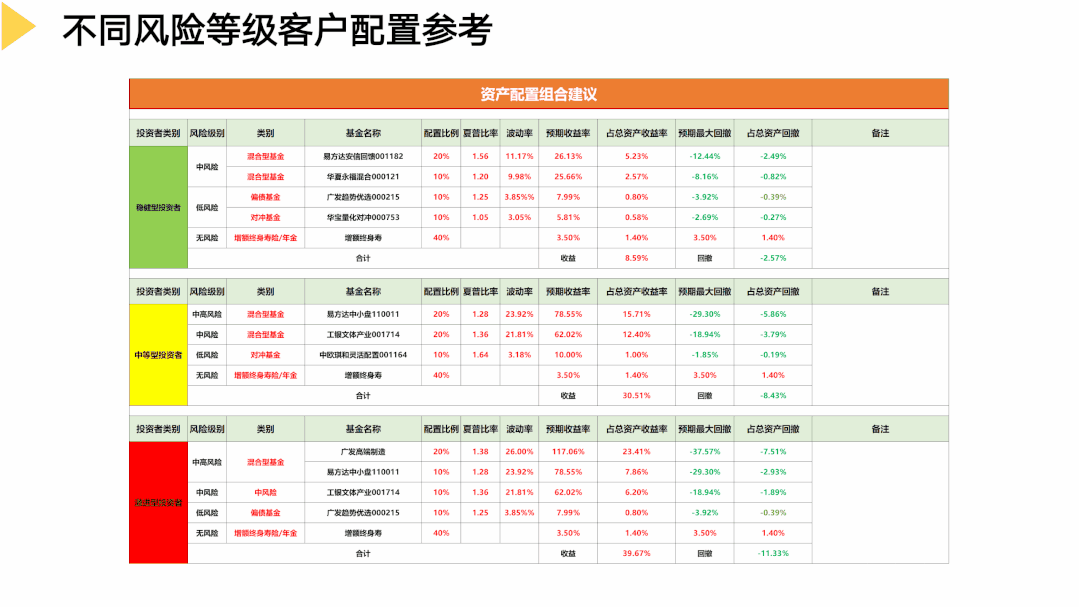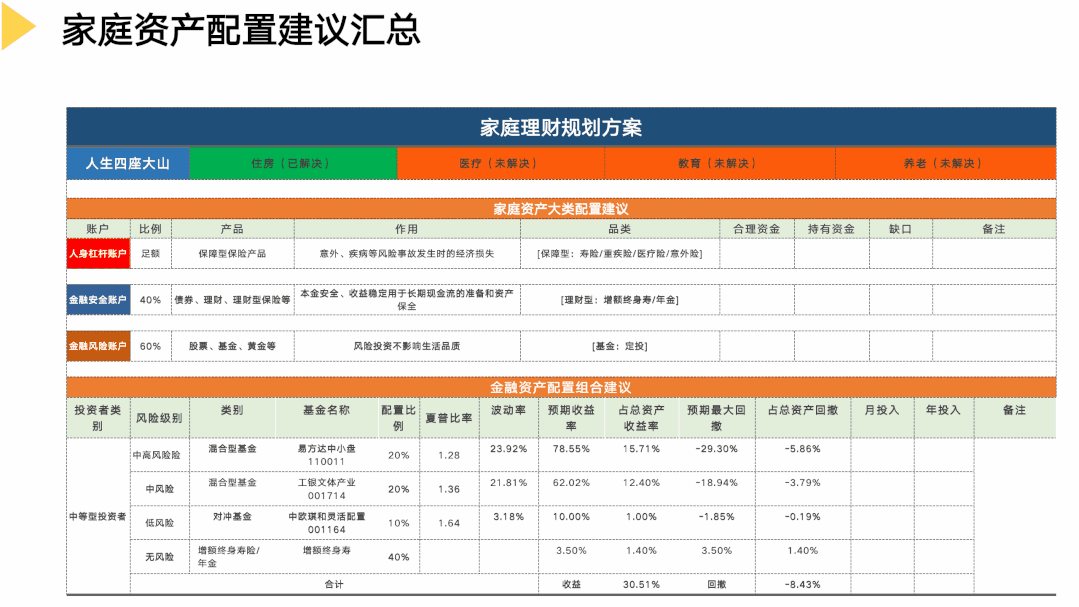
报名后会有专业的理财师免费 1对1答疑解惑,有兴趣的朋友别犹豫。毕竟这种咨询正常收费都要1299,之前每次都迅速抢光。这次又争取了100个免费名额,千万别错过。
祝大家都能靠自己过上完美的品质养老生活。
【池大】读者专属12
月
福利
🎁 扫一扫
即可免费获得价值
1299
元的
1 对 1 专属定制
资产配置规划服务
▼
长按识别二维码
即可领取服务,前 100 名专享
👇
预约方式二:点击
阅读原文
,限时免费
信托从12%到5.8%,银行理财从7%到3.5%,余额宝五年前 7% 现在1.4%, 3.2%的大额存单和 国债都不好抢,还只能管3到5年 …眼下是在降息趋势潮,其实非常推荐大家了解下锁定利率的产品。
▼