1、
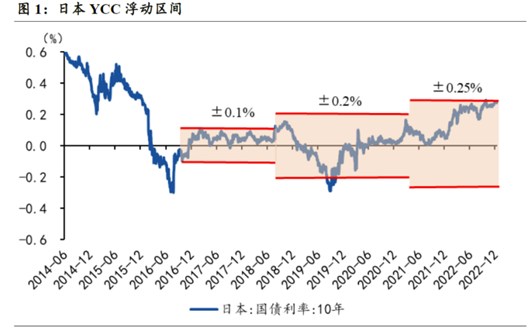
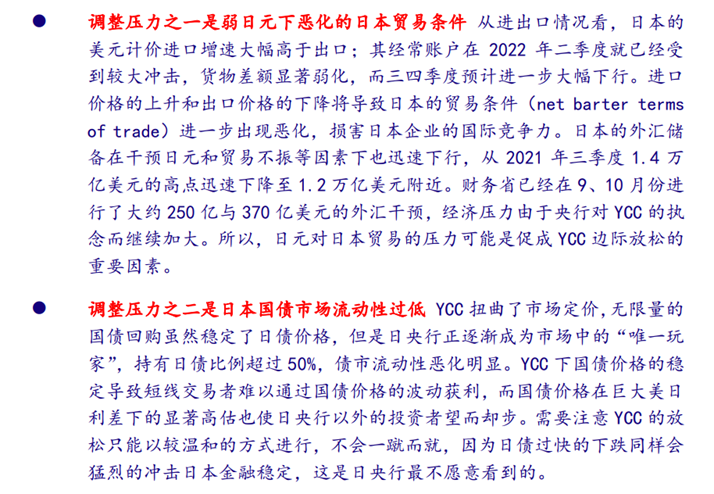
日央行变相加息,以及12月LPR(5年期)维持不变,算是给昨天A股泼了盆冷水。
日央行——
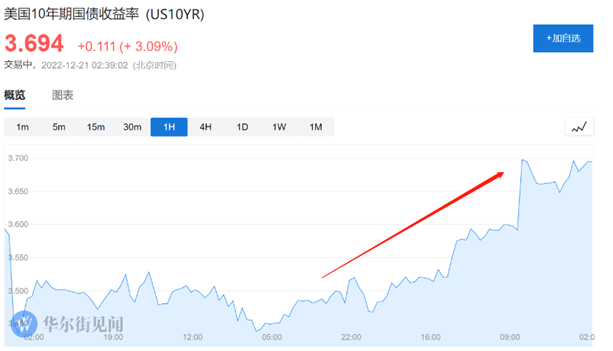
影响10Y美债走高——
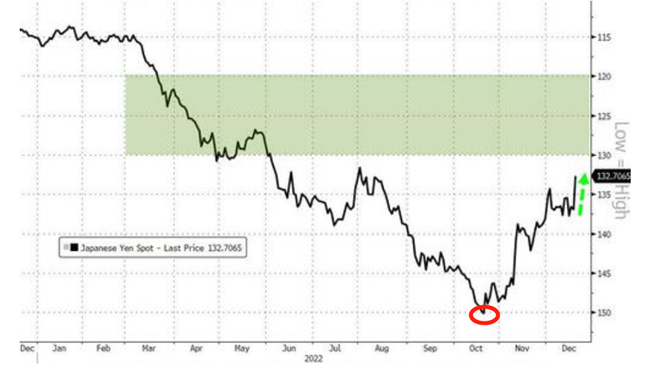
今年年初在朋友圈算命了日元跌破150——
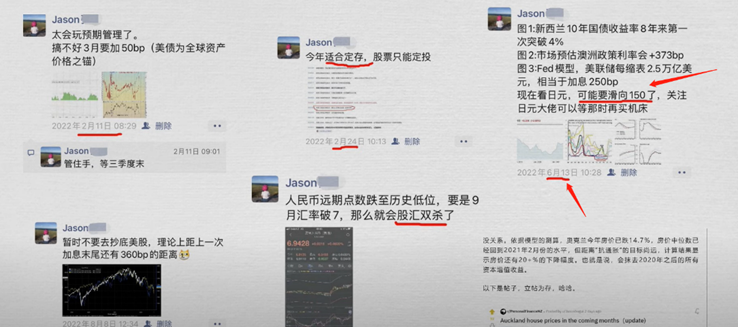
继续算命明年日元升破120——
美联储应该在观测日央行此次YCC对美债的传导,毕竟我们称日本为资本净输出国(好听),实际上就是“押注美国”的体系死忠粉(不好听)——
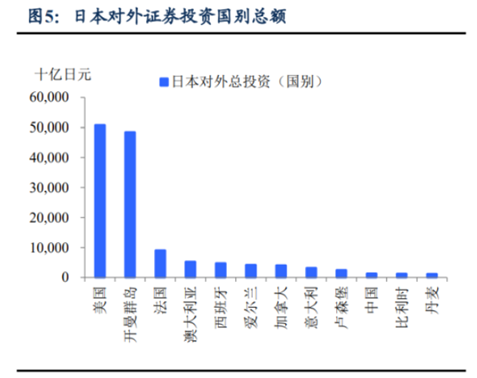
作为一个投资者,买了什么,自然说什么好,这是屁股决定脑袋、脑袋也决定屁股的正常逻辑。
不正常的是,你觉得买什么不好,但仍每个月去买;或者每个月已经在买,但嘴里却一直说这东西差。
不管怎么样,日央行踏出了“退出宽松”(名存实亡的YCC)的第一步,全球风险资产要思考短期利率水平的攀升会不会演变成飓风。
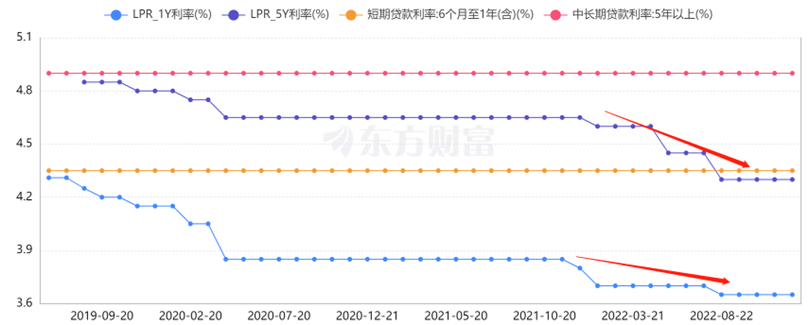
 2、国内机构之前预估12月LPR5年期会调降15bp,结果昨天没降成。
但从全年来看,调降幅度已经不小,只是市场预期拉满——
拉满的原因,无非就是刘老板在欧盟商会上说的“地产支柱论”,以及中财办(经济决策核心)随后的“确认”——

市场可能觉得降15bp都是小case,如果能打开各种限制、降低首付(用更高杠杆创造名义购买力),才是真正的匹配“房柱论”的精神。
但我的想法是,“房柱论”主要是说给外部听的,这也是为什么刘老板选择在
欧盟商会
上说——
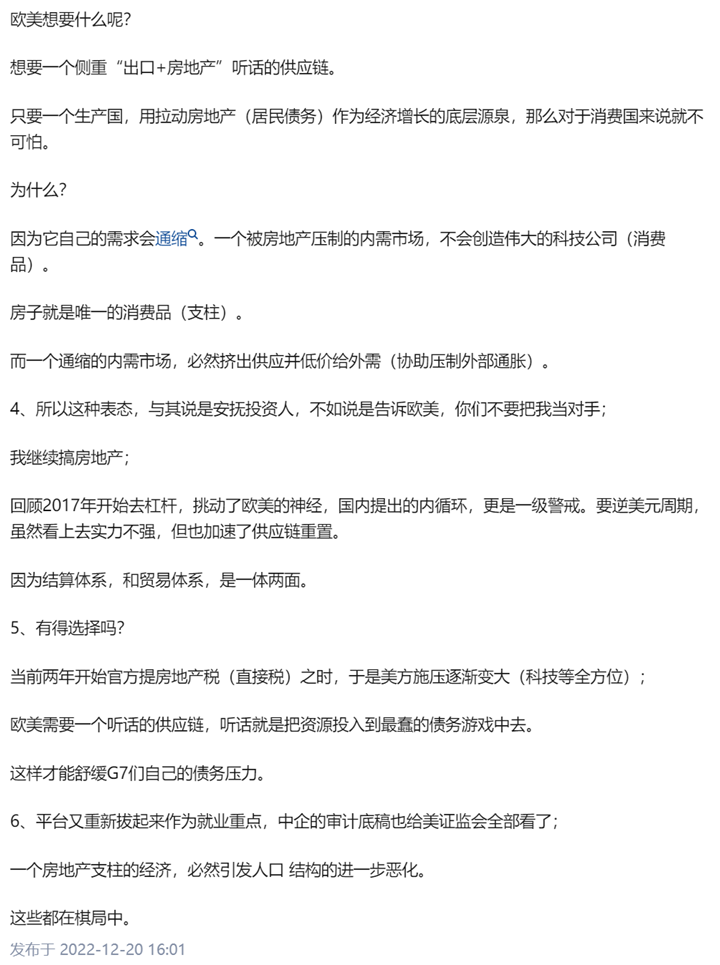
市场预估接下去动作会很粗暴,但如果大头只是说给外部听,为了舒缓外部环境的压力和焦虑,那么温柔才是后面的主旋律。
3、
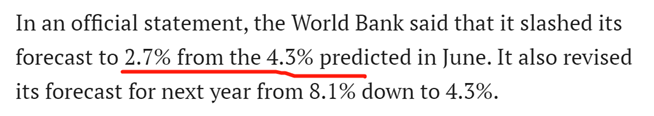
世界银行下调了明年中国增速的预期至4.3%——
国内机构普通预测还是在5%——
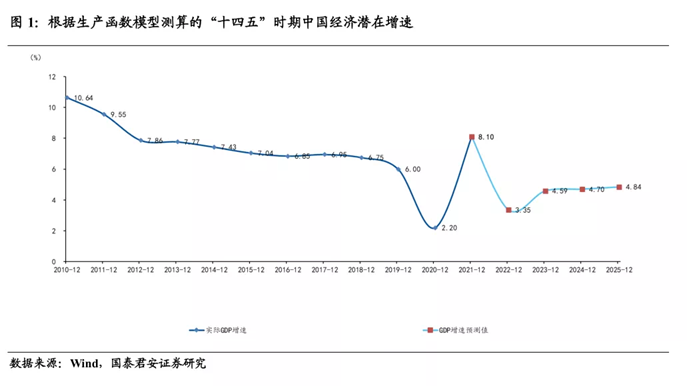
看这个月目前的状况,明年Q1应该不会太理想,估计GDP低于3,然后发力点还是在下半年。
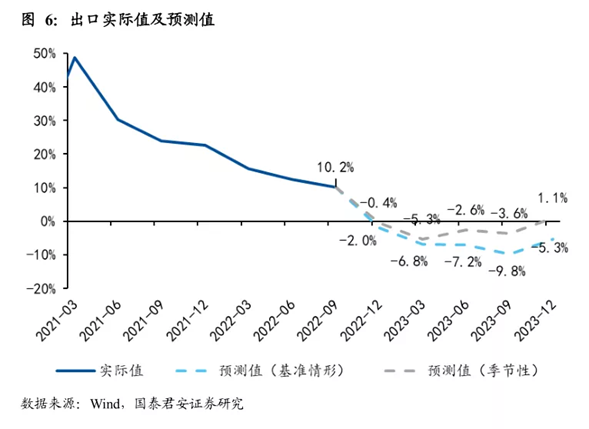
出口的预估均很悲观——
借用一下说越南的新闻——
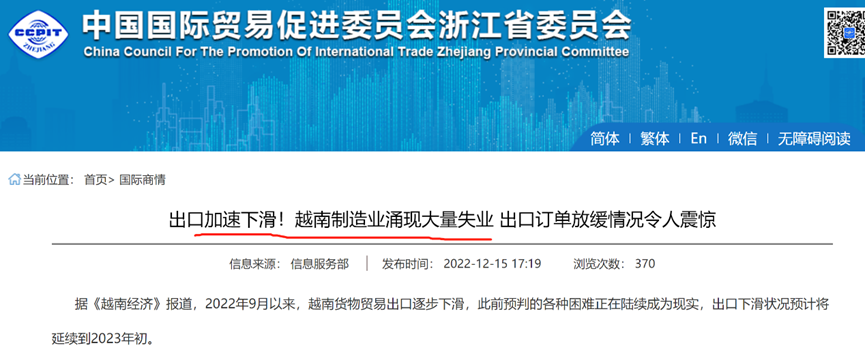
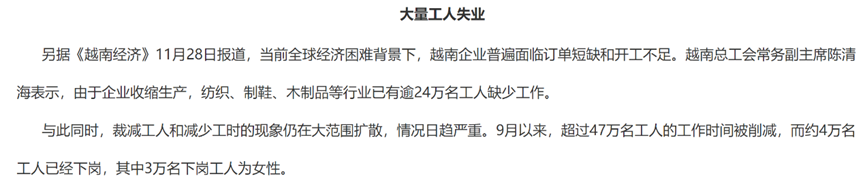
可是,越南统计局显示的失业率才多少?
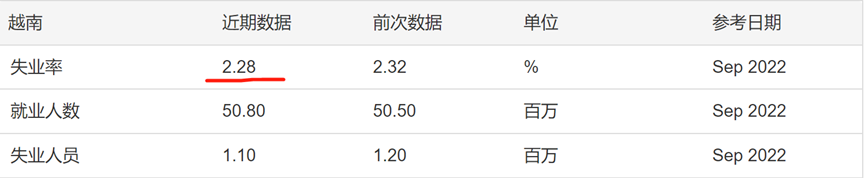
嗯。
4、金融侧:
美联储释放(收缩)流动性 VS 美股——
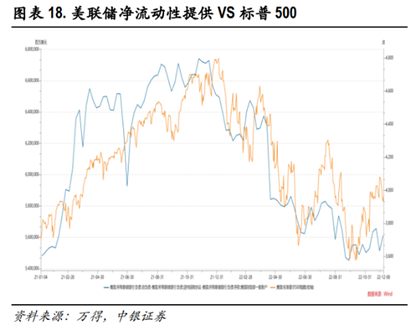
美股 VS 上证——
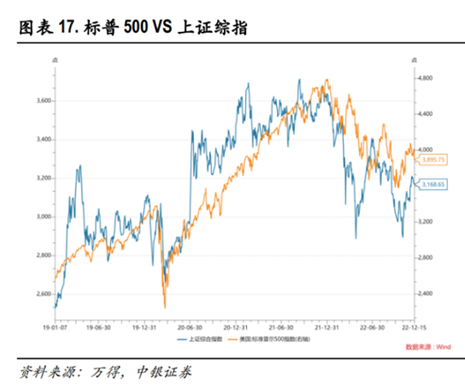
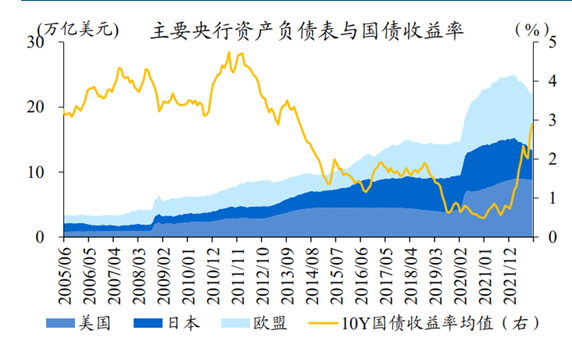
目前三大央行缩表(流动性)——
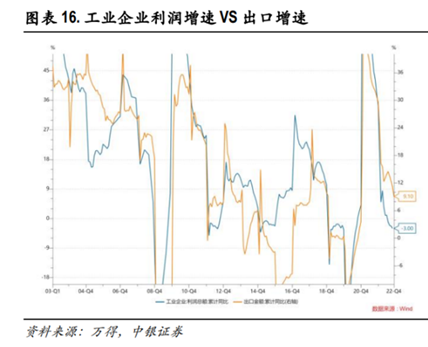
实体侧:
外需 vs 工业利润——
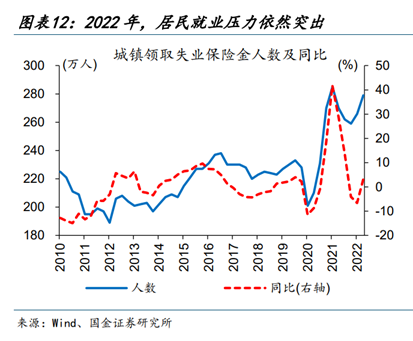
传导至就业市场——
再传导至资产购买力及预期——
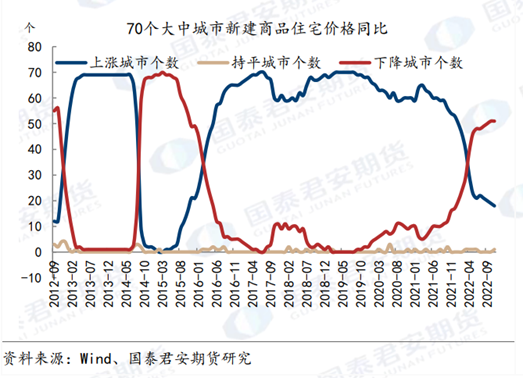
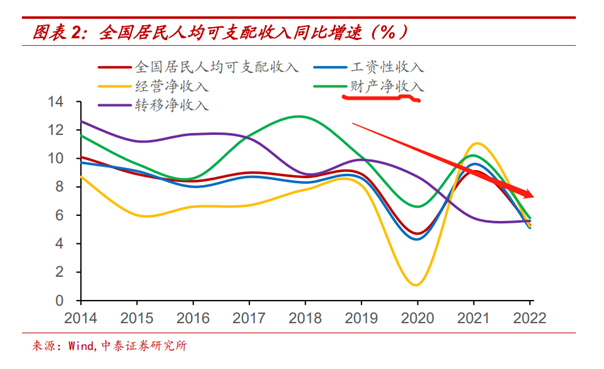
然后财产净收入受影响下滑——
don't fight the FED
don't fight the population
 Jason不跪约 2 分钟