如果说吃是人类永恒的主题,那么只要吃饱饭了,减肥就能成为下一个永恒的主题。当下医药界最走红的药物正是减肥类药物——GLP-1类药物,其中的司美格鲁肽更是超级网红(过往部分科普:减肥针1,减肥针2,减肥针3)。
今年奥斯卡颁奖典礼上,主持人Jimmy Kimmel开场就开玩笑说“我看这一屋子的人,不免想Ozempic(司美格鲁肽的一个品牌)适合我吗?”网上更是有人嘲讽有没有人在奥斯卡晚会的厕所里用司美格鲁肽:
玩笑归玩笑,司美格鲁肽确实因其强大的减肥作用风靡全球。背后的药企诺和诺德也是赚得盆满钵满。2023年,司美格鲁肽三个版本中最出挑的两个,针对糖尿病的Ozempic卖了140亿美元,减肥版本Wegovy卖了45亿美元。其实不少治疗糖尿病的Ozempic也通过各种方式被人暗渡陈仓用于减肥了。
诺和诺德2023年减肥药物总销量——其实基本就是Wegovy,销售增幅达到了惊人的147%。而且这还是在司美格鲁肽严重供不应求的情况下取得的。
为了应对超乎想象的需求,诺和诺德也在不断扩大生产。去年11月,诺和诺德宣布投资60亿美元,扩建丹麦(诺和诺德总部所在)原有的生产线,不久后又宣布扩建法国的生产线。即便如此,1月31日公布全年财报时,诺和诺德CEO仍明确表示2024年的一个工作重点将是显著扩大产能,造福更多患者(Our focus in 2024 will be on reaching more patients, progressing and expanding our pipeline as well as the continued significant expansion of our production capacity)。
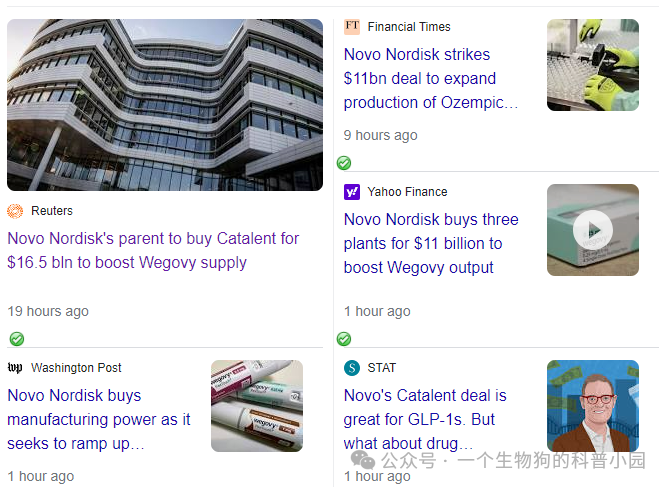
手持重金根本不缺钱,还揣着能下金蛋的金鹅的诺和诺德对于通过并购扩增产能的意图也并不讳言。只不过在今天,诺和诺德还是做了一件挺让人吃惊的事:诺和诺德的最大股东把全球最大的CDMO公司之一Catalent给买了。
CDMO全名Contract Development and Manufacturing Organization,就是为生物技术或制药企业做研发生产服务的公司。比如mRNA疫苗头部企业Moderna,它本身是个生物技术公司,自有生产能力很小,新冠疫情里那么多Moderna新冠疫苗,绝大多数是通过CDMO公司生产。
司美格鲁肽的生产里也用到CDMO,包括Catalent这家公司。网上说司美格鲁肽基本都说是减肥针,是皮下注射的针剂,类似胰岛素。而生产这个药就不仅要生产原料司美格鲁肽,还要完成最后的灌装。Catalent就是帮诺和诺德做灌装的最主要合作伙伴。
但Catalent做的远不止诺和诺德这一票生意,在新冠疫情里,Catalent也是主要的疫苗生产者,包括帮助上述提到的Moderna生产、灌装疫苗。
别人增加产能是扩建或是去买个闲置的工厂,诺和诺德这相当于把别人一整个集团给买下来了,出手之大,令人佩服。
这笔交易总价值165亿美元,不到司美格鲁肽一年的销售额,诺和诺德绝对卖得起。只不过接手一整个CDMO巨头,还是挺令人意外。
实际购买Catalent的倒也不能说是诺和诺德,而是诺和诺德的大股东。诺和诺德的所有权结构比较有意思。有一个叫Novo Nordisk Foundation(诺和诺德基金会)的组织,它是全球最大的慈善基金会之一,2022年总资产1070亿美元,诺和诺德基金会设有Novo Holdings A/S这一控股公司(帮助基金会管理资产),后者又是诺和诺德以及过去从诺和诺德分出去的Novozyme最大股东。
诺和诺德基金会有义务维持自己对诺和诺德与Novovzyme的控制权。通过控股公司,基金会持有诺和诺德的A类(不是A股,那个不值钱,这个很值钱)和B类股票,这些股票相当于诺和诺德股权的28%,而在投票权上达到了75%(A类与B类投票权不同)。这次出资165亿收购Catalent的正是Novo Holdings这一控股公司。说着感觉有点像儿子要扩大产能,老子直接把别人一个集团买下来送给儿子了。。。
从公布的交易细节上看,诺和诺德明显也是最看重Catalent的灌装能力——当下提高司美格鲁肽产能的最大瓶颈。Novo Holdings购买Catalent整个公司的交易里,诺和诺德会通过110亿美元购买Catalent的三个生产厂——分别位于意大利、比利时以及美国印第安纳,都是专门做无菌药物灌装。
这笔交易对双方来说都算是好事。诺和诺德缺生产能力,司美格鲁肽如今大卖,可礼来的GLP-1药物替西帕肽也已经获得减肥适应症的FDA批准(减肥品牌为Zepbound)。至少从临床试验数据看,替西帕肽减肥效果还要优于司美格鲁肽。礼来也在不断扩大产能抢占市场,任何能尽快扩大产能的事情,对诺和诺德来说都是有利的。
对Catalent来说,更是一种解脱。新冠疫情期间,Catalent等CDMO企业因为疫苗的巨大生产需求赚得盆满钵满,可随着新冠类产品的急速降温,疫情期间的过度投资也给很多CDMO公司带来巨大的阴影,其中Catalent是处境最糟糕的企业之一。不仅股价比疫情时的峰值大幅下降,还出现销售严重下滑,无法给出销售预期,高管换人等情况。Catalent还碰上了Elliott Management这一著名的积极投资人(对公司经营会提出各种建议、要求),愿意卖身其它公司早就是公开的秘密。只不过Catalent在运营上问题多多,要找到愿意接受的企业也非易事——之前就有绯闻对象,后来告吹了。如今碰上不差钱的诺和诺德,除了疫情期间高位入场的股东外,都算是个好结果了——就算是那些高位入场还未离场的,这可能也是最好的报价了。其一,诺和诺德的控股公司接手一整个CDMO企业从企业文化、风格乃至目标上都存在潜在冲突。Novo holding旗下两大公司,Novozyme生产酶等生物产品,调性可能和Catalent稍有相似,不过专注生产的CDMO仍属于完全不同的领域。
其二,也是由一衍生出来的,Catalent未来的管理会如何。三个灌装厂显然是这笔交易里诺和诺德最看重的,可Catalent不止这三个厂,未来是否继续让剩余的Catalent独立运作,或者适时拆分?
其三,买下的三个厂也要到2026年才能对司美格鲁肽产能有贡献。生物药的生产特点是投资巨大(建厂成本高),需求变化也大,像新冠疫苗等就遇到过大起大落。把生产线集中到自己手里或许可以让过程更完善,提高效率,可另一方面也让自己承担了更高的成本风险。诺和诺德相当于花了110亿美元买2026年以后的产能,如果是2024或是2025,绝对赚了,可在这之后,还是存在可商榷的余地。
最后可能也是最关键的,这一交易能否通过监管机构,尤其是反垄断审查。如今美国审查反垄断的FTC对医药界的并购监管力度不小,一个例子是之前Amgen收购Horizon被查了。CDMO行业的头部玩家数量并不多。如果是CDMO内部并购,肯定会引起行业竞争是否会下降的担忧。诺和诺德作为创新药企,勉强不算这方面的问题。可是诺和诺德的收购,等于是把不小的CDMO产能独占了,这对行业竞争的负面影响,在监管机构眼里未必比CDMO内部整合小。
交易完成时间预计将是2024年末,在此期间,诺和诺德或者说收购Catalent的Novo holdings如何阐述未来Catalent的运营模式,以及如何说服监管机构,都将非常值得观察。
当然,对于那些买不到减肥针的人来说,或许离挨扎又近了一点:)https://www.globenewswire.com/news-release/2024/02/05/2823356/0/en/Novo-Nordisk-to-acquire-three-fill-finish-sites-from-Novo-Holdings-A-S-in-connection-with-the-Catalent-Inc-transaction.html
https://www.fiercepharma.com/pharma/novo-holdings-antes-165b-poach-catalent-selling-three-fill-finish-sites-novo-nordisk
https://www.youtube.com/@Doctor_YZ/featured
 Y博的科普园约 6 分钟