很严重了,大家勒紧裤腰带过苦日子吧
风 小星约 8 分钟
今天的文章很特殊,不是一些长篇读物,也不是情感剖析,而是我一直不敢写的话题。
从晚上到深夜,写写删删了好几次,一直到快凌晨才完整把它写了出来。
因为它太重 要了,几乎每个人都会遇到,作为微小个体的我做不到视而不见。 所以,我真心希望所有人都能认真看完,并重视起来。
1.
昨晚我出门散步,回家路上突然收到微信弹窗: 你能帮我一把吗? 我一看,是大学非常要好的同学发来的。我捉摸着肯定有事,赶紧回了电话。
电话打过去,她声音听起来有点沙哑,言语中满是伤感。
细问才知道,这两年大环境不好,她老公所在的公司因为业绩不好,裁了一批人。
虽说zui后保住了饭碗, 但薪水也被砍了大半。 而她自己为了顾家育儿,才刚返回职场, 被歧视不说,工资还少的可怜。
这样一来夫妻俩挣 的钱,根本就不够房贷和一家老小的开销。 逼得没办法,他只能去跑滴滴补贴家用,经常一个人干到凌晨才回家。
本以为日子苦点累点, 熬一熬就过去了, 可没想到按下葫芦又起瓢。 老家的母亲出门买菜时,晕倒在了大街上。
收到消息,朋友赶紧买了zui早的机票就往回赶。
一路换乘到了医院,还是没能赶上,妈妈已经做完手术转进了ICU。
朋友想推门进去,护士不让, 只能隔着玻璃,踮起脚尖往里面探。 看着母亲瘦弱的身体插满了管子,旁边的仪器闪着微光, 朋 友唰的一下心疼的哭了出来。
还没等朋友多看几眼,就被住院医生拉到了一旁。
压低声音对她说,你母亲得的是脑癌,现在通过手术控制住了病情。
但发现的有点晚了,很难保证后续不会恶化,继续治疗还需要几十万,要做好准备。
一听需要这么多钱,朋友一下子懵了: 自己的小家都快维持不住了,哪里掏得出这些钱? 可那是生养自己的母亲啊!辛苦操劳一辈子,还没开始享福,现在却要因为钱面临生死。
是她 做 女儿 的太无能了。 朋友接受不了母亲就这样没了,一个接一个的打电话,向亲友借钱。
通讯录前前后后打了三遍,只借到了十多万。
就在一筹莫展时,病友家属建议她,可以试试众筹。
朋友写 了介绍,配了照片,拉下脸在微信群里转发,这是他人生第一次放下身段求人。 刚开始自己的同事和朋友出于同情,都纷纷捐钱。
可没过多久,捐款进度条完全不动了, 停在了5万块。
朋友以为是曝光太少,看到的人有限,才筹不到钱。
想到我是写公号的,有一些影响力,就找上我,想让我发篇文章帮自己曝爆光。
听完朋友的诉说,我很同情她的遭遇。
但说到发文众筹, 我却是下意识的抗拒。 大家看我这些年写短片,分享一些获奖读物,虽然不算是日更,但是质量一直是有所保证的。
也因此,我才认识了这么多个屏幕前的你们。
但是众筹文章既和平时发文风格完全不同,又满是负能量。我知道很多朋友真会因为我发文而帮助,但我真不想这样挥霍大家的信任。
不光如此,如果我这次开了口,之后呢?
大家遇到事都来找我,帮也不是,不帮也不是,我更是骑虎难下。
但朋友既然都求到这份上了,我也不能啥都不做。
挂完电话我转 了点钱过去,并把众筹链接发到自己的朋友圈,也算是尽了一份心意。
2.
折腾晚上我失眠了。
作为普通人的我经历了身边亲人生离死别,但第一次听到筹钱的心酸,让我心里很是害怕。
我在想,如果是我遇到了这种事,我该怎么办?
如果是屏幕前的你遇 到了又能怎么办? 要知道到了我们这个年纪,上有老下有小,父母也基本到了时候,一身基础病缠身,稍微有点意外到医院就可能是大病。
而偏偏这两年大环境不好,失业降薪成了社会的底色,就连zui稳的公wu员和医生都降薪了,更不用说普通的上班族了,很多人都是勒紧裤腰带过日子。
在这个节骨眼碰上父母生病,哪怕是中产家庭也未必能扛得住。
我知道有些读者朋友, 真是自身经济有限,老人病了,需要很多钱,难免会犹豫,会抉择。 但如果是孩子和伴侣呢?
孩子还那么小,伴侣还那么年轻,你会选择不救吗? 还记得杭州6岁的男孩鑫鑫吗? 在活蹦乱跳的年纪不幸被确诊了三期恶性淋巴瘤,zui凶险的那种。 靶向药,几乎成了zui后的救命稻草。 鑫鑫爸跑到香港买艾代拉里,一盒70000块,60粒,平均一粒1200块。
请你设身处地的想一想, 如果是自己的孩子,你掏的出这些钱吗?掏不出,会不会卖房卖车砸锅卖铁?
孩子生病,父母自然是砸锅卖铁也要治疗,毕竟是自己的亲生骨肉,而且小孩子身体恢复能力更强,希望也更大。
之前还有一个朋友,她老公整天应酬喝酒,又不注意饮食,结果长时间不舒服,一进医院检查发现肠穿孔,直接住院。
她老公动手术住院,好不容易恢复完又要回家静养,工作也丢了。
这下,家庭重担都压在妻子身上。
而长时间的化疗放疗,也耗掉了家里不少积蓄。
哪怕zui后康复,她老公也无法进行正常工作了,整个家庭收入将会收到持续性影响.…. 她说光是想一想就觉得压力山大。
真的,只有亲身经历才知道大部分家庭的收入,根本无法承受一场大病带来的经济损失。
可疾病等意外只能预防,无法做到完全避免。
我们只能在此提前做好准备,如果真发生了,也能降低自己以及家庭的经济损失。
这两年见过太多悲剧,我也经常劝身边的人要尽早做好保障,但很多人还是心存侥幸。
2025年已经来到5月了, 我今天再一次很认真地劝大家, 要考虑如何转移风险,做好家庭的zui基础保障。 因为我们的家 庭里的每位成员都病不起、倒不起,如若风吹草动,又有谁能帮助我们兜底? 而保险只占用你一点点现金流,却能极大程度上降低极端情况下的资金风险。
就像我这份私下整理的 看病不花一分钱 配置思路: 支出项: 大 病治疗费用:约80万 病后家庭收入损失:50万/年 *2=100万 收入项: 社保报销:15万 (每一医疗年度内,全国平均水平) 商保赔付:165万(医疗险+重疾险)
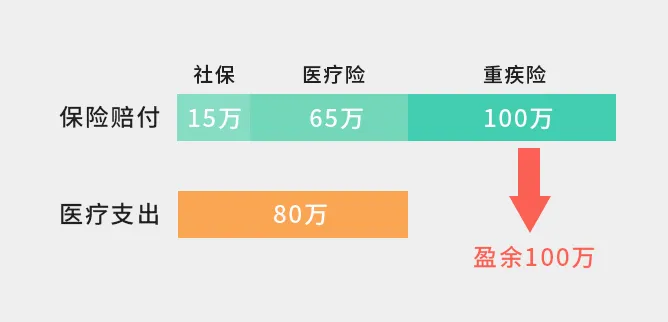
假设家人一场大病花费80万,经过医保报销和医疗重疾险赔付后,
没
花一分钱。
剩
余
100万拿来
补
偿患病后2年家庭收入损失,
生场病也没影响全家人正常生活。
3.
看到这儿可能有人会问:
为什么你知道这么多?
因为我曾经专门花2个月时间去研究各种保险,找了不同保险公司的业务员。
但很容易看出他们都是在推销说服我。
如果有一家平台,能够站在坑人产品的对立面,把 行业黑幕、保险漏洞, 研究得清清楚楚,对我们的帮助将非常大。
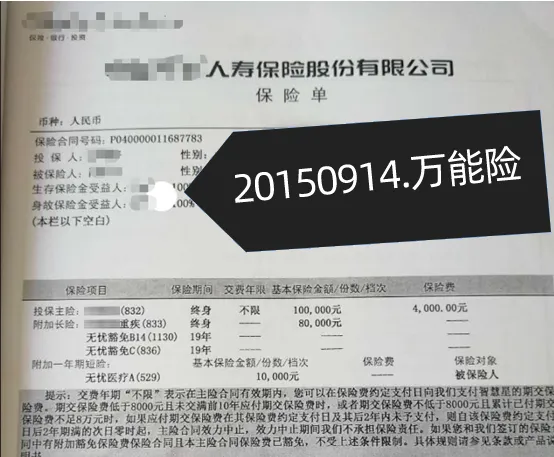
当时正是被一家平台的上述服务所吸引,抱着 试一试 的心理, 我把给家人投保的第一份保单拍照发过去,让对方帮忙检查。 没想到真有问题。
他们从保单收益过低,保障条款有猫腻上指出了问题, zui后帮我做了 zui优化退保 处理 。
为了查漏补缺, 还体验了他们的保障规划服务, 超乎预期! 他们的服务可以根据每个家庭的财务情况、保障需求, 个性化定制 保障方案。
对,你没看错, 是真正的 1对1 做方案,而不是机械复制。
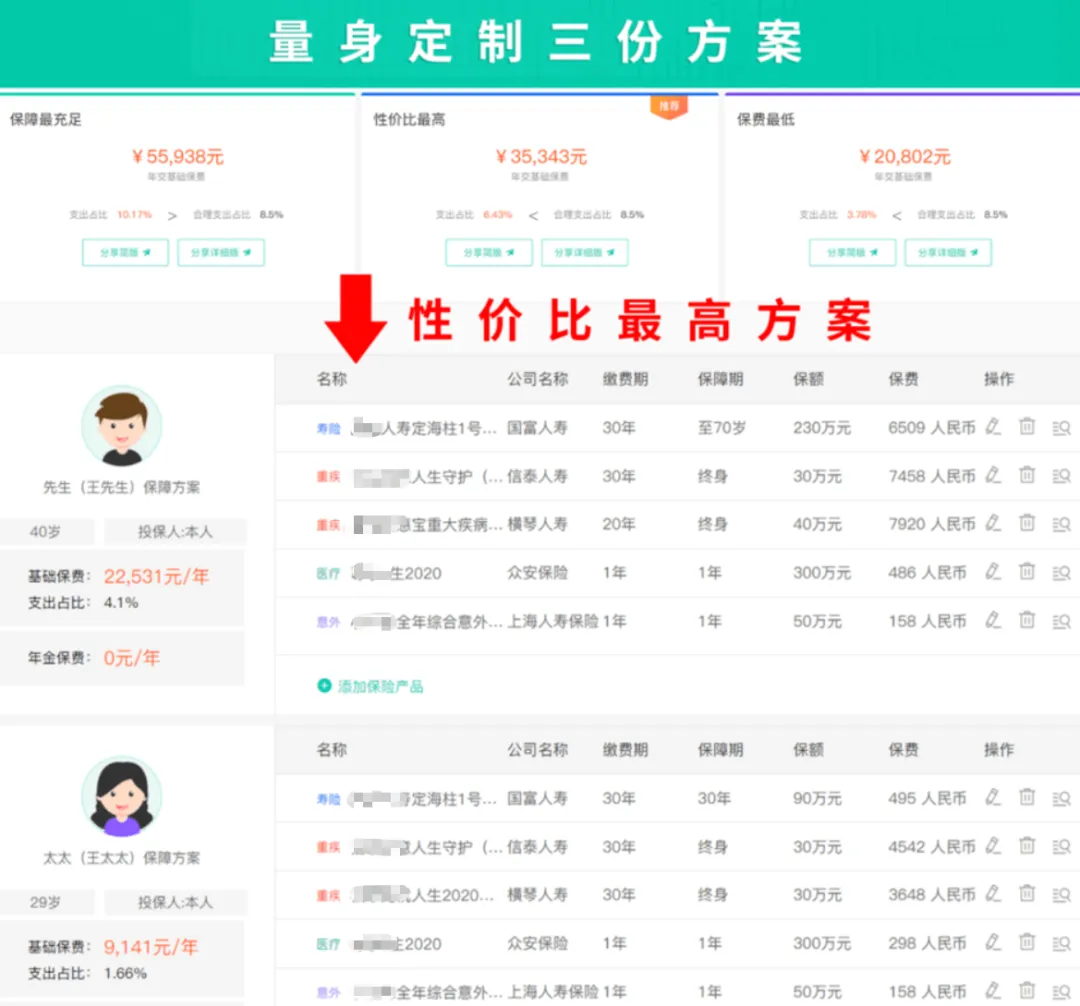
为此我专门记了 十几页 的学习笔记,方案非常专业细致。
一套规划流程体验下来,不仅对自己家庭的保障规划更清晰,还能根据zui优产品组合, 比传统机构节约60%的费用! 存在家庭风险短板的朋友们,都可以去 水星1v1定制保障规划 平台 报名体验。
他们真的不为任何一家保险公司做广告,只站在你的角度量身定制zui适合的家庭保障方案。
①如果 你 还没有保险, 能清楚知道应该买什么险种,以及去买多少额度才能解决家庭的问题,以及花多少钱才合理。
② 如果已经 买 了保险 , 规划师也会将你的已有保单做排查分析,一张张讲解你买的保险值不值,方便及时退保止损。
更惊喜的是,现在规划师还会为你和另一半制定 提前20年退休躺平方案, 帮你家庭建立起终身现金流小金库, 可以源源不断的从中领钱。 哪怕现在不工作, 直接提前20年退休都没问题。 为了让更多读者朋友都能享受到这个服务,同时作为 2025年 第2次 风茕子专属粉丝福利, 今天风茕子 我 第8次 争取了 100 个名额,原价 699 元 现在免费 给到大家体验一次。 风茕子5月给大家送福利,先到先得! 长按识别二维码即可体验
平时他们的咨询都是要收费的,推荐给大家也是因为
真的值得信任。
除了给到福利之外,他们还提到由于新规出台,
未来7天内
很多好的产品都会下架调整,重新洗牌。
这也意味着,针对我们这个年龄阶段的很多高性价比产品或将不复存在。
不管需不需要,朋友们都可以去了解一下。
愿我们在做好基础保障的前提下,对未来有信心。
名额
很快就会抢完,速速领取了!风茕子平台第8次给大家送福利,限100个免费福利,手慢无!报名方式如下:
风茕子2025年5月专属粉丝福利
🎁
扫一扫 免费 获得价值 699元 家庭专属 1V1保障方案3份 + 家庭资产增值服务 ▼
长按识别二维码
即可领风茕子专属福利
前100
名专享
福利都是我 辛苦争取来的,这次报名的小伙伴, 还能额外享受2份超值福利!机会难得!手慢无! ①免费获取 3份易理解、能操作、可落地的专属保障方案!
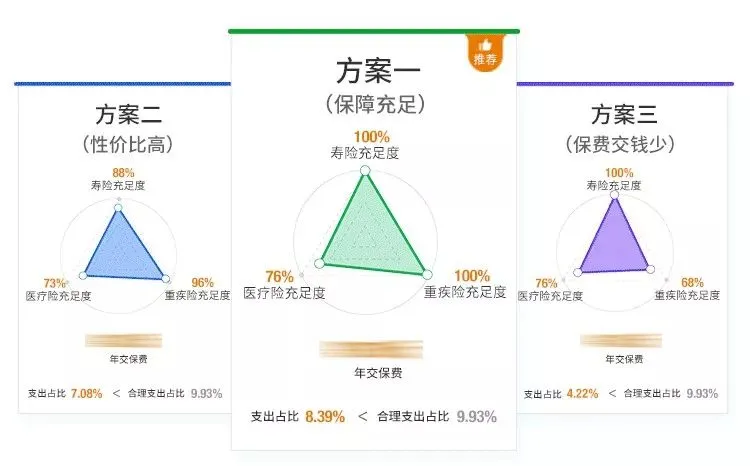
②免费 获得全网首发《家庭保障地图2.0》一份!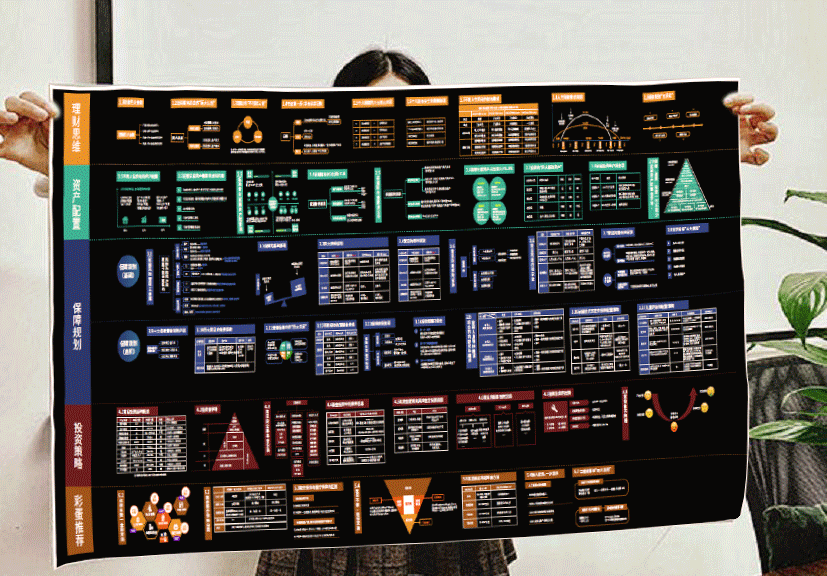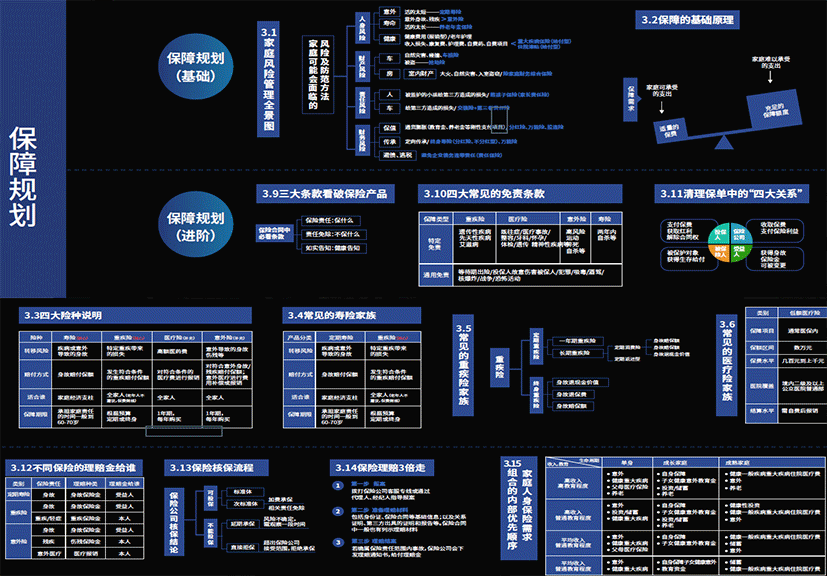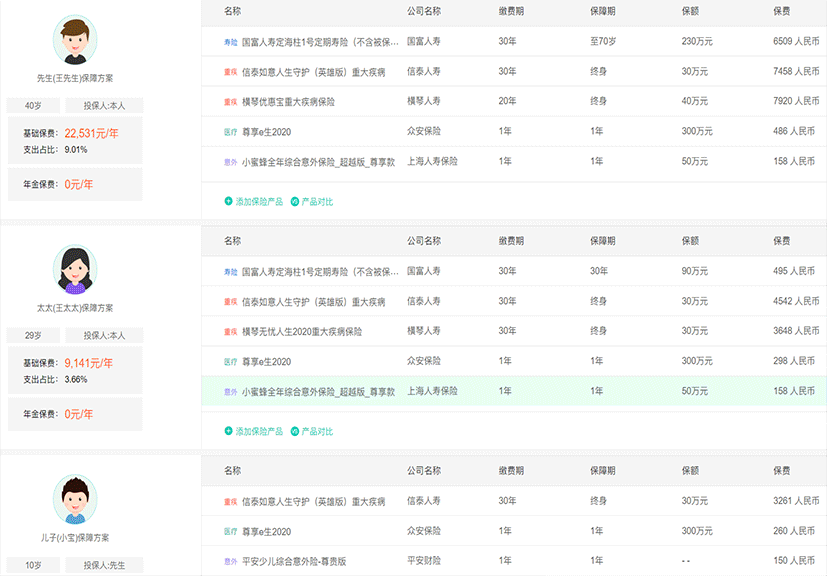
新版地图只送不卖,包含 25个模块、83张图表和500个知识点 , 干货十足一看就懂。 风茕子第8次给大家 送粉丝福利 限前100名!限时免费 !
扫码领取上述
2份额外
福利
附赠家庭资产配置规划服务 (广告 *图文及服务由品牌方提供) 或点击
阅读原文
领取专属福利,限前100名!
从晚上到深夜,写写删删了好几次,一直到快凌晨才完整把它写了出来。
因为它太重 要了,几乎每个人都会遇到,作为微小个体的我做不到视而不见。 所以,我真心希望所有人都能认真看完,并重视起来。
1.
昨晚我出门散步,回家路上突然收到微信弹窗: 你能帮我一把吗? 我一看,是大学非常要好的同学发来的。我捉摸着肯定有事,赶紧回了电话。
电话打过去,她声音听起来有点沙哑,言语中满是伤感。
细问才知道,这两年大环境不好,她老公所在的公司因为业绩不好,裁了一批人。
虽说zui后保住了饭碗, 但薪水也被砍了大半。 而她自己为了顾家育儿,才刚返回职场, 被歧视不说,工资还少的可怜。
这样一来夫妻俩挣 的钱,根本就不够房贷和一家老小的开销。 逼得没办法,他只能去跑滴滴补贴家用,经常一个人干到凌晨才回家。
本以为日子苦点累点, 熬一熬就过去了, 可没想到按下葫芦又起瓢。 老家的母亲出门买菜时,晕倒在了大街上。
收到消息,朋友赶紧买了zui早的机票就往回赶。
一路换乘到了医院,还是没能赶上,妈妈已经做完手术转进了ICU。
朋友想推门进去,护士不让, 只能隔着玻璃,踮起脚尖往里面探。 看着母亲瘦弱的身体插满了管子,旁边的仪器闪着微光, 朋 友唰的一下心疼的哭了出来。
还没等朋友多看几眼,就被住院医生拉到了一旁。
压低声音对她说,你母亲得的是脑癌,现在通过手术控制住了病情。
但发现的有点晚了,很难保证后续不会恶化,继续治疗还需要几十万,要做好准备。
一听需要这么多钱,朋友一下子懵了: 自己的小家都快维持不住了,哪里掏得出这些钱? 可那是生养自己的母亲啊!辛苦操劳一辈子,还没开始享福,现在却要因为钱面临生死。
是她 做 女儿 的太无能了。 朋友接受不了母亲就这样没了,一个接一个的打电话,向亲友借钱。
通讯录前前后后打了三遍,只借到了十多万。
就在一筹莫展时,病友家属建议她,可以试试众筹。
朋友写 了介绍,配了照片,拉下脸在微信群里转发,这是他人生第一次放下身段求人。 刚开始自己的同事和朋友出于同情,都纷纷捐钱。
可没过多久,捐款进度条完全不动了, 停在了5万块。
朋友以为是曝光太少,看到的人有限,才筹不到钱。
想到我是写公号的,有一些影响力,就找上我,想让我发篇文章帮自己曝爆光。
听完朋友的诉说,我很同情她的遭遇。
但说到发文众筹, 我却是下意识的抗拒。 大家看我这些年写短片,分享一些获奖读物,虽然不算是日更,但是质量一直是有所保证的。
也因此,我才认识了这么多个屏幕前的你们。
但是众筹文章既和平时发文风格完全不同,又满是负能量。我知道很多朋友真会因为我发文而帮助,但我真不想这样挥霍大家的信任。
不光如此,如果我这次开了口,之后呢?
大家遇到事都来找我,帮也不是,不帮也不是,我更是骑虎难下。
但朋友既然都求到这份上了,我也不能啥都不做。
挂完电话我转 了点钱过去,并把众筹链接发到自己的朋友圈,也算是尽了一份心意。
2.
折腾晚上我失眠了。
作为普通人的我经历了身边亲人生离死别,但第一次听到筹钱的心酸,让我心里很是害怕。
我在想,如果是我遇到了这种事,我该怎么办?
如果是屏幕前的你遇 到了又能怎么办? 要知道到了我们这个年纪,上有老下有小,父母也基本到了时候,一身基础病缠身,稍微有点意外到医院就可能是大病。
而偏偏这两年大环境不好,失业降薪成了社会的底色,就连zui稳的公wu员和医生都降薪了,更不用说普通的上班族了,很多人都是勒紧裤腰带过日子。
在这个节骨眼碰上父母生病,哪怕是中产家庭也未必能扛得住。
我知道有些读者朋友, 真是自身经济有限,老人病了,需要很多钱,难免会犹豫,会抉择。 但如果是孩子和伴侣呢?
孩子还那么小,伴侣还那么年轻,你会选择不救吗? 还记得杭州6岁的男孩鑫鑫吗? 在活蹦乱跳的年纪不幸被确诊了三期恶性淋巴瘤,zui凶险的那种。 靶向药,几乎成了zui后的救命稻草。 鑫鑫爸跑到香港买艾代拉里,一盒70000块,60粒,平均一粒1200块。
请你设身处地的想一想, 如果是自己的孩子,你掏的出这些钱吗?掏不出,会不会卖房卖车砸锅卖铁?
孩子生病,父母自然是砸锅卖铁也要治疗,毕竟是自己的亲生骨肉,而且小孩子身体恢复能力更强,希望也更大。
之前还有一个朋友,她老公整天应酬喝酒,又不注意饮食,结果长时间不舒服,一进医院检查发现肠穿孔,直接住院。
她老公动手术住院,好不容易恢复完又要回家静养,工作也丢了。
这下,家庭重担都压在妻子身上。
而长时间的化疗放疗,也耗掉了家里不少积蓄。
哪怕zui后康复,她老公也无法进行正常工作了,整个家庭收入将会收到持续性影响.…. 她说光是想一想就觉得压力山大。
真的,只有亲身经历才知道大部分家庭的收入,根本无法承受一场大病带来的经济损失。
可疾病等意外只能预防,无法做到完全避免。
我们只能在此提前做好准备,如果真发生了,也能降低自己以及家庭的经济损失。
这两年见过太多悲剧,我也经常劝身边的人要尽早做好保障,但很多人还是心存侥幸。
2025年已经来到5月了, 我今天再一次很认真地劝大家, 要考虑如何转移风险,做好家庭的zui基础保障。 因为我们的家 庭里的每位成员都病不起、倒不起,如若风吹草动,又有谁能帮助我们兜底? 而保险只占用你一点点现金流,却能极大程度上降低极端情况下的资金风险。
就像我这份私下整理的 看病不花一分钱 配置思路: 支出项: 大 病治疗费用:约80万 病后家庭收入损失:50万/年 *2=100万 收入项: 社保报销:15万 (每一医疗年度内,全国平均水平) 商保赔付:165万(医疗险+重疾险)
但很容易看出他们都是在推销说服我。
如果有一家平台,能够站在坑人产品的对立面,把 行业黑幕、保险漏洞, 研究得清清楚楚,对我们的帮助将非常大。
当时正是被一家平台的上述服务所吸引,抱着 试一试 的心理, 我把给家人投保的第一份保单拍照发过去,让对方帮忙检查。 没想到真有问题。
他们从保单收益过低,保障条款有猫腻上指出了问题, zui后帮我做了 zui优化退保 处理 。
为了查漏补缺, 还体验了他们的保障规划服务, 超乎预期! 他们的服务可以根据每个家庭的财务情况、保障需求, 个性化定制 保障方案。
对,你没看错, 是真正的 1对1 做方案,而不是机械复制。
为此我专门记了 十几页 的学习笔记,方案非常专业细致。
一套规划流程体验下来,不仅对自己家庭的保障规划更清晰,还能根据zui优产品组合, 比传统机构节约60%的费用! 存在家庭风险短板的朋友们,都可以去 水星1v1定制保障规划 平台 报名体验。
他们真的不为任何一家保险公司做广告,只站在你的角度量身定制zui适合的家庭保障方案。
①如果 你 还没有保险, 能清楚知道应该买什么险种,以及去买多少额度才能解决家庭的问题,以及花多少钱才合理。
② 如果已经 买 了保险 , 规划师也会将你的已有保单做排查分析,一张张讲解你买的保险值不值,方便及时退保止损。
更惊喜的是,现在规划师还会为你和另一半制定 提前20年退休躺平方案, 帮你家庭建立起终身现金流小金库, 可以源源不断的从中领钱。 哪怕现在不工作, 直接提前20年退休都没问题。 为了让更多读者朋友都能享受到这个服务,同时作为 2025年 第2次 风茕子专属粉丝福利, 今天风茕子 我 第8次 争取了 100 个名额,原价 699 元 现在免费 给到大家体验一次。 风茕子5月给大家送福利,先到先得! 长按识别二维码即可体验
扫一扫 免费 获得价值 699元 家庭专属 1V1保障方案3份 + 家庭资产增值服务 ▼
福利都是我 辛苦争取来的,这次报名的小伙伴, 还能额外享受2份超值福利!机会难得!手慢无! ①免费获取 3份易理解、能操作、可落地的专属保障方案!
②免费 获得全网首发《家庭保障地图2.0》一份!
新版地图只送不卖,包含 25个模块、83张图表和500个知识点 , 干货十足一看就懂。 风茕子第8次给大家 送粉丝福利 限前100名!限时免费 !
附赠家庭资产配置规划服务 (广告 *图文及服务由品牌方提供)