2023 年,我劝你千万别急着跳槽
小 小众消息约 6 分钟
开工上班几天了,不知道大家进入到工作状态没?
这两天和身边的朋友闲聊,发现现在无论是正在打工的还是在创业的,都对 2023 年非常乐观,普遍认为 2023 年是一个资产的大年。寒冬已经过去,春暖马上花开。
毕竟经过三年起起伏伏,疫情终于在去年底社会性结束。各旅游景点和娱乐场所恢复热闹,各消费数据层面很乐观,经济迎来复苏。
我忍不住泼句冷水:
别高兴得太早,尤其别急着跳槽,一切都没那么容易
。
为什么?
不仅互联网,各大公司年终奖大打折扣。问了下身边在职的朋友,今年的年终奖普遍是不太理想,公司规模不大的,能拿到 13 薪的都算少数。
这不,年底各大老板都在内部会议上大谈降本增效。各大企业经过这三年,打法愈发保守,宁缺毋滥。虽然有点残酷,但想通过跳槽升职加薪早已不再像几年前一样容易了。
也总有人会留言问:
现在这个大环境,你怎么看?
今天就来谈谈自己的看法,希望看完的朋友都有所收获。
长期关注我的朋友应该知道,我曾反复提到过一个观点:如果你 30 岁之后,收入来源只有工资的话,毫无疑问,你的职场规划是失败的,你之后的路只会越走越窄。
这句话,放在疫情后时代也不过时。
因为只拿工资,一个人的财富天花板就固定了。
但一个人的工资收入增长,无论如何都赶不上他的消费需求增长。
刚毕业那会儿,领着几千块的薪水,有事没事还能周边旅个游,自得其乐。毕竟一人吃饱,全家不饿。
随着年龄的增长,来到 30 岁,我们的心态就完全不一样了:再也不敢月光,买车买房都是大额支出,父母医疗费要存一笔吧,结婚开支是必须的吧,甚至一旦有了孩子,那消费无底线,存款数额无论有几个 0 都没安全感。
工资只是每月一发,在不跳槽的情况下增长幅度实在有限。
而工资涨幅跟不上消费需求,这样「没钱」就是板上钉钉的事实
。
要是一不小心被裁员,收入甚至直接归零。
说的更直白一些,
工资只能消除我们「没钱」的恐惧,并不能消除「没钱」这个事实。
每次聊这个问题的时候,总有人问,到底怎样才能赚更多的钱?
与其埋头苦干不断地工作,不如先自己思考:
怎么让自己更值钱
?
想清楚这个问题,并且敢于尝试,付出行动,离钱自然而然更近一步。
这里随便举几个可能:
比如选对赛道持续深耕,加强不可替代性;
比如和别人合伙创业,追求更高财务自由;
比如开拓刚需副业,增加收入来源等等...…
但说实话,想要过好自己的一生,
仅仅让自己更值钱,能赚足够多的钱就够了吗?
前两天听到件事,朋友的朋友小赵在职场摸爬滚打多年,疫情的大环境下年收入仍有几十个,比上不足比下有余。 但因为常年熬夜加班带项目,平时小病缠身不在意,阳了后高烧直接陷入昏迷,老婆急忙打电话叫了 120,在家等了几个小时也没来。 好不容易四处托人,加塞进了医 院的 ICU。 他老婆给朋友打电话,哽咽着说她在医院守了一周, 已经砸了十几万。 这只是开始。住院费、医药费、护理费、设备使用费......每一项都需要数十万。 打拼这些年的积蓄,再过两天就要见底,剩下的钱要从哪里出?借钱?还有谁能借? 朋友赶到的时候,看见在病床上插满管子的小赵,才 5 岁的孩子眨巴着大眼睛问病床边抽泣的妈妈:「爸爸什么时候才会醒啊?」
他站在病房门口,止不住地鼻酸。
小赵打拼多年,耗尽心血才建立的小康之家,
一夜之间被击溃
。
他的经历,其实就是典型的
灰犀牛风险
。
因为灰犀牛总是成群出现,离得远且行动缓慢,所以人们大多会选择忽略它。
但这类风险,往往会给我们带来更重大的损失。
类似这种事这两年见过听过太多次了,也一直劝过身边人一定要从中吸取教训。
很多人仍不以为意,觉得自己就是老天眷顾菩萨保佑的幸运儿,那些厄运不可能落在自己头上。
可一旦遇到这种突发情况,
看似属于自己的财富,却往往抵不过一夜风暴
……毕竟谁手头上有那么多闲钱,可以一次性轻松拿出几十万应急呢?
试想一下,要是这种不幸真的发生,
你能怎么办?
是动用自己的存款吗?存款够不够?是动用房产吗?动了以后一家老小住哪里?
父母能帮得上忙吗?要不要动用他们辛苦一辈子攒下的养老金?
还是动用自己的人脉,找亲戚朋友借?借的话,能借到多少?
......
很多人现在是家庭收入的主要来源,
那么风险全集中在自己身上。
说实话,这样的灵魂拷问值得每一个人深思。
这是一个快节奏的时代,
人人都想着拼命挣钱,却很多人没想过要预防风险。
大家都忽视了一点:
守住钱比赚到钱难多了。
管理学中有一个著名的「木桶定律」,
一只木桶能盛多少水,并不取决于最长的那块木板,而是取决于最短的那块木板
。
真正决定家庭财富水平的,不是你当前积累的财富,
而是面对风险时你能守住的财富。
抵御风险的能力越强,
受挫回血的时间越短,续航时间才越长。
所以我也总是一而再,再而三地提醒大家重视生活风险,
尽早做好托底保障,防止现金流变成负数。
这样,
即使再不走运,至少也能托底,不会一夜回到解放前。
到这里,相信很多人已领悟到,想要立马做出改变,迫不及待想问具体怎么操作,就像大家关注公众号一样,期望给出系统专业的指导,上手才能安心。
我们的老朋友——
专业、中立的水星 1 对 1 保障规划团队
,今天再次推荐给大家。
他们成立至今,
已经帮助了数十万家庭做好资产规划,让家庭财富安全和持续增长。
他们真的很不一样,不是
上来就推销热门产品,更不会喋喋不休骚扰。
而是通过大量调研和数据分析
,
站在你的角度 1 对 1 定制最适合的家庭保障方案,
帮整个家庭建立起最基础的保障体系,真正做到「量体裁衣」。
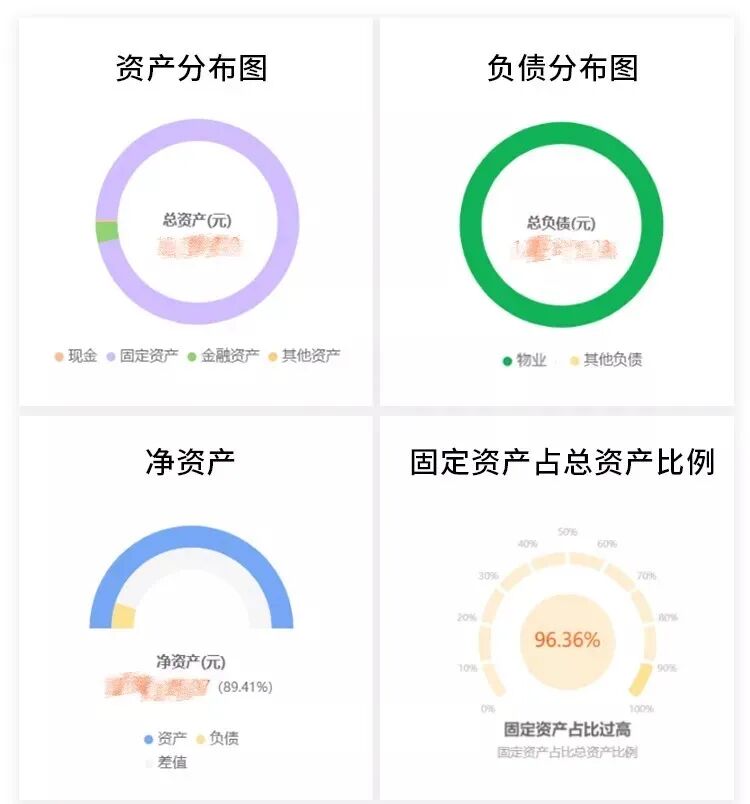 此外,规划师还会帮你梳理家庭财务状况,
为你做好三张表:
资产负债表(实力如何),利润表(能力如何),现金流量表(抗风险力如何)
。
分析诊断存在的问题,教你通过科学比例,做到风险收益比最大的组合,
为你打造一个
健康的现金流体系
。
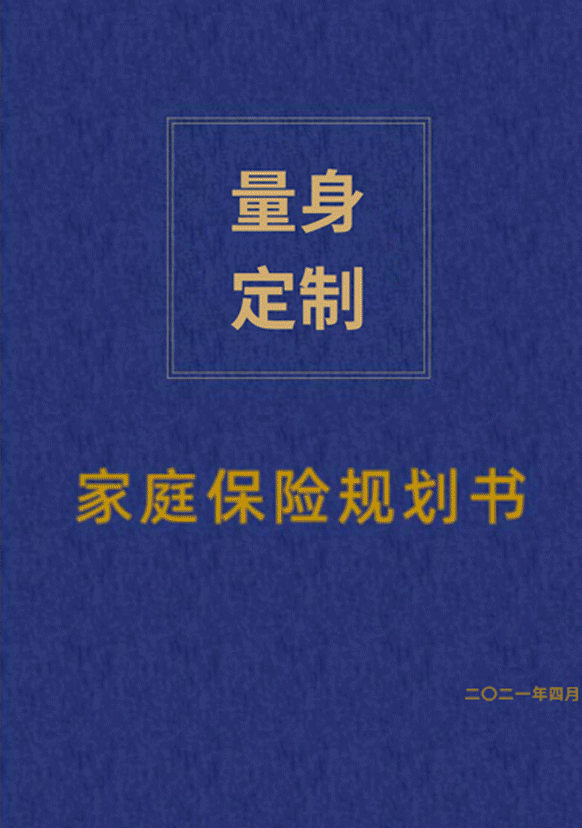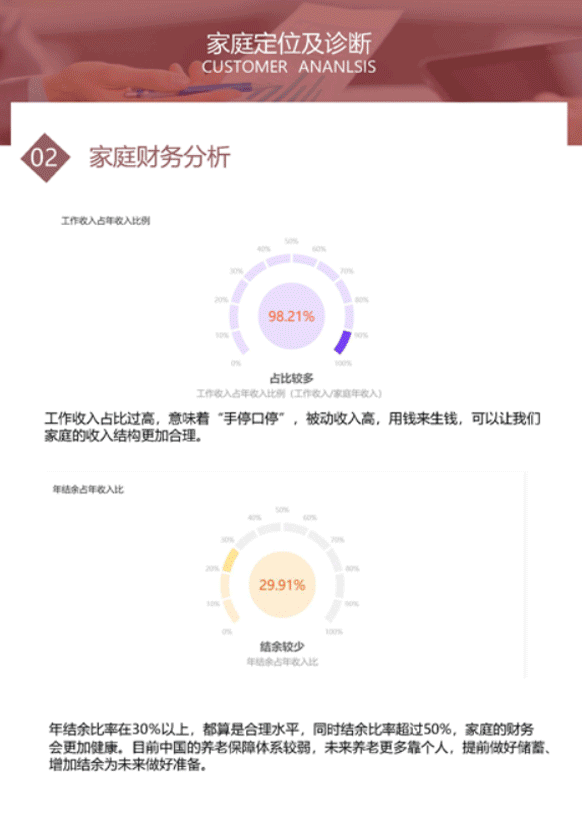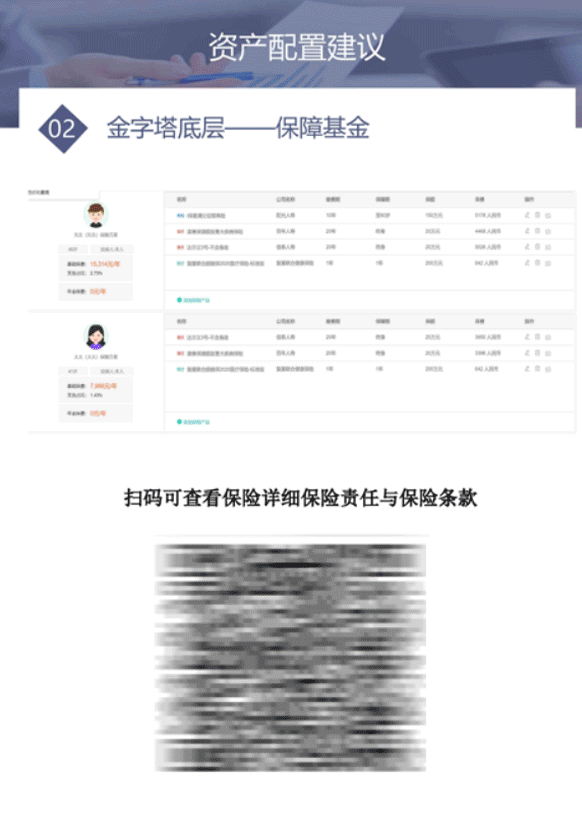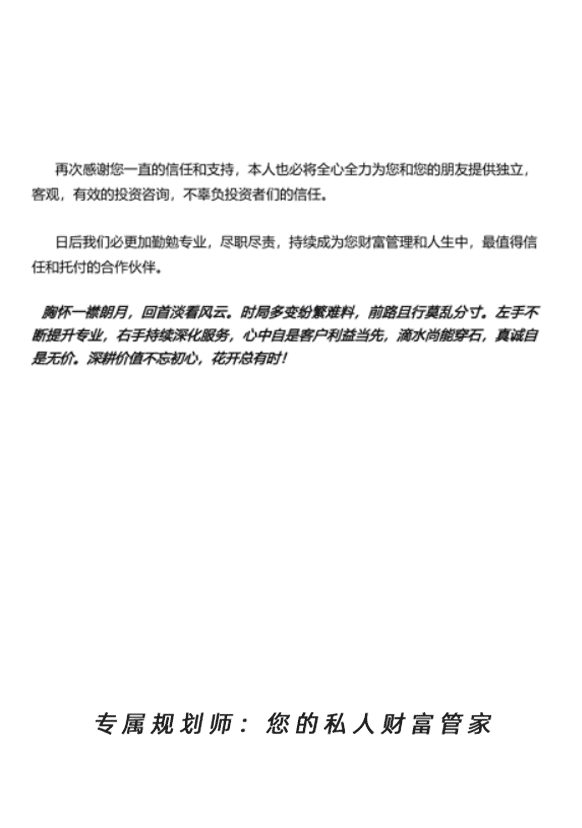
这是之前体验服务时,理财师量身
定制的
长达二十几页的规划书。
对,你没看错,不是机械复制,
是真正 1 对 1 做的规划书
。
里面详细涵盖:
扫一扫报名 即可 领取价值 699 元 家庭专属保障规划方案三份 + 家庭资产增值服务
另外,前 200 位报名成功的朋友,还可以获得 2 份 额外超值福利。
① 全流程一站式终身托管服务
提供咨询规划、投保协助、托管理赔的全流程服务,力求为你解决所有保障规划烦恼。
② 全网首发《家庭财务规划宝典 2.0》一份。
内容由浅入深,包含 20 多个模块、80 多张图表和 500 余个知识点 ,应有尽有,从新手成为规划能手就靠它了。
小众消息第 N 次送福利 前 200 名专属,速领
扫码领超值福利
让专业人士为你 1 对 1 服务
题图:创建自 DeepAI
 或点击{
阅读原文
}
领
取开年福利,限前 200 名
前两天听到件事,朋友的朋友小赵在职场摸爬滚打多年,疫情的大环境下年收入仍有几十个,比上不足比下有余。 但因为常年熬夜加班带项目,平时小病缠身不在意,阳了后高烧直接陷入昏迷,老婆急忙打电话叫了 120,在家等了几个小时也没来。 好不容易四处托人,加塞进了医 院的 ICU。 他老婆给朋友打电话,哽咽着说她在医院守了一周, 已经砸了十几万。 这只是开始。住院费、医药费、护理费、设备使用费......每一项都需要数十万。 打拼这些年的积蓄,再过两天就要见底,剩下的钱要从哪里出?借钱?还有谁能借? 朋友赶到的时候,看见在病床上插满管子的小赵,才 5 岁的孩子眨巴着大眼睛问病床边抽泣的妈妈:「爸爸什么时候才会醒啊?」
- 家庭定位与诊断分析
- 保障缺口的量化
- 保障方案的定制
- 家庭资产配置的合理建议
-
……
扫一扫报名 即可 领取价值 699 元 家庭专属保障规划方案三份 + 家庭资产增值服务
▼
另外,前 200 位报名成功的朋友,还可以获得 2 份 额外超值福利。
① 全流程一站式终身托管服务
提供咨询规划、投保协助、托管理赔的全流程服务,力求为你解决所有保障规划烦恼。
② 全网首发《家庭财务规划宝典 2.0》一份。
内容由浅入深,包含 20 多个模块、80 多张图表和 500 余个知识点 ,应有尽有,从新手成为规划能手就靠它了。
小众消息第 N 次送福利 前 200 名专属,速领
题图:创建自 DeepAI