跳到主要内容
拓品新消费霸王茶姬,摘了茶颜悦色的果子
拓 罗素//约 6 分钟
踩着茶颜悦色上位,扛着“新中式”的大旗
来源 | 拓品新消费
作者 | 罗素
编辑 | 岳颜
继古茗、蜜雪冰城后,霸王茶姬也传出上市消息。虽说早就传出过霸王茶姬将携手茶颜悦色赴美IPO的消息,但这次官宣拿到证监会路条,也确实给市场及投资人吃下了一颗定心丸。更让投资人和从业者欣喜的是,在霸王茶姬拿到路条之前,古茗与蜜雪冰城在港股表现的极为强势。古茗从开盘最低的8.22港币、在20个交易日内上涨至15.18港币,蜜雪冰城则由开盘最低的256港币、在7个交易日内上涨至434港币,双双近乎翻倍。这给了霸王茶姬、乃至行业是否复苏向上,提供了一个巨大的想象空间。不过最让人疑惑的一点,霸王茶姬这个明显偏向中式茶饮定位的品牌,本身是需要投资人具备一定的文化与品牌价值认同的。相比之下,港股不管是人文属性还是地域属性,都比对公司陌生、更青睐硬核科技的美股更适合,那霸王茶姬又为什么舍近求远、试图在美而不是在港IPO?2017至2018年,得益于抖音的爆火,新消费特别是茶饮领域迎来了轰轰烈烈的造神运动。仅这一年多的时间内,答案茶、喜茶、奈雪的茶等诸多品牌依据不同的产品定位大赚特赚,核心门店顾客“排队N小时”成了业内常态。创始之初的霸王茶姬想走一条“野路子”,那就是依托西南本土丰富的茶叶资源,以“原叶鲜奶茶”为主、以当年热门的“鲜果茶”“奶盖茶”为辅,从边陲逐渐蚕食到中央。毕竟按照创始人张俊杰的说法,自家不管是实力还是能力、是根本没办法与“老前辈”们竞争的。差异化的“奇兵”才是活下去的唯一可能。但受限“原叶”茶饮并不符合当时主流审美的口味,也受限于体量、品牌认知度、文化认同等因素,霸王茶姬一直不温不火,后续的三年时间内发展缓慢、只能算是一家区域知名茶饮品牌。说难听点叫偏居一隅、指不定什么时候就被风云变幻的市场淘汰。说好听点叫君子藏器于身待时而动,风口一旦来临就是行业内的弄潮儿。好巧不巧的是2020年末尾,茶颜悦色走出长沙、开始火遍大江南北。“中式茶饮”、“西茶东做”等概念第一次被国人深入了解并予以认同,“国潮”成了下一个造富标签。很难形容当时茶颜悦色究竟火的有多迅速、火到什么程度,以至于创始人和整个团队都没有做好准备迎接这泼天的富贵,最终选择极为审慎的保守态度:不加盟、不融资,而且扩张速度“慢”到原始股东乃至整个行业都焦虑不已。2023至2024是属于蜜雪冰城和霸王茶姬的一年。双方一个凭借消费下行的大势、一个凭借品牌价值的认同大肆扩张,分别以5590家和2806家占据整个行业新开门店数量前二。特别是各种营销方案与话题制造,堪称一出出可以载入教科书式的神仙打架。也是这一年,霸王茶姬的两款单品“伯牙绝弦”与“万里木兰”登上茶饮界C位,真正奠定了称王称霸的基础。一系列让人眼花缭乱的神奇操作就此开始了。不管是logo涉嫌抄袭、包装设计碰瓷奢侈品还是不停跨界与国风时尚圈联动,愈演愈烈的争议下,是霸王茶姬汹涌的话题度和热度,还有彻底超过茶颜悦色、接过的“新中式”的大旗。恰好,“新中式”这个逻辑是已经被市场跑通、极为成熟的。对内,霸王茶姬占据了茶饮市场“轻时尚”的标签,成为年轻受众群逐步了解并接受茶文化的一个入口。对外,又通过各种国际赛事、把自身打造成一张对外的中国茶名片,抢占了“霸王茶姬等于中国茶”的用户心智,讲了一出霸王茶姬与东方茶叶的故事。和之前农夫山泉的东方树叶不受老茶客们待见一样,霸王茶姬的这个故事在国内茶文化群体中同样不值一哂。但在当今大环境下、在中国文化备受世界好奇与瞩目的窗口里、在年轻群体越来越大胆的创新与接受度面前,打出“以东方茶,会世界友”口号的霸王茶姬无疑是走了一条捷径。有预期、有话题、有基础,这样的品牌故事恰恰是美股投资人最喜欢看到的。至于事实究竟如何并不重要,反正美股天量资金投入进来,同样可以把李鬼变成李逵。故事可以很动听,但现实并不一定。垂直赛道里霸王茶姬占了茶颜悦色“躺平”的便宜,可平行赛道里,和老前辈们比起来,霸王茶姬这个后起之秀确实有点底蕴不足的意思。从公开消息看,此次霸王茶姬将在美股发行6400余万股,但具体估值不明。如果按此前零散透露出来的消息推算,此次霸王茶姬募资规模约在2-3亿美元左右,市值约在百亿人民币左右,远低于古茗和蜜雪冰城。根据公开的最新消息,目前蜜雪冰城、古茗以及同霸王茶姬估值相近的茶百道,门店数量分别为4.6万家、9778家、7927家。霸王茶姬则超过6000家。具体经营数据上霸王茶姬并未公布,但从此前数据来看,其地级市的单店月净利润约为2-3万元,日均客流量约110人,客单平均价20元,营收约在6-7万左右,单店GMV估算约72-84万。和古茗、蜜雪冰城,以及茶颜悦色均有不同程度上的出入。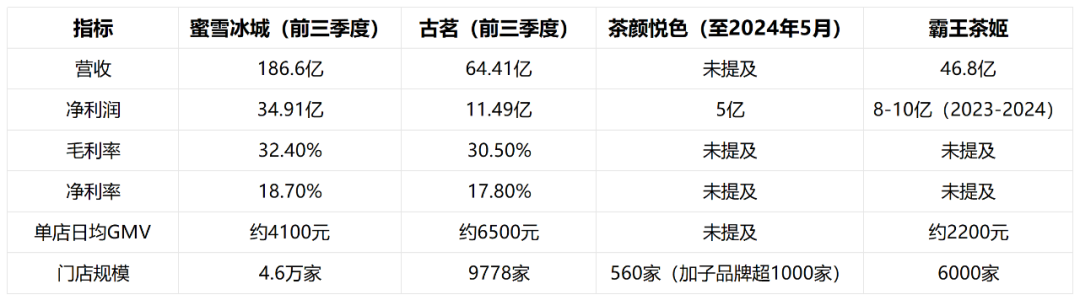 注:据公开数据测算 拓品新消费制表为获得切实数据,拓品新消费前往新一线城市某热门商圈的霸王茶姬门店进行了实地探查。在周一晚间6点至6点半的时间段,该门店进门的消费者为40位,共计消费约60杯。查询小票编码及询问店员得知,该时间段内外卖单数为7单、平均每单消费2杯,共计约14杯。也就是说,在人流量相对较大、相对黄金时间段的区间内,该门店半小时内共计销售出74杯产品。按照霸王茶姬平均17-20元的售价,营收约为1370元,预估折算到整天,与店员表示的“三五千”感知差距不大,但远超单店日均GMV的2200元。全年146万的GMV也超过一般地级市平均水平。为防止样本误差,拓品新消费联系到某县城朋友打听相关门店的具体情况。该门店开设在县城核心商超综合体内,面积约70平米。按照霸王茶姬的最新政策,加盟费、服务费、品牌使用费、设备费及装修费、物料费和其他费用约在56万。员工、房租成本费用分别为6.8万、14.4万。从开设到运营一年的总成本在80万左右。同样是晚间6点至6点半的时间段,县城门店进门消费者为14位,共计消费18杯。外卖单数仅一单,消费4杯。半小时共计销售22杯,均价17左右,营收约在374元。预估折算到整天约在1500元左右,回本周期约在4年。当然,孤立样本难免存在偏差之处。但仅从县城门店的实地考察来看,霸王茶姬的表现与拓品新消费此前拿到的古茗、蜜雪冰城数据对比,整体均存在一定的落后。相比奶茶类饮品的受众广泛,主打“新中式”与“原叶”的霸王茶姬必须要直面众口难调、扩张与营收速度放缓的问题。垂直赛道内获得忠实客户后固然可以获得很滋润,但对想要美股上市,每年都要讲新故事、拿新数据的霸王茶姬来说,可就有点作茧自缚了。